

2009,從哈雷債券案看風險邊界的終極生存術
2026 Mar 17 投資雞湯文
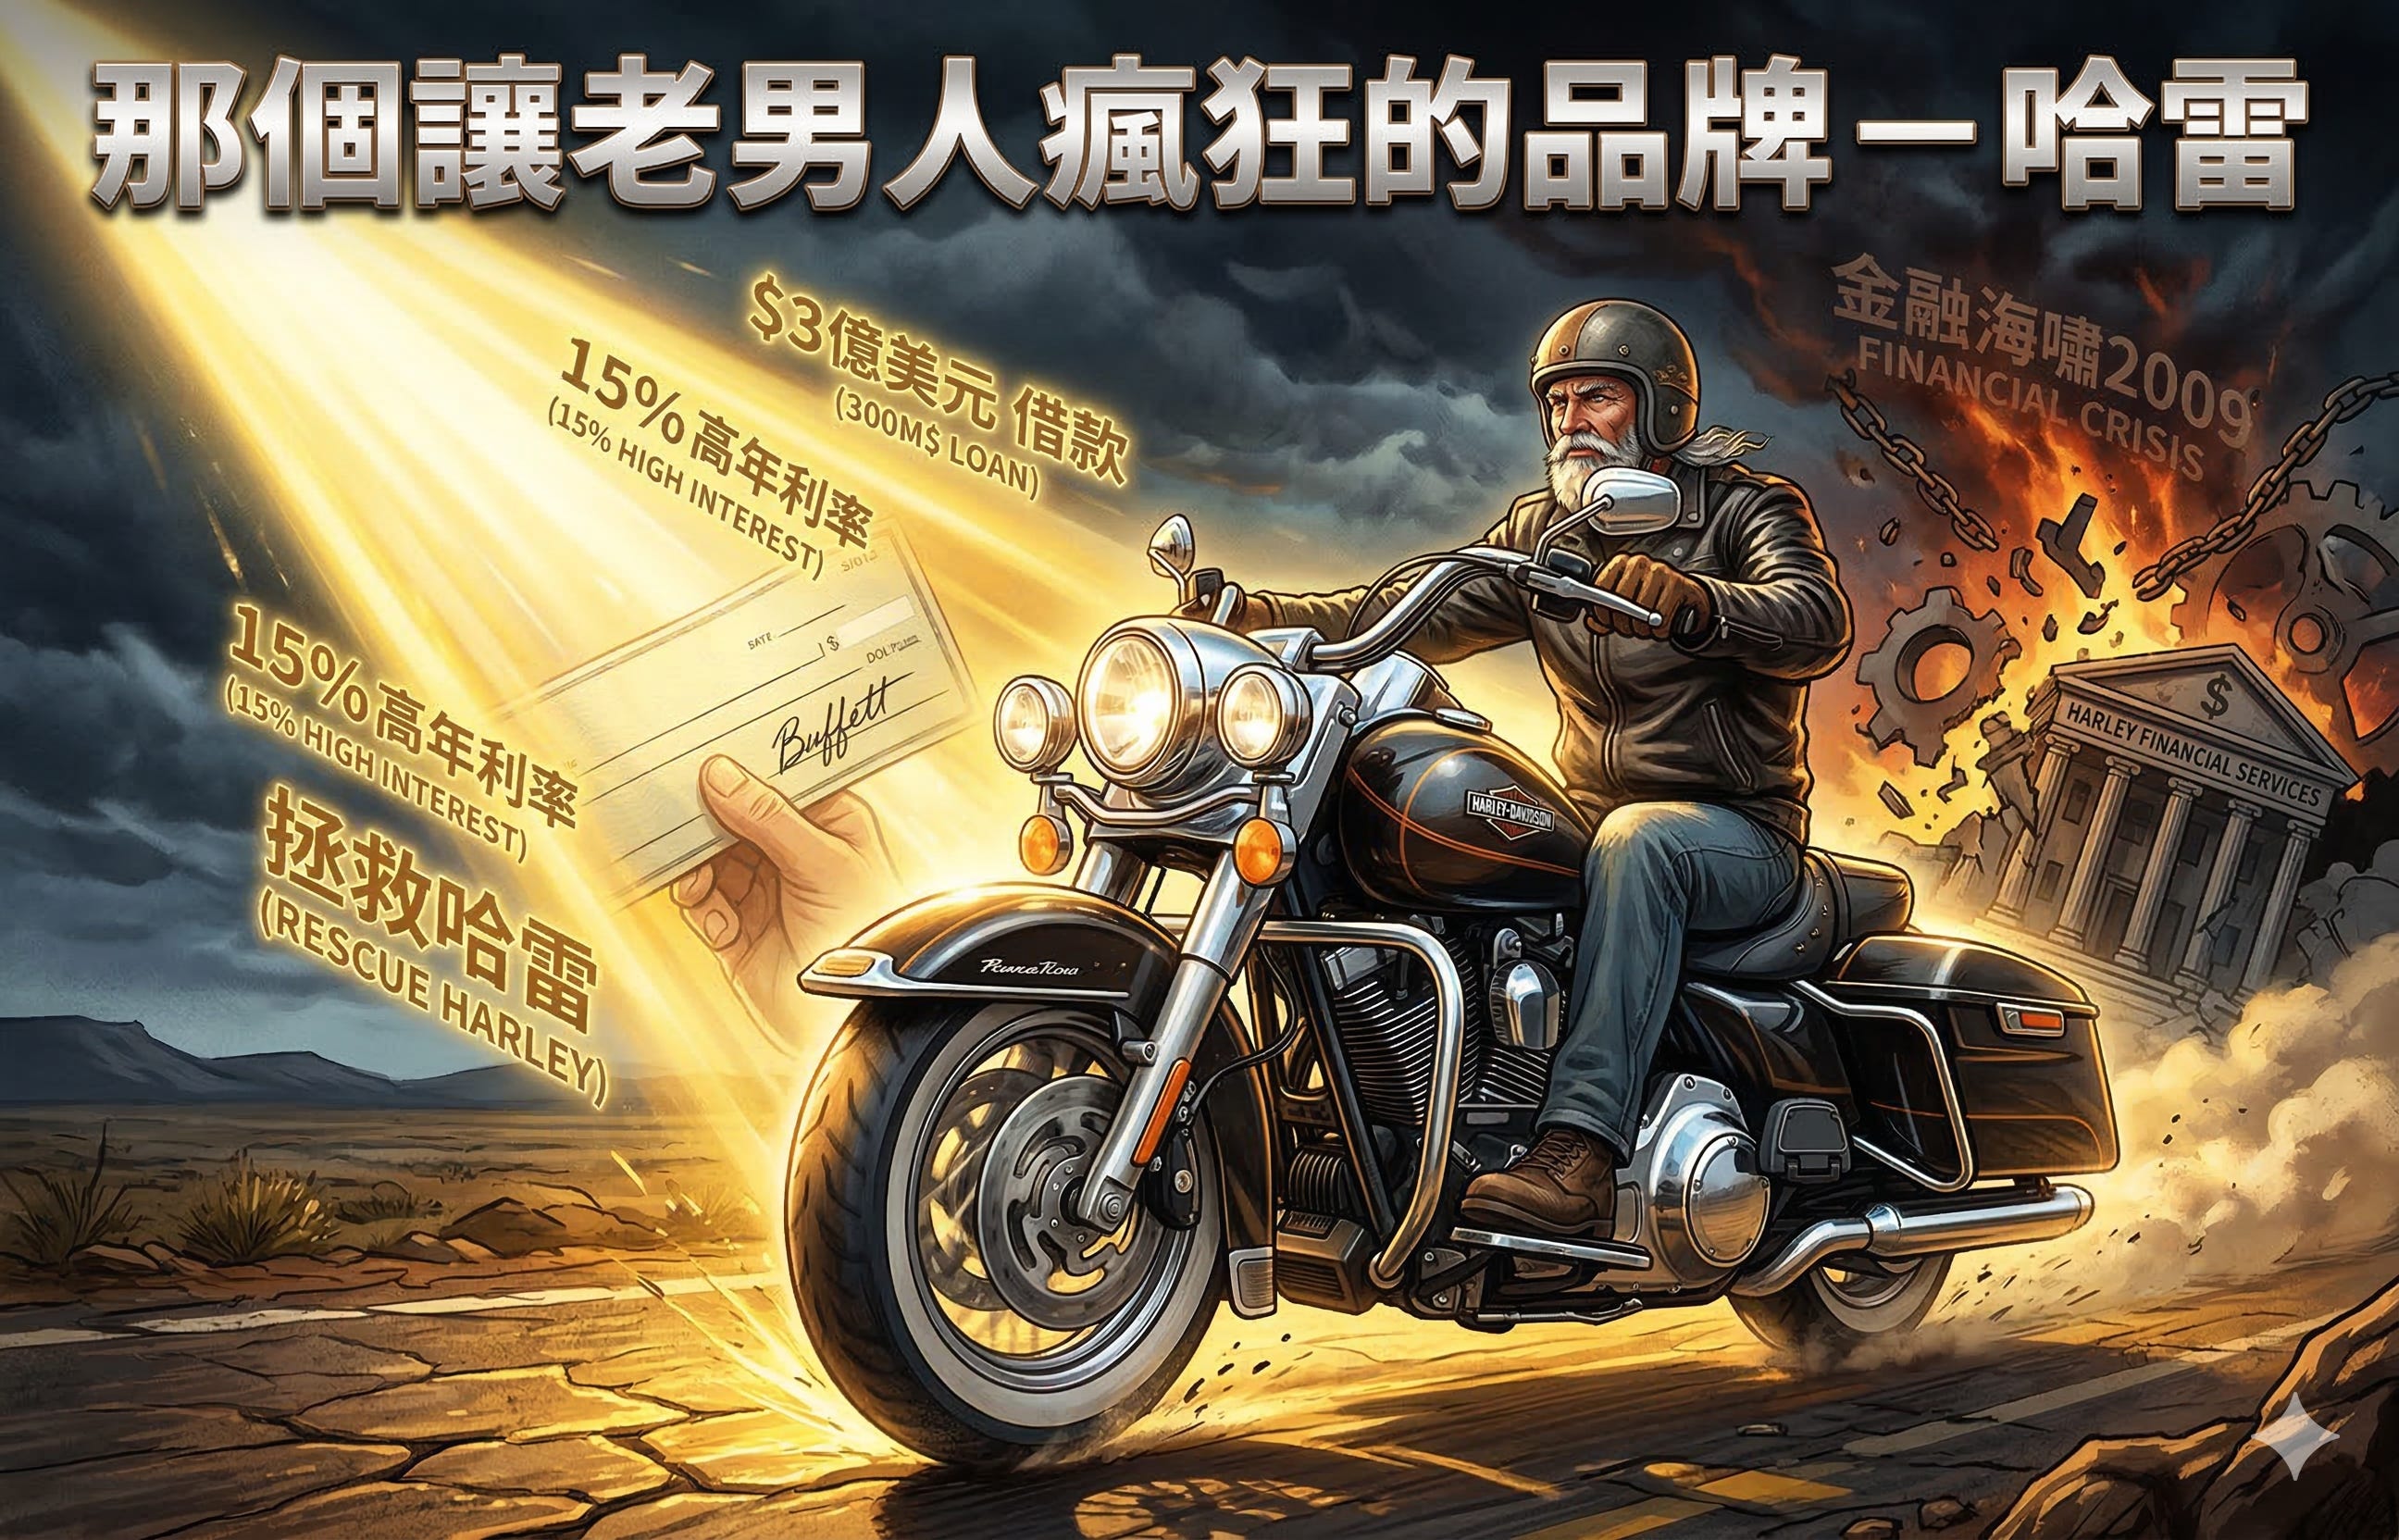
那個讓老男人瘋狂的品牌 – 哈雷
上個禮拜寫了一篇巴菲特在2007年投資BNSF鐵路的文章,但2009年他其實還做了另一筆投資。他把錢投給了哈雷機車,沒錯,就是那個讓老男人瘋狂的品牌。
巴菲特當時掏出了3億美元,這筆錢不是拿來買哈雷的股票,而是買進了所謂的「優先無擔保債券」。白話文就是,巴菲特借錢給哈雷,而且是利息極高的債券,年利率高達15%,期限5年。
為什麼哈雷願意接受這種近乎搶劫的條件?當時正值金融海嘯,哈雷的金融服務部門徹底卡死,完全找不到錢來支應客戶的貸款。
這種流動性危機就像缺氧,哈雷如果不找巴菲特求救,整間公司可能就會直接窒息。
這算是一次成功的獲利嗎?
這筆交易的性質偏向債權投資,這是一場關於高利貸的佈局。如果跟同期的其他交易來對比,你會發現奇怪的地方,巴菲特在投資高盛或通用時,都要求附帶「認股權證」。
但在哈雷這案子裡,他放棄了權證,這意味著他根本不在乎股價漲多少,他只要那每年15%的死利息。
如果只看絕對金額,巴菲特賺到了1.5億美元的利息,聽起來很香。但如果從機會成本的角度來看,這其實是一個讓人扼腕的錯誤,巴菲特後來在2010年的股東大會上提到,他當時非常有信心哈雷絕對不破產,但他卻沒看透哈雷股權的價值。
結果呢?哈雷的股價在2009到2014年翻了四倍,如果他當時買的是股票,或是附帶認股權,他的獲利會超過10億美元。
巴菲特說過他喜歡那種客戶會把商標刺在胸前的生意,但這種喜歡是有邊界的,他的邊界就是「債務償還的保障」。
在哈雷的案子裡,他看中的是品牌的護城河保證公司不倒,而不是公司會大發利市。
這反映出一個極致的風險管理者思維:將風險鎖定在信用違約,而非經營波動。他只想確認哈雷還得出錢,至於哈雷能多賣幾台車,他似乎並不在意。
巴菲特在台股也能這樣做嗎?
我們常常崇拜巴菲特的邏輯,但有些教條在台灣市場卻無法適用。
巴菲特強調品牌護城河,但品牌在出口導向的台股市場裡,往往不敵供應鏈的劇烈變動。尤其是在面對2025年關稅戰時,如果你只因為「品牌好」就去接刀子,而不去看背後的流動性風險,那下場通常很慘。
巴菲特在哈雷案中展現的,是一種「放貸人」思維,但在台股我們很難找到這種,有15%利率並且受法律保障的債權工具。
台灣的法規環境與市場深度,我們無法複製這種「高利貸式」的救援,與其模仿他的工具,不如學習他如何定義「能力圈」的風險邊界。
高盛、GE 與哈雷的三角關係
昨天我分享了巴老在2008年關於高盛跟GE的投資,今天則聊到哈雷。我們得把這三筆救援融資攤開來看,才能看清巴菲特的算計。
跟高盛和GE拿的是10%股息優先股,而且都有權證,這是一種「信心投票」,巴菲特用名聲幫銀行背書,換取未來的無限潛力。
對哈雷則是單純的「流動性套利」,哈雷找不到錢,巴菲特就是那個唯一的放貸窗口。
他對哈雷的信心明顯低於另外兩家,既然不夠信任這家製造業的股價潛力,那就索取更高的固定回報,用15%的利息來覆蓋信用利差。
老實說,這不是什麼救世主行為,而是一種極致的趁火打劫(而且合法),巴老本質就是一個精明的獵人。
如果現在是你,你會怎麼選
2009年的這場投資告訴我們,風險調整後的收益才是真正的戰場。
高盛跟GE的交易承擔了系統性風險,但也換來了暴利,哈雷案則是在債務受保護的前提下,利用15%鎖定勝局。雖然他錯失了10億美元的利潤,但他換到了一場絕對不會輸的賭局。
追求Beta的回升固然誘人,但追求絕對Alpha的穩健,或許才是巴菲特能活這麼久的真正秘密。雖然他錯過了那10億,但我相信他在簽下那張15%借條的晚上,睡得比誰都安穩。
比起他那被神化的選股能力,這種對風險的極端控制,更值得我們這些在市場打滾的人深思。
你覺得呢?如果是你,你會為了那15%的利息,而放棄翻四倍的機會嗎?
其實在風險管理的領域,沒有正確答案,只有你能不能承擔的後果。巴菲特用這筆交易劃清了他的邊界,而我們也該在下一次危機來臨前,找到屬於自己的邊界。
喜歡這篇文章嗎,你可以追蹤我,分享貼文,跟我喝約咖啡聊是非☕
本週五我有一場直播,有興趣歡迎參考這篇文章
https://bengo.tw/blog/7abbb136-837f-470f-adaa-5a09da7906a8
打個小廣告
小弟專職台股投資,參考的是自己每天整理的價量籌碼與財報資訊,也有推出訂閱服務,歡迎參考網站的訂閱服務。


如想留言評分,請先 登入會員!