

為什麼營收幾兆卻換不來本益比
2026 Feb 26 投資雞湯文
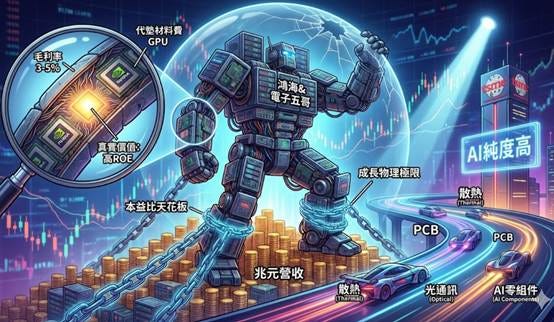
鴻海與電子五哥的帳面冤情
昨天拜讀了張明輝會計師的文章,提到鴻海跟電子五哥毛利率被誤解的那段,真的寫進很多人的心坎裡。如果你跟我一樣,看到那種「營收創新高,股價卻不動」的畫面,一定會對文章提到的「帳面冤情」很有感。
很多人看到電子五哥3% - 5%的毛利率,直覺反應就是這行太辛苦、沒肉吃,甚至覺得這就是低端的代工,但其實我們都被會計數字給制約了。
張會計師點出了一個很關鍵的點,這些大廠在做的是「連工帶料」的生意,那些昂貴的晶片、零組件全算進了營收,分母被墊得高不可攀,毛利率自然看起來薄如蟬翼,如果把這些代墊的材料費拿掉,純粹看服務的附加價值,他們的獲利能力其實並不差。 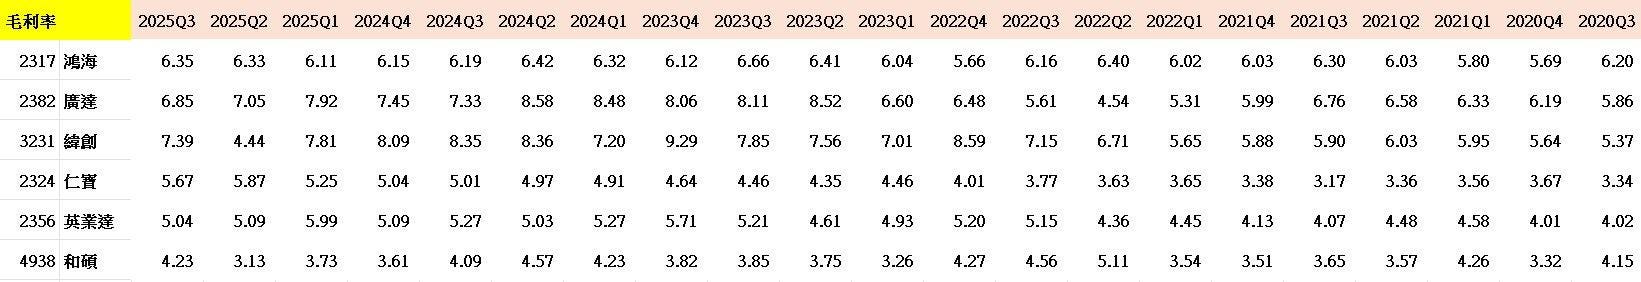
但這就是現實最殘酷的地方,即便我們看懂了財務報表背後的真相,市場的本益比依然不給面子。這讓我想起巴菲特老人家常說的,要投資那種有「護城河」,且不需要持續投入大量資本就能成長的公司,但在台股,我發現這種邏輯顯然沒那麼好用,台股的資金靈魂並不追求安穩的護城河,它們追求的是「爆發性的斜率」以及「籌碼的集中度」。
巨人的困境:當成長變成一種物理極限
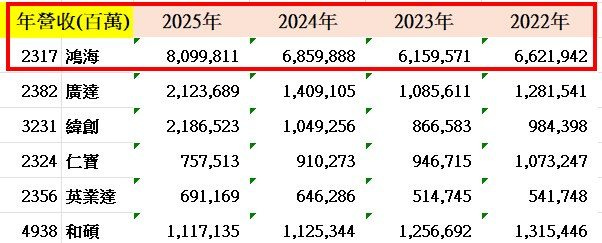
文章提到第一個困境是「巨人之舞」,當公司營收已達到「兆元」等級(如鴻海),那已經是喜馬拉雅山的高度了。你要一個年營收8兆(2025年)的巨人,明年再成長20%,那意味著他要生出一兆多的新業績,這對任何一家企業來說都是艱難的挑戰,
市場的眼睛很毒,大家看的不是你現在有多大,而是你2027年、甚至2030年之後,還能去哪裡找新的增長引擎。
當你已經站上巔峰,接下來每往上走一步氧氣就越稀薄,這種營收基數太大的物理限制,直接壓制了市場給予高估值的意願,即便你的ROE維持得再好,只要成長的百分比掉下來,資金就會轉頭去找那些,營收從10億變成50億的小公司,對小公司來說,翻倍很容易,但對巨人來說,翻倍需要奇蹟。
毛利率的真實性考驗
第二個困境則是在於「未知」,市場瘋傳NV機櫃毛利率可能不如預期,這對電子五哥來說是個沉重的耳語,我們都知道Blackwell是AI伺服器的重頭戲,但到底是賺到名聲還是真金白銀,目前大家的資訊都是碎裂的。
大家都在等財報攤開的那一刻,大家想看到的是真實毛利率,在數據還沒落實之前,所有的樂觀想像都帶有一層疑慮。
我觀察最近的籌碼動向,法人對於組裝廠的態度是「見兔才撒網」,沒有看到具體的毛利率改善證據,大單就不會進駐。
資金的順序:誰才是AI盛宴裡的主菜
第三個困境則是殘酷的「資金偏好」,這是一個選美比賽,不是努力比賽,台積電的獲利成長性幾乎是明牌,純度最高的AI零組件廠(如 : 散熱、光通訊、PCB),這些標的「AI 純度」更高,故事更好講。
當資金在配置時,鴻海跟電子五哥往往被放在後順位,原因就在於前面提到的兩個疑慮疊加,導致他們的本益比天花板很明顯。
如果你是掌管幾十億規模的經理人,你會把錢壓在成長性確定的零組件小巨人,還是壓在需要證明自己毛利率沒掉下去的兆元巨頭?
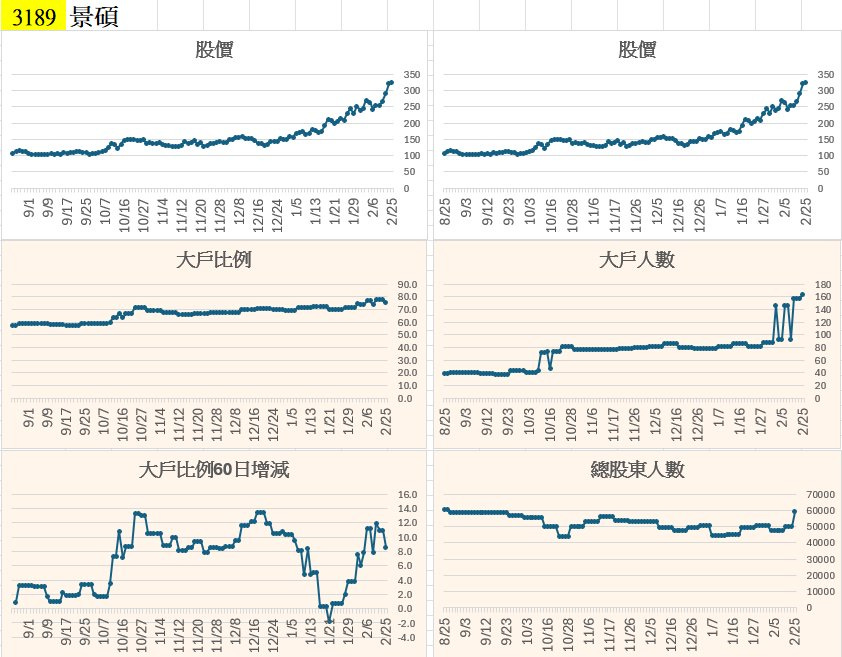
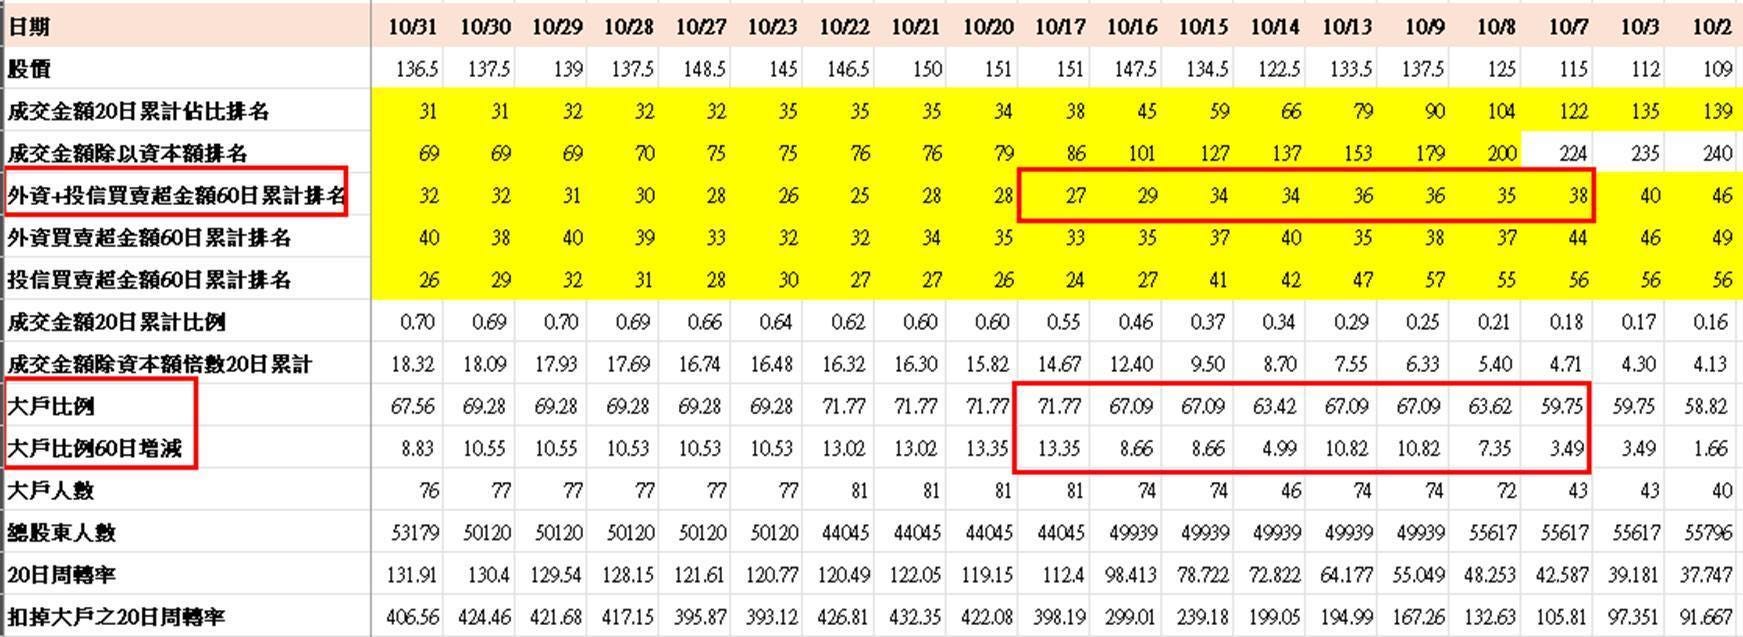
(3189景碩 法人一直有在著墨,外資 + 投信 買超排名一直維持在前50名。
但關鍵點則是大戶比例,在第一波上漲階段從59.75%增加到71.77%(增加12%),短時間大幅增加(至於增加的背景是誰,只能靠自己推測了)
數據說實話:挑戰傳統價值的盲點
大家都看得出來這些公司很努力在轉型,從消費電子轉到車用、轉到 AI 伺服器,但努力不代表市場要給你高估值,市場要的是「成長性」。
雖然巴菲特說過,要找那種傻瓜來管理也能賺錢的公司,但在台股產業鏈中,我認為「動態的籌碼監控」遠比「靜態的價值評估」更有效,很多價值投資者守著電子五哥,看著低本益比覺得受委屈,但市場對於「毛利率轉折」的溢價,遠高於對「穩定獲利」的給予。
這也是為什麼,那些零組件廠PE可以噴到30 - 40倍,而組裝廠卻始終在10-15倍之間徘徊。 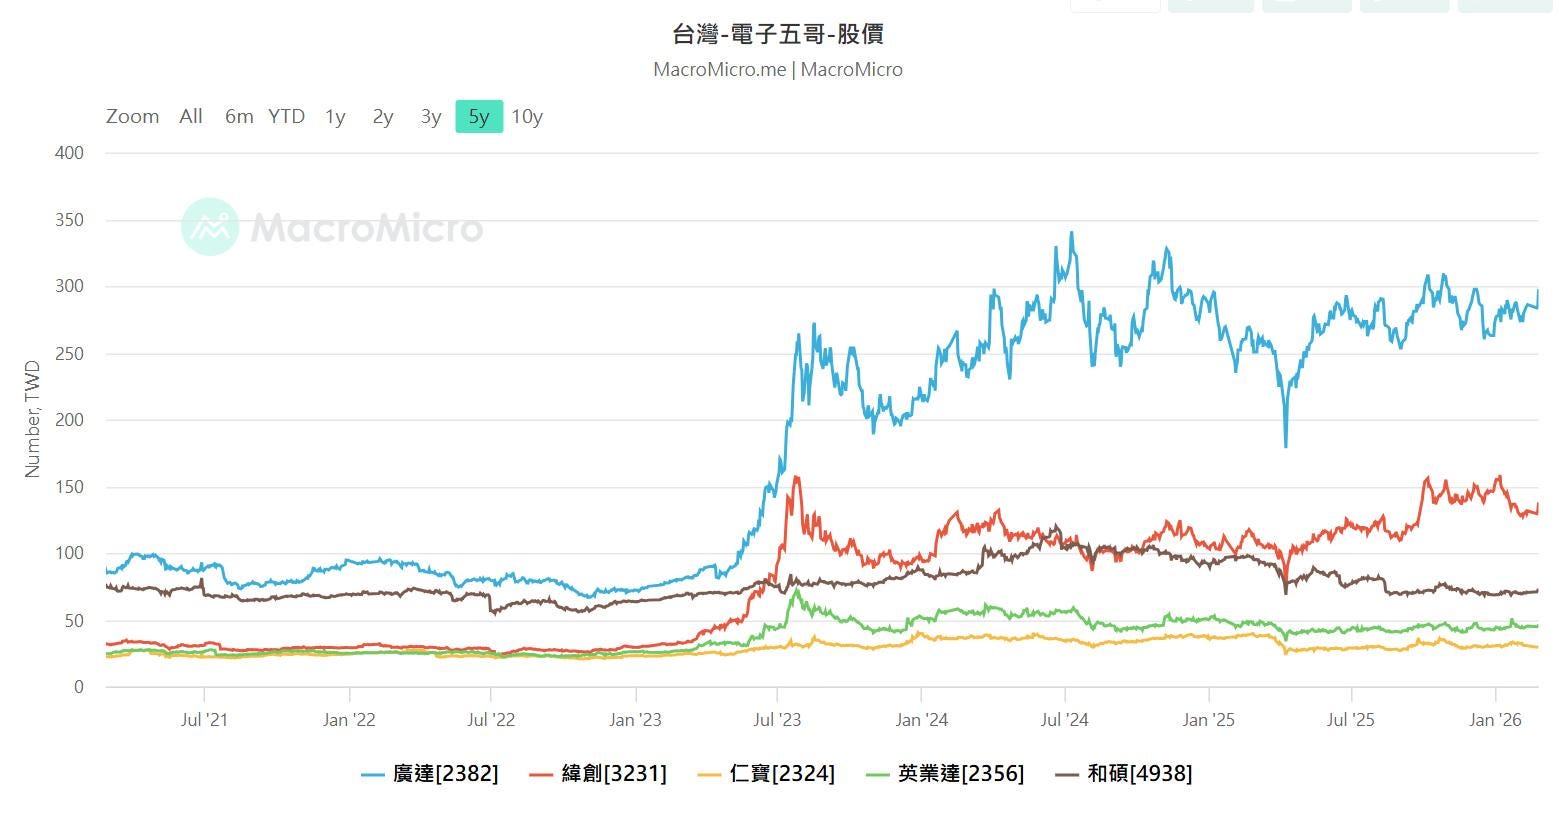
(電子五哥股價2023年走了一波大漲,但從2024年以來橫盤整理。)
等待下一次的資金校正
不過我們不需要過度悲觀,張會計師的文章提供了一個很棒的視角,讓我們重新認識這些大廠的價值,鴻海與電子五哥雖然毛利率不漂亮,但ROE多數並不差,其中廣達更常年維持在20%以上(2025年突破30%)
但我們必須接受市場的現實,當前資金確實在那些高純度的零組件,以及具備不可替代性的台積電身上。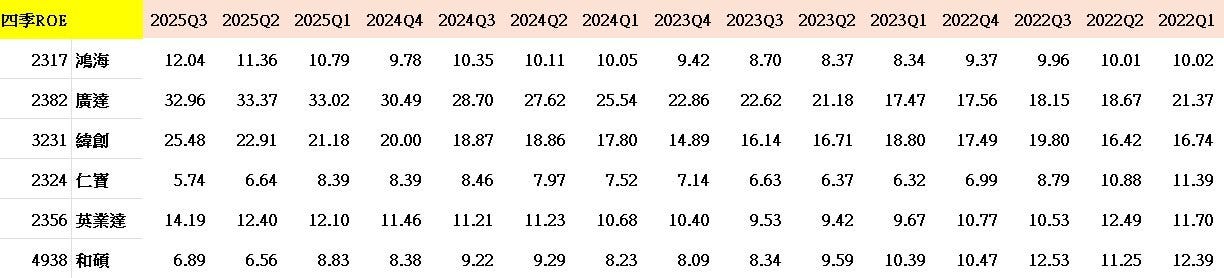
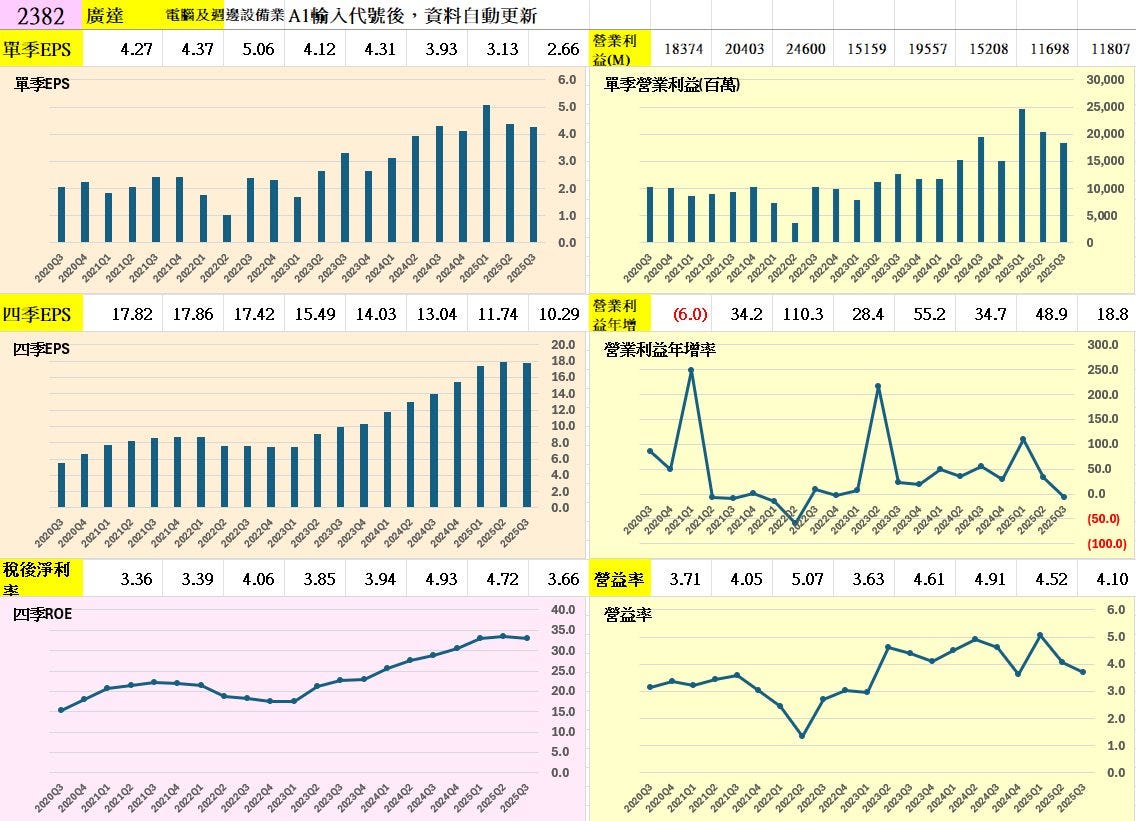
對於鴻海與電子五哥來說,2026到2027年是一個關鍵的坎,如果能透過Blackwell的量產,證明毛利率不降反升,或者是在電動車、低軌衛星等新領域看到實質的營收貢獻,那個PE天花板才有可能被掀開,否則在巨人之舞的物理限制下,我們只能學會跟這個PE天花板共處。
小結
我始終認為台股玩的是「預期差」,當大家都覺得他們只有10倍本益比的命時,如果哪天財報跳出一個驚喜,那個回補的力道才會是我們獲利的空間,但在那之前,盯緊大戶的動作,比在那邊苦等價值回歸要來得務實許多。
這篇文章並不是要說服你買進或賣出,而是希望我們能看清楚這場金錢遊戲的規則,如果你也對這種營收與估值的錯位感興趣,歡迎分享你的看法,你覺得電子五哥的本益比還有機會飛嗎?
這是我看完張會計師文章後的一點延伸思考,文章連結如下
https://www.facebook.com/share/p/1C1ZuTSjSe/
以上簡單分享酌供參考 ^^
打個小廣告
-近期我推出全上市櫃「一頁檢視表」試用版申請,詳情請參考FB貼文(連結請點我),若有興趣可在該貼文留言168,我將寄送申請表單連結。
-2026年3月木桐台北現場講座已開放報名,歡迎支持小弟的講座,請參考以下連結




如想留言評分,請先 登入會員!