

季報月報三年數據整理(2025Q4,2026.02)(1698家公司)
2012,巴菲特投資地方小報的思考vs台股的另一種可能
2026 Mar 26 會員內容相關
數據背後的溫柔:淨值與股價的錯位
大家都在談論巴菲特的成功,但2012年波克夏的淨值成長是14.4%,而標普500指數是16%。
巴菲特很坦白,他說如果連續五年都輸給指數,那他這個管理團隊就真的沒臉見人了,因為投資人去買指數基金都比他強。
有趣的地方就在這,巴老看的是「淨價值」,明白公司內在價值的成長。
但如果看2012年波克夏的「股價」表現,其實漲了16.8%,反而贏過標普500的13.4%,這反應了一個很真實的投資心態,巴菲特不在乎市場給他的開價,在乎是公司到底賺了多少錢。
他甚至很直白地告訴你,當市場瘋狂噴出、歌舞昇平的時候,波克夏這樣的公司很有可能會陷入困境。但當市場轉冷、情緒低迷的時候,就是他訓練有素的時刻。
你想要漲的時候衝第一,還是跌的時候睡得著?大多數人嘴巴說「我兩個都要」,但老巴選擇了生日。
為什麼要收購那些「沒人忽視」的小報?
跟著我想聊聊,巴菲特在2012年讓人意外的投資,他在十五個月內花了3.4億美元,一口氣買了28家日報。
這聽起來超不合理,畢竟在那個年代,網路已經把報業衝擊得體無完膚,大家都在滑手機,誰還在看報紙?
老巴自己也承認,報業的發行量、廣告、利潤都在下降,但他為什麼還是要買?因為他看到了一個「獨立寡占」的避風港。
消失的社區心跳:只有這裡買得到的新聞
雖然國際新聞、體育比分在網路上隨便找都有,但有些東西網路找不到,例如你家隔壁國小足球賽結果、鎮長最新的稅收政策、或者家門口超市這個禮拜的特價清單。
這些「微型新聞」當地對居民來說是剛需,而且沒有競爭者。
全國性的大報社看不上這樣的利潤,網路平台也懶得經營這種在地化的內容,於是,這些留存下來的小報成了唯一的選擇。
只要它是唯一的,介入定價權,只要它能提供當地居民依賴的內容,就可以購買。
老巴的策略很簡單:把這些報社數位化,支持付費制,讓對社區有歸屬感的人繼續買單。
巴老也提到了一個非常殘酷的現實,波克夏雖然熱愛報紙,但如果某家報紙真的無藥可救,持續失眠,他生果就斷了。
好的發行量不是運氣,而是內容,如果報紙敷衍了事,讀者會離開,廣告也會消失,這個道理放在任何產業上都一樣。
台股數據告訴我的另一種可能
講到這裡,我想挑戰巴菲特的觀點,他願意為了「合理的經濟模式」去買規模更小的報紙社,他在乎那種「寡占帶來的安全感」,但如果我們把這套邏輯搬到台股,策略可能需要大修。
在台股,所謂的「隱形冠軍」或「寡占小股」,往往面臨流動性風險與資訊不便宜,台股特性更偏向價格量驅動與融資碼集中度。
巴老強調的是,買入並持有那些不被數位浪潮淹沒的小資產,但在台股,如果一個產業的產值在縮水,甚至是區域寡占,它的估值(PE)通常會被市場長期打壓低位。
用來尋找「日落產業中的寡占者」,不如去追逐「成為長期產業的先行者」。 「下跌時能承受風險」的心態雖然好,但在高位波動的台股,過度防禦會讓你錯失整個產業循環的紅利。
先檢視財務數據
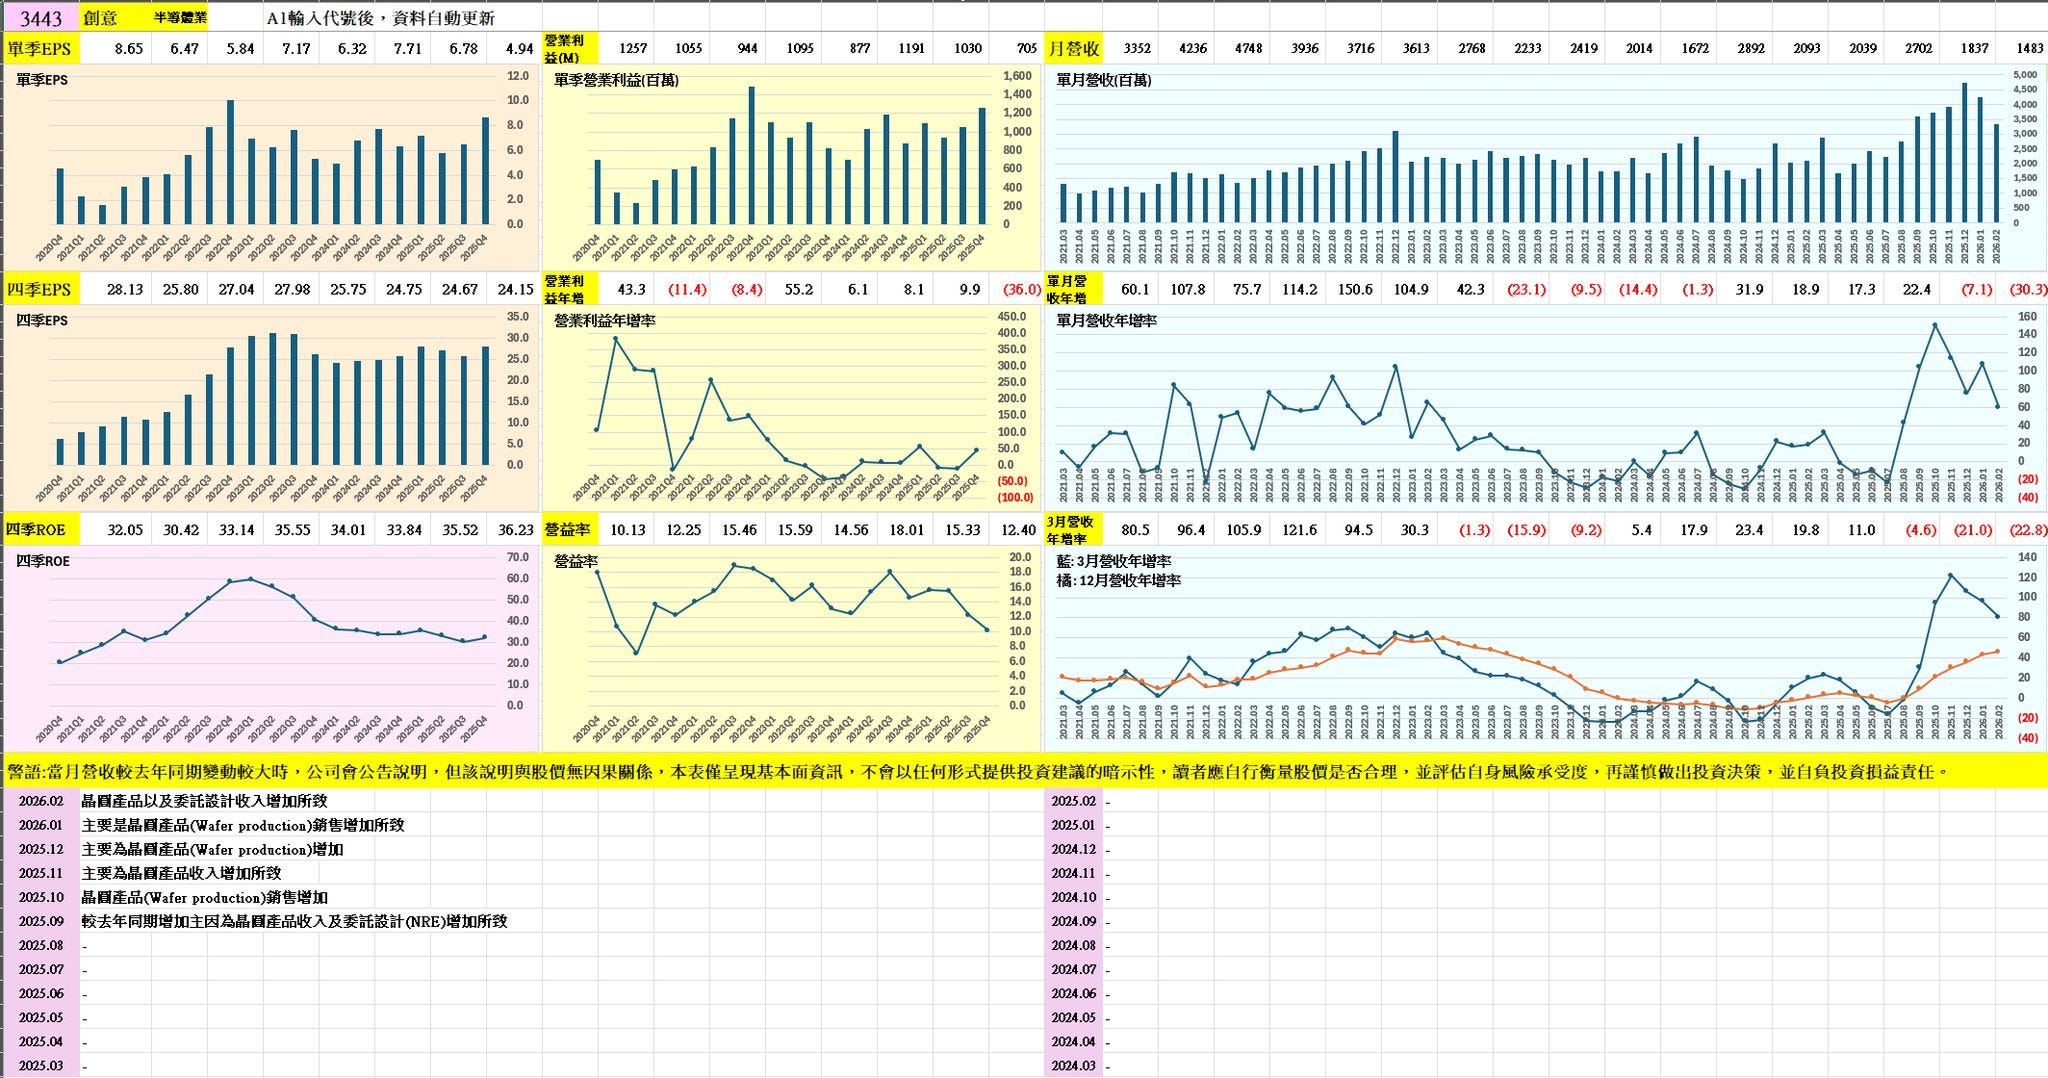
那麼要如何尋找台股的隱形冠軍呢?我個人還是習慣先從財務數據看起,上市櫃公司正陸續公告2025年Q4季報,也正好是做功課的時候,截至昨天,已有1698家上市櫃公司公告我自己整理了相關財報數據如下:
報季相關
單季EPS,四季EPS,四季EPS年增率,四季ROE,毛利率,營益率,稅後淨利率,單季單獨(千),單季營業利益(千),單季營業利益年增率。
月相關
月絕緣說明,單月絕緣(千),單月絕緣年增率,3月絕緣年增率,12月絕緣年增率。
資料來源:
由公開資訊收集站公開揭露,所之資料政府資料開放引用授權條款(TOL-1.0)之適用範圍。非原始資料之數據屬於自行手動計算。
以下其他資訊則為訂閱用戶專屬
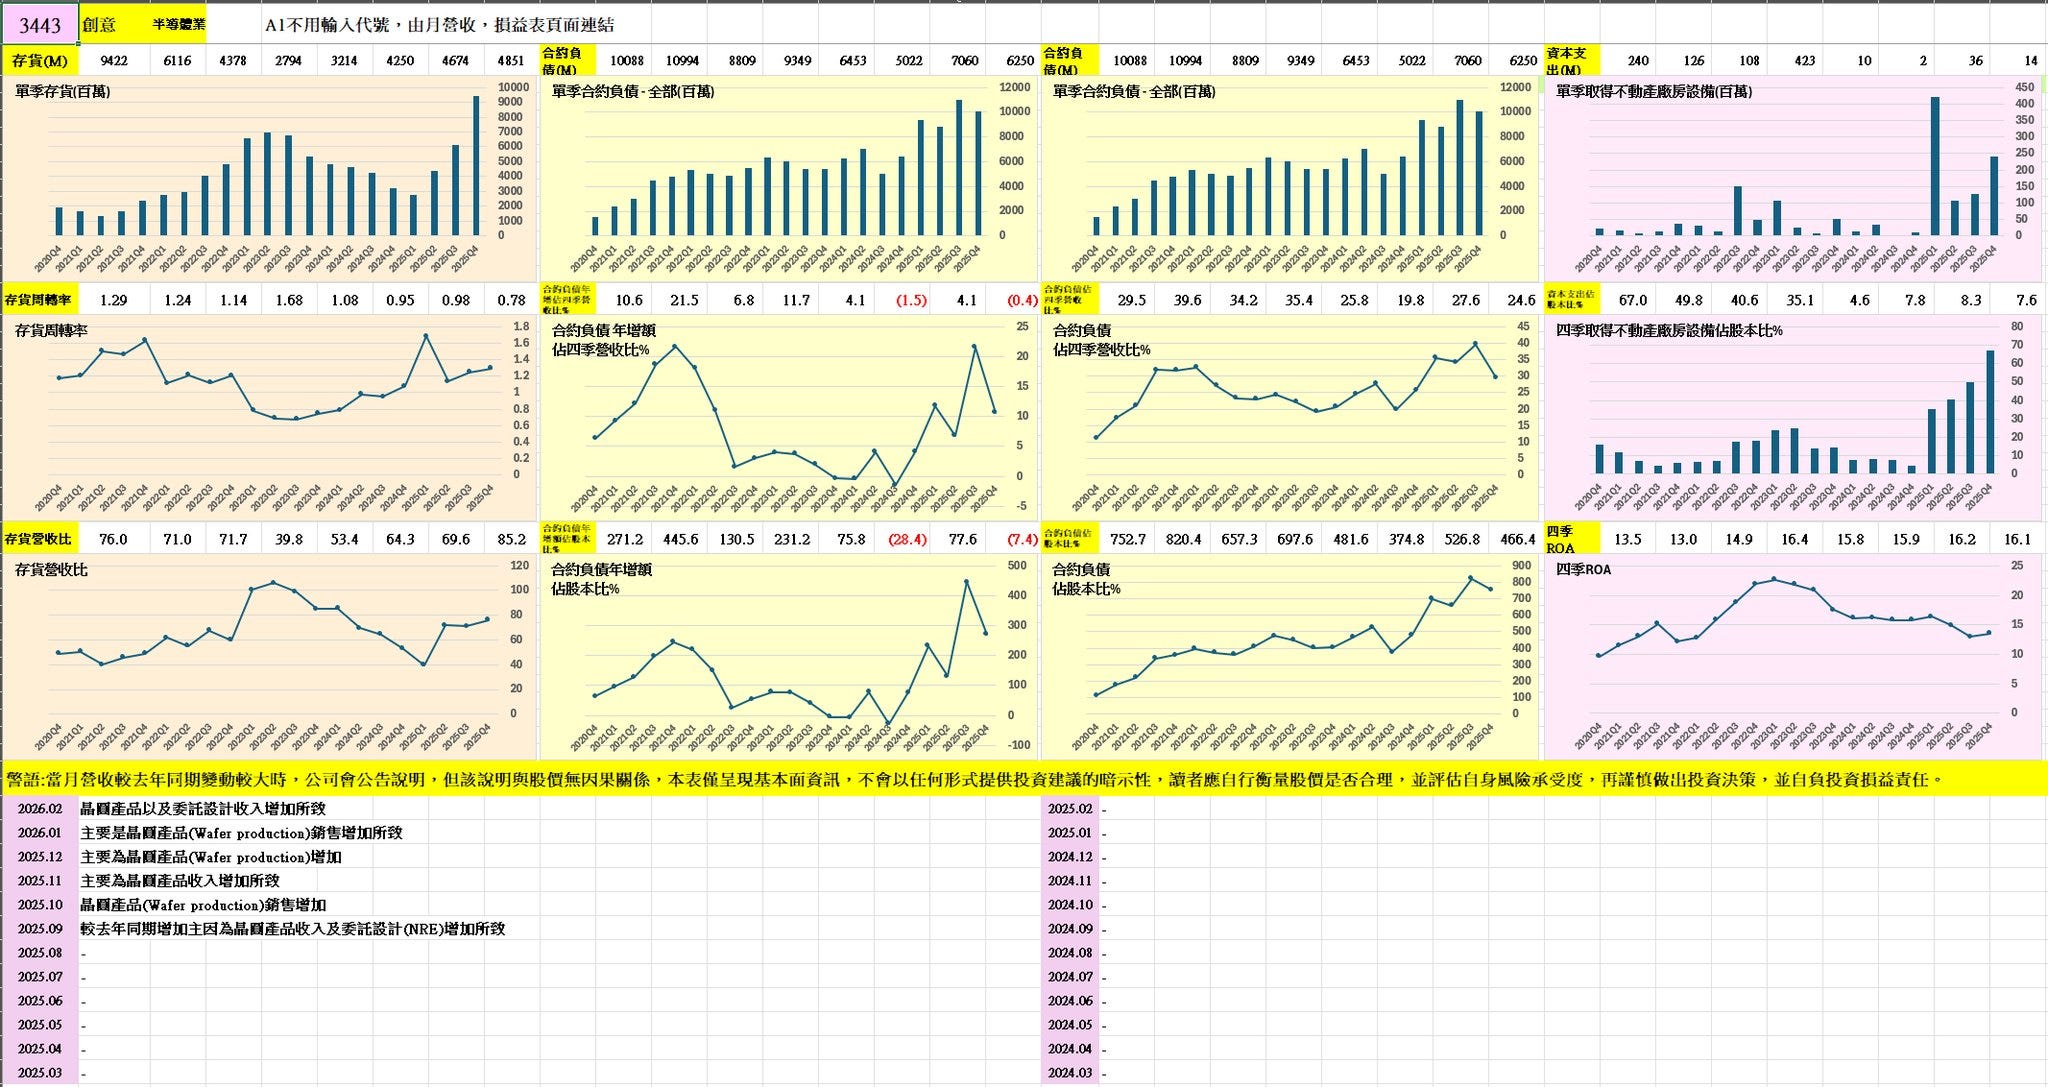
- 合約債務,合約債務佔股本比,合約債務佔股本比
- 資本支出,支出資本佔股本比
- 存貨
-創新高整理:月度創新高,EPS創新高,營益率創新高
-數據視覺化呈現
「季報月報三年資料整理(2025Q4,2026.02)(季報更新上市櫃1698家公司)」檔案下載連結如下
https://mega.nz/file/wApVHSRL#Z8ET8sW7oyn89OoO8ZH74XbcWiF1cKkn6K-mGiOWJB4
喜歡這篇文章嗎,可以按個讚👍或分享貼文讓更多人參考🙂
免責聲明 :
圖片僅為示範小弟訂閱資料中的數據視覺化呈現,非投資建議與推薦。讀者應自行判斷股價是否合理,並評估自身風險承受度,再做出投資決策,自負投資損益責任。


如想留言評分,請先 登入會員!