

四大雲端手上的訂單衝到 2.3 兆美元,年增 188%
2026 Sep 26 會員內容相關
內容目錄
今天早上讀到前輩M大的一張貼圖,是Bernstein(盛博)研究報告裡的一張圖,我進一步延伸,先講它在說什麼,再往下拆台灣供應鏈。
這筆錢會流到台灣供應鏈的哪些環節?哪些環節握有定價權,哪些其實在幫忙墊錢?(僅說明產業鏈,相關公司請自尋)
━━━━━━━━━━
RPO(剩餘履約義務)就是:客戶已經簽約、但還沒認列成營收的訂單金額。
你可以把它想成雲端業者「手上已經簽到、未來會陸續入帳的生意」。
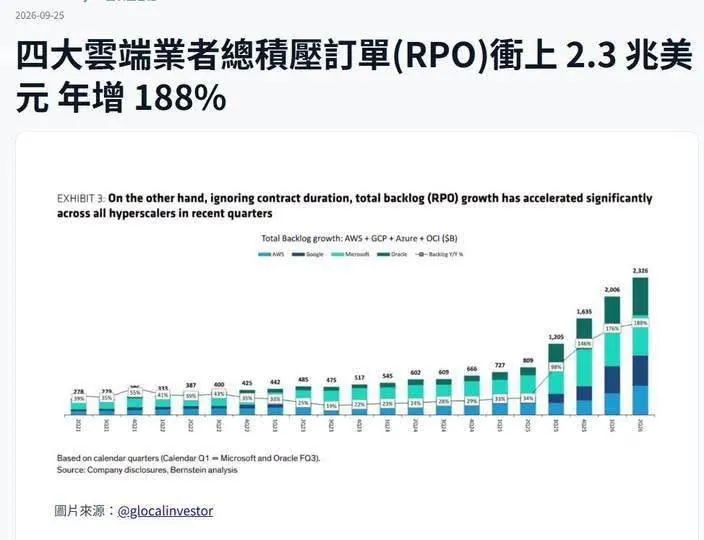
圖中的變化:
・2021 到 2025 年上半年:從約 2,800 億成長到 8,000 億美元,年增率穩定在 20~40%
・2025 年第三季:跳到約 1.2 兆,年增 98%
・2026 年第二季:約 2.33 兆美元,年增 188%
轉折點在 2025 年下半年,主因是 OpenAI 等 AI 公司跟雲端業者簽了超大型、多年期的算力合約。
━━━━━━━━━━
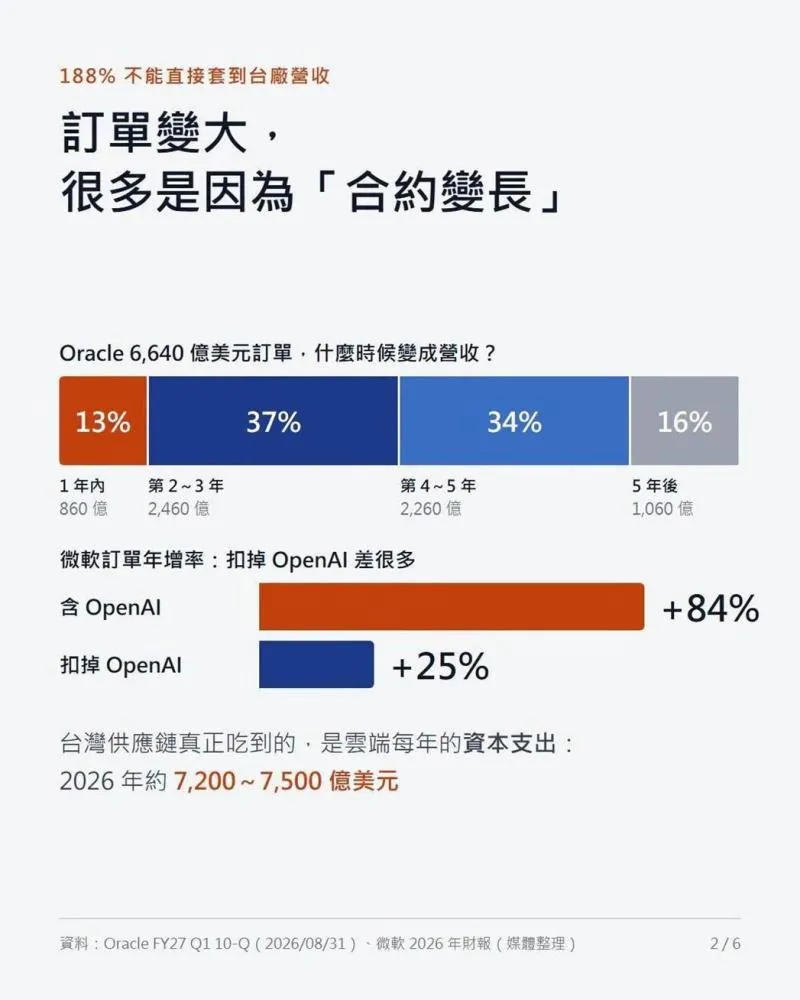
一張五年約跟一張一年約,RPO 看起來可能一樣大,但每年真正貢獻的營收差很多。
最清楚的例子是 Oracle:
6,640 億美元的 RPO,只有 13%(約 860 億)會在未來 12 個月認列,
37% 在第 2~3 年,34% 在第 4~5 年,剩下的在五年之後。
另一個重點是客戶集中:
微軟 RPO 年增 84%,但扣掉 OpenAI,只剩 25%。
我粗估跟 OpenAI、Anthropic 兩家 AI 公司相關的承諾,可能佔這 2.3 兆的四分之一到三分之一(個人推估,非公司數字)。
所以台灣供應鏈真正吃到的,不是 RPO 本身,而是雲端業者每年的「資本支出」。
2026 年四大雲端加上 Meta 的資本支出約 7,200~7,500 億美元,市場預期 2027 年接近 1 兆。
━━━━━━━━━━
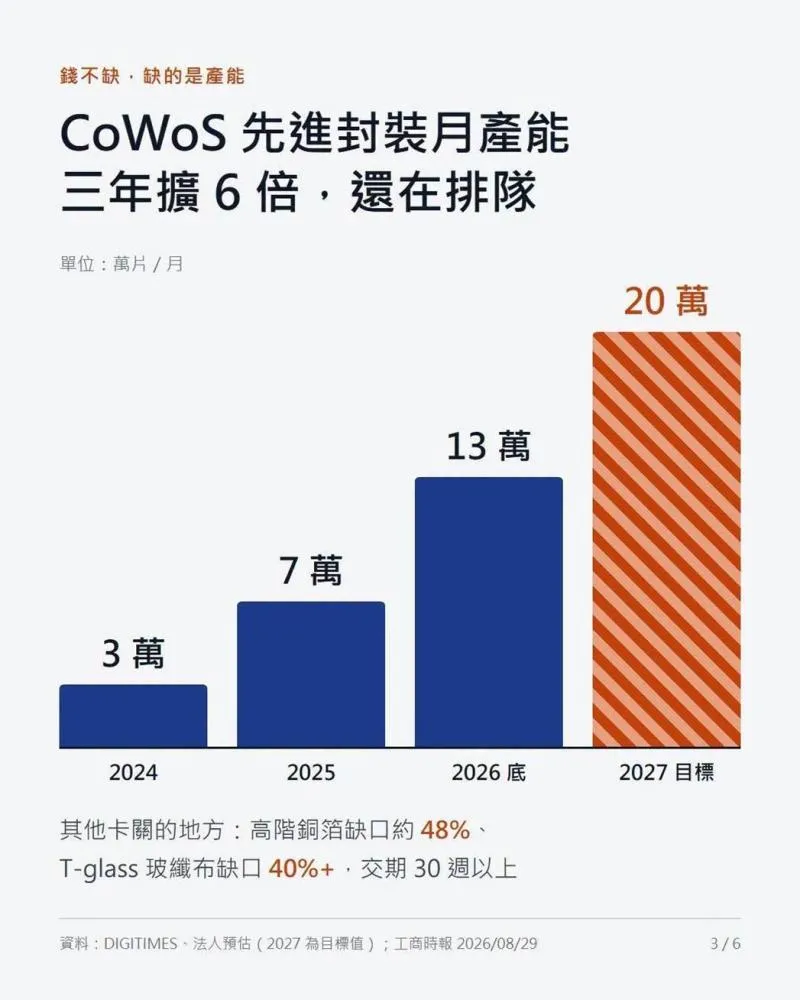
1. 先進封裝:AI 晶片大到要用 CoWoS 把 GPU 和記憶體拼在一起。晶圓代工龍頭的 CoWoS 月產能,從 2024 年約 3 萬片,擴到 2026 年底 12~13 萬片,2027 年目標 18~20 萬片,還是在排隊。
2. 高速材料:新一代伺服器的傳輸速度,逼著電路板要用更高階的玻纖布和銅箔。產業估計 2026 年高階銅箔缺口約 48%,T-glass 玻纖布缺口超過 40%,交期 30 週以上。
3. 光源:伺服器之間改用光傳輸,雷射要用磷化銦(InP)材料,供應商很少。
4. 電力與散熱:機櫃功率越來越高,氣冷不夠用,要改液冷;變壓器交期長達好幾年。
━━━━━━━━━━
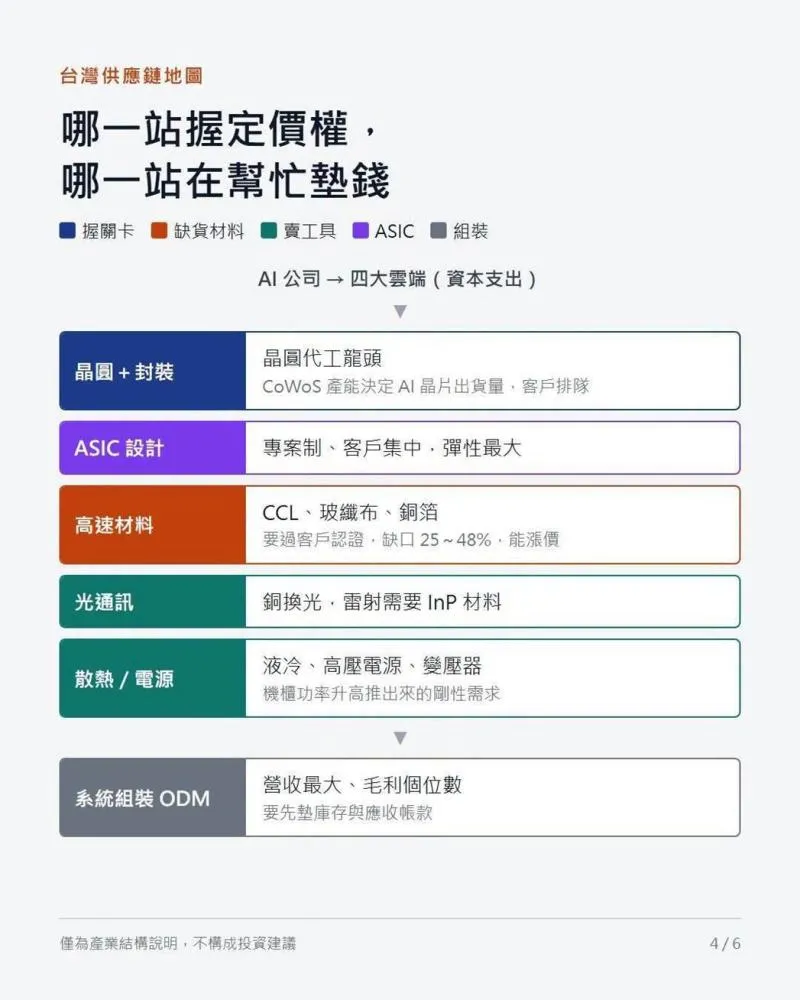
▍晶圓代工+先進封裝:整條鏈最大的關卡
CoWoS 產能決定 AI 晶片能出貨多少,客戶要排隊,定價權最高。
▍高速材料(CCL、玻纖布、銅箔):缺貨+能漲價
材料要通過客戶認證,新進者很難馬上補上產能,漲價轉嫁得出去。
不過最高階的 T-glass 玻纖布,主力供應商在日本,台廠多半是第二供應來源。
▍光通訊、散熱、電源:需求剛性的工具供應商
傳輸改用光、機櫃改用液冷、電源架構升級,都是物理限制推出來的需求。
▍ASIC 設計服務:彈性最大
接的是專案,客戶集中度高,一個專案的得失對營收影響很大。
▍系統組裝 ODM:量最大、毛利最薄
營收最大,但毛利率只有個位數,還要先墊庫存和應收帳款。
在評估產業供應鏈時,搞清楚各環節處於哪一站、有沒有定價權,比單看表面營收成長更有參考價值。
━━━━━━━━━━
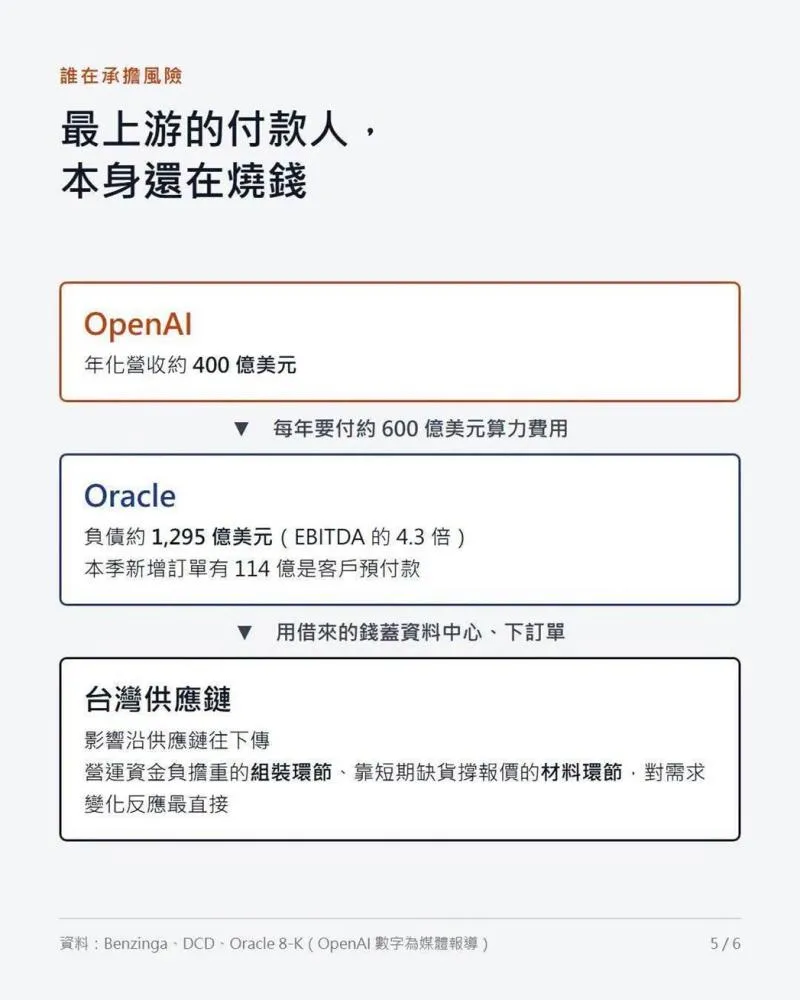
・OpenAI 對 Oracle 的算力承諾約每年 600 億美元,比它目前約 400 億美元的年化營收還高(媒體報導)
・Oracle 負債約 1,295 億美元,約 EBITDA 的 4.3 倍;本季新增的訂單裡,有 114 億是客戶預付款,用途寫明是「資本支出」
如果 AI 公司募資出問題,傳到台灣這端,影響會沿著供應鏈往下傳。
從產業結構來看,營運資金負擔重的組裝環節,以及靠短期缺貨撐起報價的材料環節,對需求變化的反應通常最直接。
另外要提醒,供應鏈月營收年增 100% 以上的數字裡,有一部分是材料漲價,不全是出貨量。觀察產業景氣時,毛利率的變化會比營收更能反映實際狀況。
━━━━━━━━━━
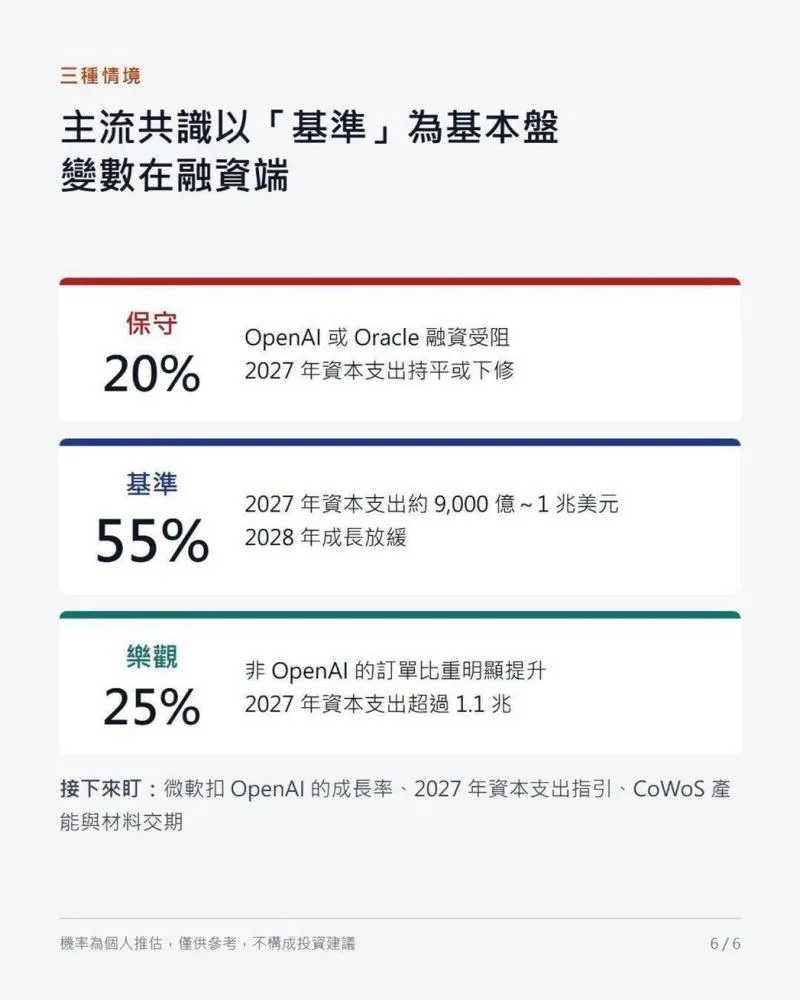
・基準(約 55%):2027 年資本支出約 9,000 億~1 兆美元,2028 年成長放緩
・樂觀(約 25%):推論需求加速,非 OpenAI 的訂單比重明顯提升,2027 年資本支出超過 1.1 兆
從目前各大研調與外資模型的假設來看,主流共識大致已經把基準情境列為基本盤。
真正的變數依然在融資端的承接力道,而非終端運算需求。
━━━━━━━━━━
看微軟扣掉 OpenAI 後的成長率,還有 Oracle 未來 12 個月認列的比例有沒有上升。
(10 月底到 12 月的財報季)
2. 2027 年資本支出指引
合計超過 1.1 兆代表需求再加速,持平則代表這一輪開始放緩。
(10 月底到明年 2 月陸續公布)
3. 瓶頸的價格跟交期
晶圓代工龍頭 10 月中法說會對 CoWoS 產能的說法,以及玻纖布、銅箔的報價和交期。
材料報價轉平、交期縮短,通常會比營收更早轉向。
━━━━━━━━━━
一句話總結:
2.3 兆美元的訂單是真的,但它是好幾年的帳,而且集中在少數幾家還在燒錢的 AI 公司。
與其問「AI 供應鏈還能熱多久」,不如先分清楚:哪些環節握有關卡,哪些環節在幫忙墊錢。
*本文僅為公開資料整理與個人觀點分享,不構成任何投資建議、推介或買賣依據。文中提及的公司僅用來說明產業位置,不代表對個別股票的看法,投資請自行判斷並承擔風險。
資料來源:Bernstein、Oracle 10-Q、各公司財報、DIGITIMES、工商時報、Futurum 等公開資訊(資料截至 2026/09)
#AI #雲端 #RPO #CoWoS #供應鏈 #半導體 #產業分析
這筆錢會流到台灣供應鏈的哪些環節?哪些環節握有定價權,哪些其實在幫忙墊錢?(僅說明產業鏈,相關公司請自尋)
━━━━━━━━━━
【一、這張圖在講什麼】
圖裡統計的是 AWS、Google Cloud、微軟 Azure、Oracle 四家雲端業者每一季的「RPO」。RPO(剩餘履約義務)就是:客戶已經簽約、但還沒認列成營收的訂單金額。
你可以把它想成雲端業者「手上已經簽到、未來會陸續入帳的生意」。
圖中的變化:
・2021 到 2025 年上半年:從約 2,800 億成長到 8,000 億美元,年增率穩定在 20~40%
・2025 年第三季:跳到約 1.2 兆,年增 98%
・2026 年第二季:約 2.33 兆美元,年增 188%
轉折點在 2025 年下半年,主因是 OpenAI 等 AI 公司跟雲端業者簽了超大型、多年期的算力合約。
━━━━━━━━━━
【二、188% 不能直接套到台廠營收】
圖的標題有一句很容易被忽略:「ignoring contract duration」,也就是「不考慮合約年期」。一張五年約跟一張一年約,RPO 看起來可能一樣大,但每年真正貢獻的營收差很多。
最清楚的例子是 Oracle:
6,640 億美元的 RPO,只有 13%(約 860 億)會在未來 12 個月認列,
37% 在第 2~3 年,34% 在第 4~5 年,剩下的在五年之後。
另一個重點是客戶集中:
微軟 RPO 年增 84%,但扣掉 OpenAI,只剩 25%。
我粗估跟 OpenAI、Anthropic 兩家 AI 公司相關的承諾,可能佔這 2.3 兆的四分之一到三分之一(個人推估,非公司數字)。
所以台灣供應鏈真正吃到的,不是 RPO 本身,而是雲端業者每年的「資本支出」。
2026 年四大雲端加上 Meta 的資本支出約 7,200~7,500 億美元,市場預期 2027 年接近 1 兆。
━━━━━━━━━━
【三、錢不缺,缺的是產能跟時間】
錢到位了,東西不一定做得出來。這一輪有四個物理限制,台灣每一站都在場:1. 先進封裝:AI 晶片大到要用 CoWoS 把 GPU 和記憶體拼在一起。晶圓代工龍頭的 CoWoS 月產能,從 2024 年約 3 萬片,擴到 2026 年底 12~13 萬片,2027 年目標 18~20 萬片,還是在排隊。
2. 高速材料:新一代伺服器的傳輸速度,逼著電路板要用更高階的玻纖布和銅箔。產業估計 2026 年高階銅箔缺口約 48%,T-glass 玻纖布缺口超過 40%,交期 30 週以上。
3. 光源:伺服器之間改用光傳輸,雷射要用磷化銦(InP)材料,供應商很少。
4. 電力與散熱:機櫃功率越來越高,氣冷不夠用,要改液冷;變壓器交期長達好幾年。
━━━━━━━━━━
【四、台灣供應鏈:哪一站握定價權,哪一站在幫忙墊錢】
同樣在這條鏈上,每一站的角色差很多。以下用產業環節來分:▍晶圓代工+先進封裝:整條鏈最大的關卡
CoWoS 產能決定 AI 晶片能出貨多少,客戶要排隊,定價權最高。
▍高速材料(CCL、玻纖布、銅箔):缺貨+能漲價
材料要通過客戶認證,新進者很難馬上補上產能,漲價轉嫁得出去。
不過最高階的 T-glass 玻纖布,主力供應商在日本,台廠多半是第二供應來源。
▍光通訊、散熱、電源:需求剛性的工具供應商
傳輸改用光、機櫃改用液冷、電源架構升級,都是物理限制推出來的需求。
▍ASIC 設計服務:彈性最大
接的是專案,客戶集中度高,一個專案的得失對營收影響很大。
▍系統組裝 ODM:量最大、毛利最薄
營收最大,但毛利率只有個位數,還要先墊庫存和應收帳款。
在評估產業供應鏈時,搞清楚各環節處於哪一站、有沒有定價權,比單看表面營收成長更有參考價值。
━━━━━━━━━━
【五、誰在承擔風險】
這條鏈最上游的付款人,本身還在燒錢。・OpenAI 對 Oracle 的算力承諾約每年 600 億美元,比它目前約 400 億美元的年化營收還高(媒體報導)
・Oracle 負債約 1,295 億美元,約 EBITDA 的 4.3 倍;本季新增的訂單裡,有 114 億是客戶預付款,用途寫明是「資本支出」
如果 AI 公司募資出問題,傳到台灣這端,影響會沿著供應鏈往下傳。
從產業結構來看,營運資金負擔重的組裝環節,以及靠短期缺貨撐起報價的材料環節,對需求變化的反應通常最直接。
另外要提醒,供應鏈月營收年增 100% 以上的數字裡,有一部分是材料漲價,不全是出貨量。觀察產業景氣時,毛利率的變化會比營收更能反映實際狀況。
━━━━━━━━━━
【六、三種情境】
・保守(約 20%):OpenAI 或 Oracle 融資受阻,2027 年資本支出持平或下修・基準(約 55%):2027 年資本支出約 9,000 億~1 兆美元,2028 年成長放緩
・樂觀(約 25%):推論需求加速,非 OpenAI 的訂單比重明顯提升,2027 年資本支出超過 1.1 兆
從目前各大研調與外資模型的假設來看,主流共識大致已經把基準情境列為基本盤。
真正的變數依然在融資端的承接力道,而非終端運算需求。
━━━━━━━━━━
【七、接下來盯這三件事】
1. 訂單的品質,比總數重要看微軟扣掉 OpenAI 後的成長率,還有 Oracle 未來 12 個月認列的比例有沒有上升。
(10 月底到 12 月的財報季)
2. 2027 年資本支出指引
合計超過 1.1 兆代表需求再加速,持平則代表這一輪開始放緩。
(10 月底到明年 2 月陸續公布)
3. 瓶頸的價格跟交期
晶圓代工龍頭 10 月中法說會對 CoWoS 產能的說法,以及玻纖布、銅箔的報價和交期。
材料報價轉平、交期縮短,通常會比營收更早轉向。
━━━━━━━━━━
一句話總結:
2.3 兆美元的訂單是真的,但它是好幾年的帳,而且集中在少數幾家還在燒錢的 AI 公司。
與其問「AI 供應鏈還能熱多久」,不如先分清楚:哪些環節握有關卡,哪些環節在幫忙墊錢。
*本文僅為公開資料整理與個人觀點分享,不構成任何投資建議、推介或買賣依據。文中提及的公司僅用來說明產業位置,不代表對個別股票的看法,投資請自行判斷並承擔風險。
資料來源:Bernstein、Oracle 10-Q、各公司財報、DIGITIMES、工商時報、Futurum 等公開資訊(資料截至 2026/09)
#AI #雲端 #RPO #CoWoS #供應鏈 #半導體 #產業分析
【11月木桐講座 : 上漲股的籌碼DNA】
https://www.facebook.com/share/p/1M8JU1s6i9/ 


如想留言評分,請先 登入會員!