

回到1960:巴菲特的經典戰役 - 桑伯恩地圖案的啟示與反思
2025 Dec 22 投資雞湯文

( 圖片來源 : https://www.valuespreadsheet.com/blog/warren-buffett-history )
前言:在懷疑中前行的年輕大師
1960年,對於當時僅30歲的巴菲特來說,並不是一個充滿掌聲的年份。儘管他已展現出優異的報酬,但在當時的奧馬哈並不被看好,甚至有人中直言:「一年內他就會消失」。那是一個蘇聯太空競賽領先、美國經濟衰退、甘迺迪與尼克森激戰大選的動盪年代。
然而,正是在這種充滿「投機」與「懷疑」的氣氛中,巴菲特展現了他最核心的投資價值:極度的理性與對假設的挑戰。
核心哲學 : 「1 美元原則」與「高爾夫策略」
巴菲特早期提出了兩大投資哲學:
1. 盈餘保留的終極測試: 巴菲特提出了一個極其簡單卻殘酷的標準:公司每保留 1 美元的利潤,是否能創造超過 1 美元的市值?
如果答案是否定的,那公司就應該發放股利。但他認為,如果他能持續擊敗市場,將資金留在手中產生的回報遠高於股東自行投資,那麼「不發放股利」就是對股東最大的負責。
2. 贏在「標準桿」之下:巴菲特將投資比作高爾夫。在一個標準桿數為3桿的球道上,如果你的成績是4桿,那就不如在標準桿數為5桿的球道上,用5桿擊球入洞的成績。因此他制定的策略非常具有啟發性:
-
平淡或熊市:追求顯著高於平均市場的表現。
-
大牛市: 只要追平或略低於平均即可。
這反映了一種「防守型進攻」的思維,1960年的S&P 500走勢波動劇烈且最終近乎平盤,而巴菲特卻憑藉著這種策略,在那一年交出了22.8%的優異成績。

( 圖片來源 : 股市長贏之道 )
經典戰役 : 桑伯恩地圖的收購藝術
這筆交易記錄了巴菲特職業生涯中極具代表性的「煙屁股投資法」升級版。
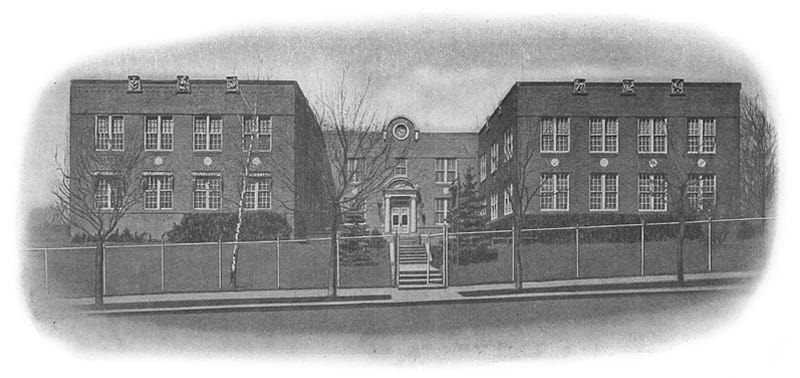
桑伯恩地圖公司曾是行業巨頭,但隨著保險業整併,其地圖業務日漸萎縮。然而巴菲特發現了一個巨大的錯誤定價:市場僅僅把桑伯恩看作一家走下坡的地圖公司,卻忽略了它背後的「小金庫」。
當時的情況如下:
-
股價:每股45美元。
-
隱藏價值:公司持有的投資組合(債券與股票)價值高達每股 65 美元。
-
機會:投資人可以用45美元買到價值65美元的有價證券,還「免費」贈送一個雖然萎縮但仍有獲利的地圖業務。
這就是巴菲特所謂的「安全邊際」。他不僅僅是買入,更展現了早期積極投資人的姿態。他投入35%的資金,聯手志同道合的股東,最終掌控了4.6萬股,成功進入董事會。
巧妙的換股協議:為了避開直接賣出證券產生的200萬美元稅款,巴菲特推動了一場優雅的「換股邀約」:讓公司用手中的投資組合回購想要退出的股東股票。這不僅讓巴菲特實現了獲利翻倍,也提升了股東權益報酬率(ROE)。
( 圖片來源 : https://sanborn.com/tag/history/ )
但現在距離1960年已超過一甲子,我們可以針對上述內容進行一些反思
反思一 :「1美元原則」的侷限性
巴菲特認為「只要我能擊敗市場,就不該發股利」,這個前提是得具備如巴菲特般優秀的投資能力。
在現代高成長科技業(如輝達或早期Google),保留盈餘是為了投入研發以維持護城河。巴菲特的1美元原則更多是基於「資本配置」(買別家股票),而非「產業創新」。
如果一個領導者對自己的配置能力過於自信,而忽略了外部環境的結構性改變,這個原則會變成拒絕還錢給股東的藉口。
反思二:「安全邊際」在資訊透明化時代的存續
桑伯恩地圖案的成功,建立在「市場沒發現資產價值」的前提上。
1960年資訊傳遞緩慢,巴菲特可以翻閱厚重的財報挖掘隱藏資產。但在 AI 與量化交易普及的2025年,這種「每股資產65元、股價45元」的套利機會幾乎消失,我們是否還能依賴這種「撿便宜」的思維?
反思三:集中投資35%在單一個股,真的不是賭博嗎?
巴菲特在桑伯恩案投入了35%的資金,這建立他能「掌控結果」(進入董事會推動重組)。如果你只是普通散戶,沒有控制權,這種集中度帶來的不是安全邊際,而是流動性與單點失敗風險。
當你準備重壓某一檔標位時,你是因為「看好它會漲」,還是因為你「掌握了能改變結果的關鍵因素」?
結語:永遠挑戰你的投資前提
1960 年的巴菲特教給我們的,不只是如何買入便宜貨,而是如何獨立於主流意見之外思考。當整個奧馬哈都在懷疑他時,他用數據(桑伯恩的資產負債表)做出了回應。
PS 給讀者的思考題
我們看到的是成功的桑伯恩案,但在那個年代,或許有其他投資者模仿這種做法卻因為公司宣告破產或隱藏債務而失敗,我是否給了你一種「只要找隱藏資產就能贏」的錯覺?
如果你是1960年的巴菲特,面對一個業務萎縮但滿手現金的公司,你會選擇「直接清算領錢走人」,還是「介入經營重整地圖業務」?
以上簡單分享酌供參考
打個小廣告 : 訂閱資料試用版申請,請參考以下連結說明
https://www.facebook.com/share/p/1JU8hSdDGC/
我在本週五有一場簡短的直播,主題是「一頁快速檢視資金排名與大戶籌碼概況的新工具」,請參考FB貼文
https://www.facebook.com/share/p/1Fnzs32mAJ/?mibextid=wwXIfr
打個小廣告
-《股市長贏之道》購書連結 https://reurl.cc/6bbgVr
-我的FB社團 : 笨狗的馬後炮回測https://www.facebook.com/groups/476349050940019
相關文章


季報月報三年數據整理2026Q2,2026.08
整理台股近三年季報與月報數據,涵蓋單季EPS、四季ROE、毛利率、單月營收年增率等欄位,2026Q2、2026.08最新更新,提供下載連結供讀者查閱。
- 2026 Sep 12

如想留言評分,請先 登入會員!