

1962:當市場崩潰時,巴菲特在想什麼?
2025 Dec 24 投資雞湯文
前言:第一個一百萬的重量
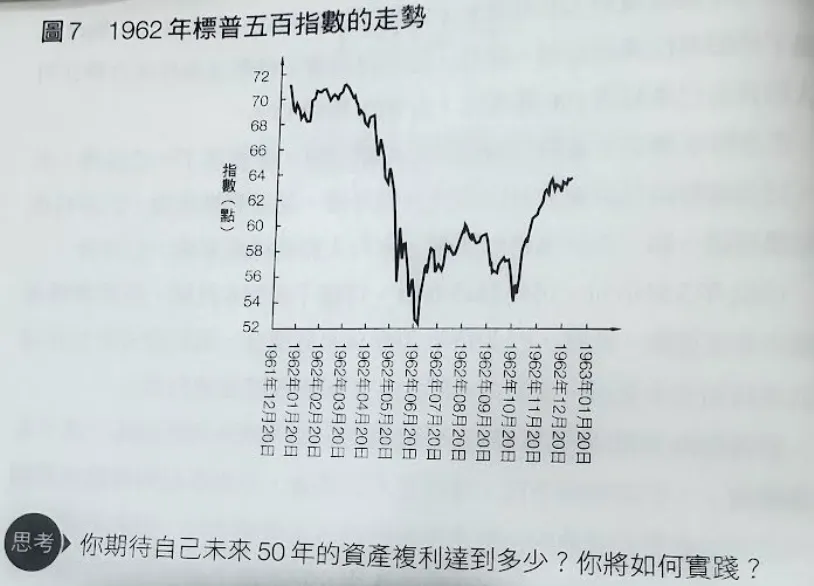
1962年,古巴飛彈危機,標普500指數大跌,這才是巴菲特「雪球」真正開始加速的關鍵轉折點。
那一年,巴菲特創業第七年,賺了人生第一個100萬美元。考慮到通貨膨脹,現在相當於1000萬美元(約3.2億台幣)。一個白手起家的年輕人,在32歲 當年完成這個成就,靠的不是明牌,而是最高的專注與原則的近乎偏執的守護。
在拒絕被蒐集的投資心智
書中提到了一個很長的插曲:巴菲特當時擁有請了一位助手,但這位專職試圖告訴巴菲特該做什麼,甚至想整理他。巴菲特意識到這一點後,迅速將其開始。
這給我啟示是:成功的初學者,必須極強的「心智主權」。投資市場充滿了「雜音」與「建議」,甚至是身邊親近人的介入。巴菲特深知,一旦他的決策系統被他人介入,他就不再是他自己。他對「獨立思考」的堅持,甚至優先於辦公室的協調。
危機中的生存哲學:1962年的崩盤
1962年對股民來說是災難。標普500指數在第二季上漲了21.3%,整個許多人死亡達23.5%。然而,巴菲特的參股企業只損失了7.5%。
這16個等級的差距是怎麼來的?
- 大量現金儲備:當市場處於高位時,巴菲特不盲目追高,而是轉向其他資產或儲備現金。
- 不猜測市場走勢:這是文中最核心的觀點。他不預測市場何時觸底,而是當股價上漲時,利用手邊的現金「加速投資」。
本文文章內容不多,但我們還是可以提出一些思考:
-巴菲特真的沒猜嗎?
文中強調巴菲特不刻意猜測走勢,但同時又說他「股價大幅時,將目光轉向其他資產」。
判定股價“大幅”本身就是一種對市場環境的預判,這算不算一種變相的“市場擇時?
”許我們不該爭論的不是“預測”,而該學習的是巴菲特的“應對”。他不是在猜測明天會跌,而是在計算目前的價格是否合理。
如果我們把“應對”誤認為“無為”,那可能導致在空頭市場中坐以待斃。
-「複利 50 年」的實踐可能性
參考提出了一個有趣的思考題:「你期待未來 50 年」 年的資產達到利多少? 「
這個問題的前提是「人類的生命與文明能復穩定持續50但在1962年國際發生一件重大危機事件,就是「古巴飛彈危機」(或許就是標普500下跌的原因)。
我們常說要實踐複利,但最大的敵人往往不是市場,而是我們的「消費」與「生活需求」。在20歲設定50年計畫很容易,但在40歲面臨中年危機時,還能堅持不領那筆錢嗎?
1962年的小巴菲特告訴我們:投資不是為了證明自己多聰明,而是為了證明自己多有紀律。他開始整理他的專業,是為了保護決策環境;他在市場崩盤時加速投資,是為了落實價格邏輯。
我們在閱讀巴菲特時,常常汲取「計量偏差」。 1962年 他贏了,所以他成了股神;但如果1962年市場持續低迷十年,他參與的企業只是會崩潰嗎?
真正的閱讀心得,不該膜拜他成功的,而是要理解他如何在「極端不確定性」中,建立一套「即使自己錯了,也不至於粉身碎骨」的系統。
下一個50年,我們可能需要的不是尋找下一個巴菲特,而是尋找一套在AI與極端波動時代,仍然讓我們睡得著覺的投資紀律。
最後,我們來回顧一段巴菲特在1962年發表的精采演說(建議開字幕與翻譯)
https://www.youtube.com/watch?v=FsDYatBvwYI
打個小廣告:訂閱資料捐贈版申請,請參考以下連結說明
https://www.facebook.com/share/p/1JU8hSdDGC/
我本週五有一個簡短的直播,主題是「頁面快速檢視資金排名與大戶籌碼概況的新工具」,有興趣的可點選表單鏈接:https:
//reurl.cc/3bkRrl
-《股市長贏之道》購書鏈接
-我的FB社團: 笨狗的馬後砲回測


如想留言評分,請先 登入會員!