

1997年的生存遊戲:當亞洲在流血,奧瑪哈的鴨子正盯著暴風雨後的池塘
2026 Feb 12 投資雞湯文
亞洲金融風暴的殘酷與波克夏的優雅身位
1997年7月,泰國放棄固定匯率制,瞬間引發東南亞經濟大崩盤,東南亞的資產價格跌到慘不忍睹,股市腰斬再腰斬,然而波克夏交出了一張淨值增長34.1%的成績單,但巴菲特卻表現得極好其謙遜,甚至有點冷淡,他對股東說,狂風巨浪,細小的鴨子會小心觀察大浪過後,其他蓄水池裡的鴨子都到了哪裡,這句話真的很精妙,在所有權人都在討論如何進攻的時候,他在觀察生存率。
他意識到公司規模變大之後,尋找高額融資機會變得極為困難,他甚至回想起1951年在哥倫比亞大學的日子,專門抓住一個賺1萬字的機會,就能讓投資效益翻倍,但現在,他5億看似的成功投資才能達到同樣的效果。這種規模帶來的邊際效用遞減,是他那一整年焦慮的根源。
等待最理想的格子:擊球科學的投資實踐
1997年的巴菲特一直在做一件很「反人類性」的事:賣出,那一年的標普五百指數長得火箭一樣,但他選擇賣出了大約5%的部分,他同時調整了債券與股票的比例,目的是為了適應對市場相對價值的認知,這種調整一直持續到1998年。
而在這種收縮防線的同時,他卻把內布拉斯加家具店和冰雪皇后的收購提前,他對冰雪皇后的收購特別有趣,他說查理和他運用了對產品的認知,他們是那裡的常客,這就是所謂的“把錢花放在餐桌上”,其實這種簡單、產業產權、擁有競爭優勢且由傑出人才的標籤的打擊區。
1997與2020的日股對決:關於「獲利效率」的質變
和現在的大舉投資日股相比,1997年的巴菲特是完全不考慮的,當時巴菲特的回答很乾脆:它們雖然規模大,但不盈利,ROE只有5%,這說直接週期性中成為了當時日本經濟的痛點,也顯示了他對高盈利能力和高收益企業的極端偏好。
我們可以透過下面的對比這兩個時空的宏觀與微小差異: 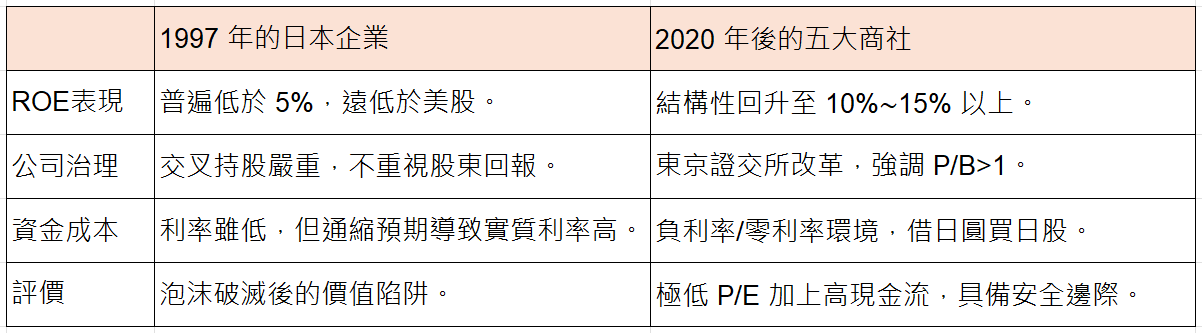
關鍵差異一:從「價值陷阱」變成了「套利空間」
1997年,巴菲特看不上日本,因為當時的日本企業是典型的「資產有效但轉型危機」,ROE只有5%,但到了2020年,五大商社(三菱、三井、伊藤忠、丸紅、住友)經歷了長達二十年的瘦身,業務從簡單的貿易轉向全球能源與資源投資,能力大幅提升。
更重要的是投資成本的變化,巴菲特在2020年的操作並不是單純的“買入”,而是“借低利日圓債(利率1%)來買入利率更低於5%的日股”,這在財務上接近一種無風險套利,這與1997年單純看基本面優劣的邏輯完全不同。
關鍵差異二:營運模式的「伯克夏化」
可能會發現,這五家大商公司現在的運作邏輯,其實跟波克夏非常像:確信佈局:涵蓋能源、礦產、糧食、零售。強勁的槓桿:它們本質上是高度槓桿但控制力極強的投資控股公司。
巴菲特在1997年強調「生意要簡單」,而2020年的日本商社雖然業務龐雜,但他們對巴菲特來說變成了一個「日圓計價的指數基金」,他買的不是某個特定的生意,而是日本綜合國力中最強的那部分資本運作效率。
大宗商品的奇襲:原油、白銀與零息債券
很多人覺得巴菲特只買可口可樂或吉列刮刀,但1997年的紀錄告訴我們,他玩起商品期貨跟貴金屬也是狠角色。截至1997年底,波克夏持有1,400萬桶原油期貨合約,未實現利潤1,160萬則,最後平倉的部分貢獻了6,190萬美元的利潤。
更驚人的是白銀,當時他持有了1.112億盎司,這筆投資貢獻了9,740萬美元的稅前利潤,他在白銀上的邏輯非常純粹:基於對市場長期的供需觀察,他注意到白銀庫存突然大幅減少,由此供需失衡的結論。
此外,他還持有46億美元的長期美國零息債券,由於利率下降,1997年的未實現利潤高達5.98億美元。
這三項非傳統投資加起來,在當年亞洲金融崩盤、美股逆勢不回檔的一年裡,為他提供了極強的緩衝,當時很多人東南亞泡沫破滅,資金對沖基金賺走了,應該繼續做多美國,但巴菲特卻開始輕輕賣出股票,這種操作度與“無常勢,水無常賣了」的智慧,他只賣板」的智慧,他只賣了他的智慧」的智慧,他只賣
聽其言更要觀其行:巴菲特的靈活與我們的盲點
1996年巴菲特才在大力宣傳長期持股的重要性,甚至忘記了「如果不願意持有一檔股票10年,連10分鐘都不要持有」,結果墨跡未幹,1997年下半年他就開始大舉賣出股票,這說明了什麼?這說明了嚴格大師的「話」是說給直覺聽的,但他的「手」是跟著數據和常識動的。
這種轉變展現了極強的認知,當東南亞經濟崩盤、美股估值過高、利率環境發生變化時,他會毫不猶豫地背棄自己幾個月前才宣揚的教條,這才是我們最該學習的地方,投資不是守寡,不需要對某種策略進行廉價的貞操感。
1997年的巴菲特,涉及買進冰雪皇后穩定恐慌的實體企業,涉及這種期貨市場與債券市場大口吃肉,同時又在高點調節股票,這種全方位的資產配置與動態調整,才是波克夏那個場亞洲金融風暴中屹立不搖的真相。
我們在看這些歷史那個片段的時候,很容易陷入一個「事後諸葛」的英雄崇拜,但如果回到1997年,看著標普五百指數那條幾乎陡峭上漲的橢圓形,你真的能忍住不去追高,轉而去買一堆白銀和零息債券嗎?這就是為什麼大師之所以是大師,而一般人只是蓄水池裡逐波流的鴨子。
小結
這篇文章不是要教你什麼發財秘訣,因為1997年的機會已經過去了,但我希望能讓你重新思考,那就是我們奉為圭臬的“長期持有”與“簡單投資”,在真實的血腥戰場上,究竟有多少操作空間,巴菲特的成功,往往出現他沒說出口的那部分:對規模的恐懼、對規模的冒險。
我們不需要把大師當成神,只需要逼迫當成一個在極其殘酷的生存遊戲中,玩得比我們開始更久、更無情的高手,你會發現,當你開始挑戰那些所謂的假設與前提時,投資才真正變得有趣。
如果你也對1997年那段歷史有興趣,或是你還在實戰中發現大師的理論與市場現實有鴻溝,歡迎一起聊聊。
打個小廣告
- 近期我推出全上市櫃「頁面檢視表」試用版申請,詳情請參考FB貼文(連結請點我),若有興趣可在該貼文留言168,我將寄送申請表單連結。
-《股市長贏之道》購書鏈接
-2026年3月木桐現場音樂會已開放報名,歡迎支持小弟的音樂會,請參考以下鏈接


如想留言評分,請先 登入會員!