

1996年,拆解巴菲特的10年與10分鐘
2026 Feb 11 投資雞湯文
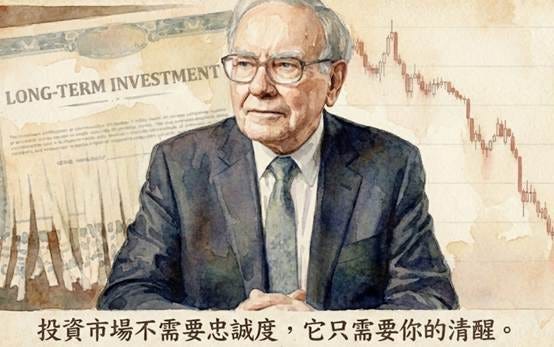
你一定聽過這句話:「如果你不願意持有一顆股票10年,那就連10年」鐘都不要持有。 」這句話在投資圈簡直是金字招牌,甚至被很多人當成「套牢後的止痛藥」,但老實說,當我深入研究那一年巴菲特到底做了什麼,我發現我們可能都被這句話充滿詩意的話給錯了,我們得把過濾器拿掉,看看那個1996年的真實樣貌,那是一次精準獵殺及極度精的決策。
1996年:那個美到了讓人忘記回檔的黃金時代
那一年的美國氣氛好到不了,柯林頓成功連任,經濟表現就像在開外掛,如果你標普五百幾乎沒有回檔,繼1995年的大漲後繼續狂奔,在這樣的大環境下,波克夏的淨值居然還能再增長36.1%,當時很多人覺得巴菲特和蒙格只是「按兵不動」,把這視為一種老牌的智慧,但我認為,與其說他們是懶得動,不如說他們是在等一個真正扣值得動扳機的目標。
當時的市場傳言,短期內更是沒停過意,但對老巴來說根本就是雜誌,他在的公司種族沒有很多變,這讓我想到一個很奇妙的比喻,這就像你買了下一批有潛力的NBA新秀,你的收穫最終會在少數幾個能進入名人堂的天才身上,當你握著麥可‧
1996年的巴菲特,其實就是在做這種「獵尋喬丹」的遊戲,他偏好那些變化不大的公司與產業,波動因為太快的行業雖然能帶來短期財富,卻無法提供那種可以預見的長期穩定性,對他來說,面對熱門流行產業,持保留態度才是活得久的關鍵。
國際飛安公司:一場只花了60秒的15億美元豪賭
很多人都說巴菲特很慢,但他快起來的時候簡直像個掠奪者,1996年,波克夏以15億美元收購了國際飛安公司,卡斯交易最誇張的地方決定,巴菲特對這家公司的經營狀況太熟悉了,他只花了短短60秒就得到了剛才的巨額收購,60耶!我連選午餐都吃什麼都差不多5分鐘。
這家公司的背景非常硬,創始人阿爾伯特本身就是個傳奇,他曾是泛美航空的機長,熱愛飛行到了一個極限,這家公司在全球擁有175座飛行模擬器,有的造價甚至高達1900萬美元,就是所謂的“護城河”,你想要進場競爭?
收購的結構也很有趣,51%換現金,剩下的換波克夏的A股和B股,讓不知道的股東不僅拿到了現金,還能搭上波克夏台這個噴射機,巴菲特在股東大會上說,雖然增長公司變慢了,但它們能持續產生強大的矛盾,這就是“以利守為守」的平衡,但絕對靠這裡,我絕對靠那對股的力量,而是靠幾十年的平衡感,而是對真錢
那句「十年神諭」的毒雞湯陷阱
好,我們現在來聊最關鍵的這部分,那句話「不願意抱10年,就不要抱10分鐘」,真的害慘了投資人,書裡寫得很直白,如果你仔細觀察巴菲特的實際操作,你會發現他根本不是那種「買了就死抱」的鐵頭功,當他面對決策偏見,或者發現資產已經沒有比未來的時候誰,他已經沒有比未來的時候
長期持有的核心,其實是對企業基本面有信心,但市場和企業環境是動態的,當及時預測與現實不符時,調整策略才是真正的理性,這重點是巴菲特在投資中專注原則又不失靈活的智慧,如果你只是盲目地聽他的名言,卻沒有看到他背後的「斷捨離葬」,你很可能是在陪葬的公司。
葛拉漢與巴菲特的黃金交叉點
書中也提到了一個很有趣的對比,就是巴菲特和他的恩師葛拉漢的區別,蒙格說,巴菲特當時比葛拉漢更加富有且堅固,是因為他站在巨人的肩膀上往前走。
巴菲特自己補充了一個關鍵點:他在投資上花的比葛拉漢多離婚,葛拉漢有很多不同的愛好,會被各種事物,但巴菲特關注於投資,更重要的區別在於,巴菲特會去研究公司並參與管理,而葛拉漢投資者不應該去考察企業,他應該認為研究的是“股票”本身,而不是“公司”本身,這只是“公司”本身,這只是彼此之間最區別的股票。
巴菲特說,買股票就是買公司的一部分,這兩者之間有巨大的鴻溝,專注這種力量、努力與堅韌,才是他能夠超越導師的真正原因,他把當一門學科、一個對投資流派經營,而不是簡單的數字遊戲。
來自台股實戰的衝突:挑戰大師的生存法則
讀完歷史,雖然我內心充滿敬意,但我還是想挑戰巴菲特的觀點,雖然巴菲特說過那句話「十年神諭」,但在台股市場,這種策略可能存在巨大的盲點。
台股是一個以電子零組件、半導體代工為主的市場,產業循環極為相似,如果你在1996年的台灣,對著當年的熱門股大喊「我要持有10年」,結果可能會讓你傾家蕩產。在台股,因為很多公司的「護城河」其實只是它進入了某大廠的供應鏈,一旦技術重組或訂單轉移,就像護城河沙堡一樣瞬間崩盤。
我的回測數據告訴我,在台股高波動、循環性強的市場,動能策略和技術面的停損機制,其效果不亞於「價值投資玩法」,巴菲特能60秒收購、能玩持有10年,那是因為他有近乎無限的憂慮,以及他買的是擁有定價權的「台灣品牌」或獨代設備,但缺乏美國設備,但在台灣缺乏定價權。
其中修改了巴菲特的「語錄」,不如修改他的「冷酷」
當巴菲特發現資產沒有未來時,他會毫不猶豫地賣出,這就是我們最該學的地方,如果你只是因為看了巴菲特的名言,就覺得持有那些營運員走下坡的公司是一種美德,那真的太危險了。我們是需要像1996年收購國際飛安公司時的那種精準與決絕,而不是那裡自我感動地堅持什麼“十年之約”,投資市場不需要忠誠度,只需要你的清醒。
寫到這裡,我突然覺得,巴菲特那句神諭其實是在說給那些「已經找到喬丹」的人聽的,如果你手中握著的只是一個普通的板凳隊員,卻仍在幻想著10年長約,那份契約最後只會變成你的遺囑,這是我在實戰中淋淋的身悟,希望對你有所啟示。
這篇文章你有什麼看法?如果你也曾在「長期持有」這件事上吃過虧,或者你有不同的發現,歡迎在下面留言分享。
打個小廣告
- 近期我推出全上市櫃「頁面檢視表」試用版申請,詳情請參考FB貼文(連結請點我),若有興趣可在該貼文留言168,我將寄送申請表單連結。
-《股市長贏之道》購書鏈接
-2026年3月木桐現場音樂會已開放報名,歡迎支持小弟的音樂會,請參考以下鏈接




如想留言評分,請先 登入會員!