

錢只是計分卡:1969年巴菲特清算合夥公司的啟示
2026 Jan 02 投資雞湯文
1969年對華爾街來說可能只是另一個震盪年,但對波克夏的信徒而言,這是傳奇的轉捩點。這一年,不到40歲的巴菲特決定關閉他經營了13年,且戰績輝煌的巴菲特合夥公司(BPL)。
當時的巴菲特已是《富比士》雜誌的焦點。從1957年到1969 年,如果你投入1萬美元交給他,這筆錢會變成26萬美元,高達31%的年均複合增長率,且中間沒有一年虧損,然而,就在聲望達到頂峰、財富快速累積之際,他選擇了結束BPL。
核心紀律:當市場不再有球可打
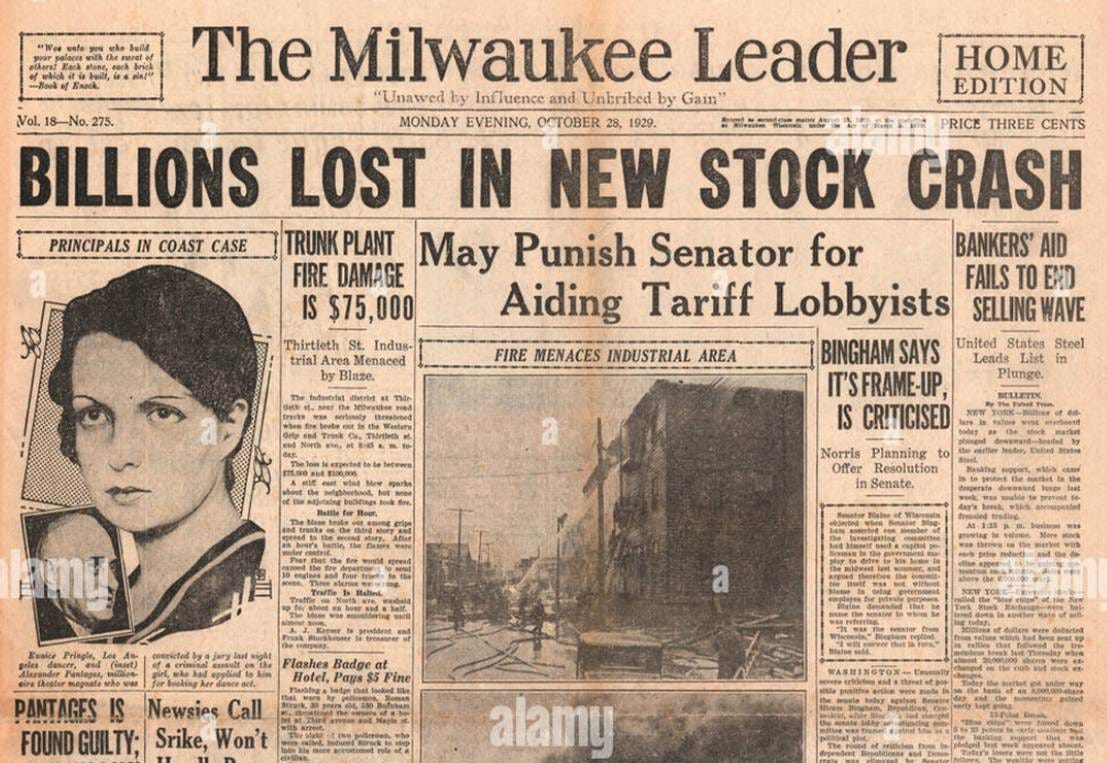
我們可以看到巴菲特當時面臨的心理掙扎,他在辦公室牆上掛著1929年大崩盤的新聞剪報,這不只是裝飾,而是一種深刻的警示:市場是無情且不可預測的。
當市場持續上漲,投資變得越來越困難,對於一個堅持「安全邊際」的價值投資者來說,當所有的股票都貴到不合理時,最理性的行動不是冒險跟進,而是「不玩了」,他在給合夥人的信中坦言,投資環境的變化讓他必須調整預期,甚至感到沮喪。
轉身之後:從「合夥人」變身「控股者」
1969年並非結束,而是波克夏時代的真正起點。在清算合夥企業時,巴菲特給了合夥人三個選擇:
1.拿回現金 : 跟隨他的同學比爾·魯安:巴菲特推薦合夥人去買魯安新成立的「紅杉基金」,這在後來證明是極其明智的建議。
2.持有波克夏的股票:當時波克夏還是一家慘澹經營的紡織廠。
他不預測市場,卻避開了大跌?
巴菲特總說不應預測市場,但他卻在1968年看空,1969年清算,隨後市場果然大跌。這難道不是精準的市場預測嗎?
這正是理解價值投資最關鍵的「模糊地帶」。巴菲特避開大跌,並非因為他擁有預知未來的水晶球,而是因為他對「當下價值」的極致誠實。當市場整體的價格遠超內在價值時,崩盤的機率自然提高。他預測的不是「時間點」,而是「機率分布」。
反思 : 1969年真的是因為「找不到標的」嗎?
事實上,巴菲特在1969年並非無事可做,他在解散合夥企業的同時,正緊緊握住波克夏與藍籌印花這兩大控股平台,合夥人制度要求每年的績效壓力與可能的資金抽回;而透過波克夏投資,他獲得了永久性的資本,不再受合夥人情緒影響。
巴菲特在1969年結束BPL,本質上是一次極其高明的「結構性避稅」與「資本集中化」。他將原本屬於合夥人的分散資本,部分轉化為受他絕對控制的企業資本。他不是不玩了,而是換了一個「不用對短期績效負責、稅務效率更高」的遊戲場。
「不預測市場」是否為一種後見之明?
1969年的BPL清算在事後看來極其神準,但在當時,這難道不是一次巨大的「豪賭」? 如果 1970 年市場繼續瘋狂噴出,巴菲特會被視為過時的老古板(如同他在1999年科技泡沫時期的處境)。
我們現在稱讚他,是因為1969年後市場確實跌了。我們必須反思:當我們模仿巴菲特「清倉觀望」時,我們是否有能力承受市場在接下來兩三年繼續上漲帶來的社會壓力與心理折磨?(就像我這兩年的情況,冏)
大多數人的失敗不在於看不準價值,而是在於無法像巴菲特那樣忍受「看起來很蠢」的寂寞。
小結
這段1969年的歷史告訴我們:最高層次的投資競爭,比的不是分析技術,而是「撤退的勇氣」,就像我很喜歡總幹事的那本《空手的勇氣》。
當你的計分卡領先全場時,你是否有勇氣在遊戲最熱鬧的時候收手?巴菲特的傳奇不在於他在1969年賺了多少錢,而在於他敢於在那一年「重新歸零再出發」。
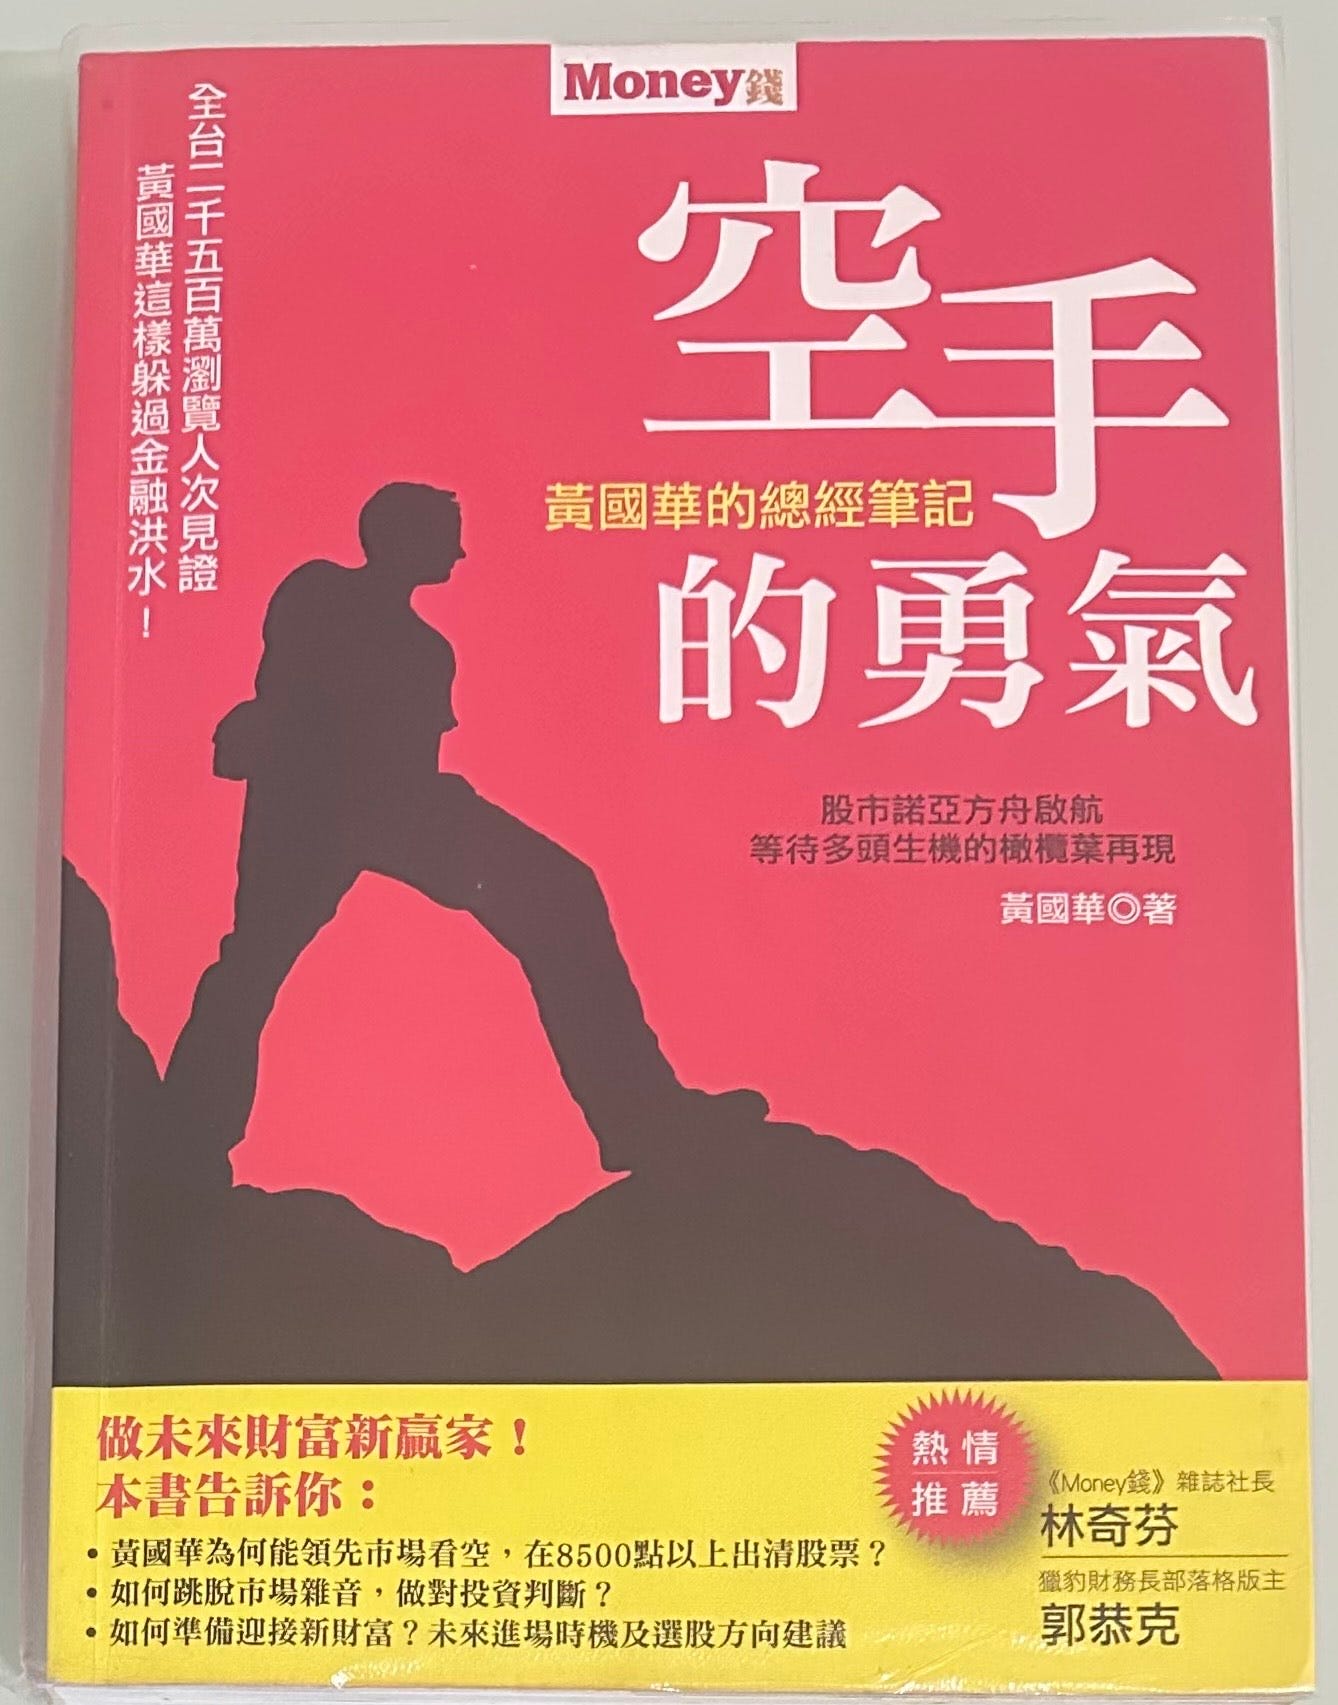
(圖片來源 : 自拍)
打個小廣告 : 最近我推出訂閱資料試用版申請,請參考以下連結說明
https://www.facebook.com/share/p/1JU8hSdDGC/
我在週五有一場簡短的直播,主題是「集結」,可參考FB貼文,有興趣的可點選表單連結 :
FB貼文連結 : https://www.facebook.com/share/p/1CnfWP2Ttz/
-《股市長贏之道》購書連結
-我的FB社團 : 笨狗的馬後炮回測
相關文章


訂閱教學影片7_AI供應鏈存貨警訊:用Q2財報重新驗證
昨天發了一篇AI生成的供應鏈存貨警訊文章,發完不久自己下架。這篇說明怎麼用別人的分析文章加上自己整理的季報月報資料庫,交給AI重新跑一次Q2財報驗證的過程。
- 2026 Sep 04
如想留言評分,請先 登入會員!