

國巨那這場關於股本與心理的數學魔術
減了有沒有差?近千元的價差!
2026 Mar 30 會員內容相關
上週那篇關於大戶融資碼的文章
我寫了一篇文章(連結放最後),《從減資、漲價到大戶少數的籌碼真相》,我們聊到了陳董的減資操作,也聊到了MLCC缺貨的盛況,然後進一步討論了為什麼有時候追踪法人或大戶比例會,然後我們從大戶少數的波動裡,意外地發現了一些被隱藏起來的走勢。
但這幾天我靜下來想了一下,我們真的看透大戲了嗎?
其實無論融資碼怎麼變,大戶怎麼買賣,推動股價上漲最核心的東西,永遠都是公司的獲利,這是不變的真理。
但陳董最厲害的地方就在於此,他懂得如何利用「表現形式」來放大數字,如果你等一下看到我整理的那張報表,你可能會和我一樣,在算完那一連串數字之後,感受到一種莫名的威勢。
坦白說,公司的實質獲利沒有變化,但它表現為投資人眼前的形式改變了,整個市場的評價會發生天翻地覆的變化。
重新運用「本益比」的公式
我們在評估一家賺錢公司的股價時,通常都會參考市盈率,這是基本的估值方式。市盈率的公式大家都背熟了:股價除以盈餘,得出EPS。
總的來說,我們對某個產業的本益比會抓住一個大概區間,所以能夠決定股價高度的變動數據,往往就是EPS的大小。
這就是為什麼陳董當年瘋狂減資的原因,但你有沒有真的坐下來,提出計算機去算過減資對比的差別?
我了,算完之後才明白,當年國家大漲破千元真的不是道理,那不是純粹的投機,而是算最大的財務工程。
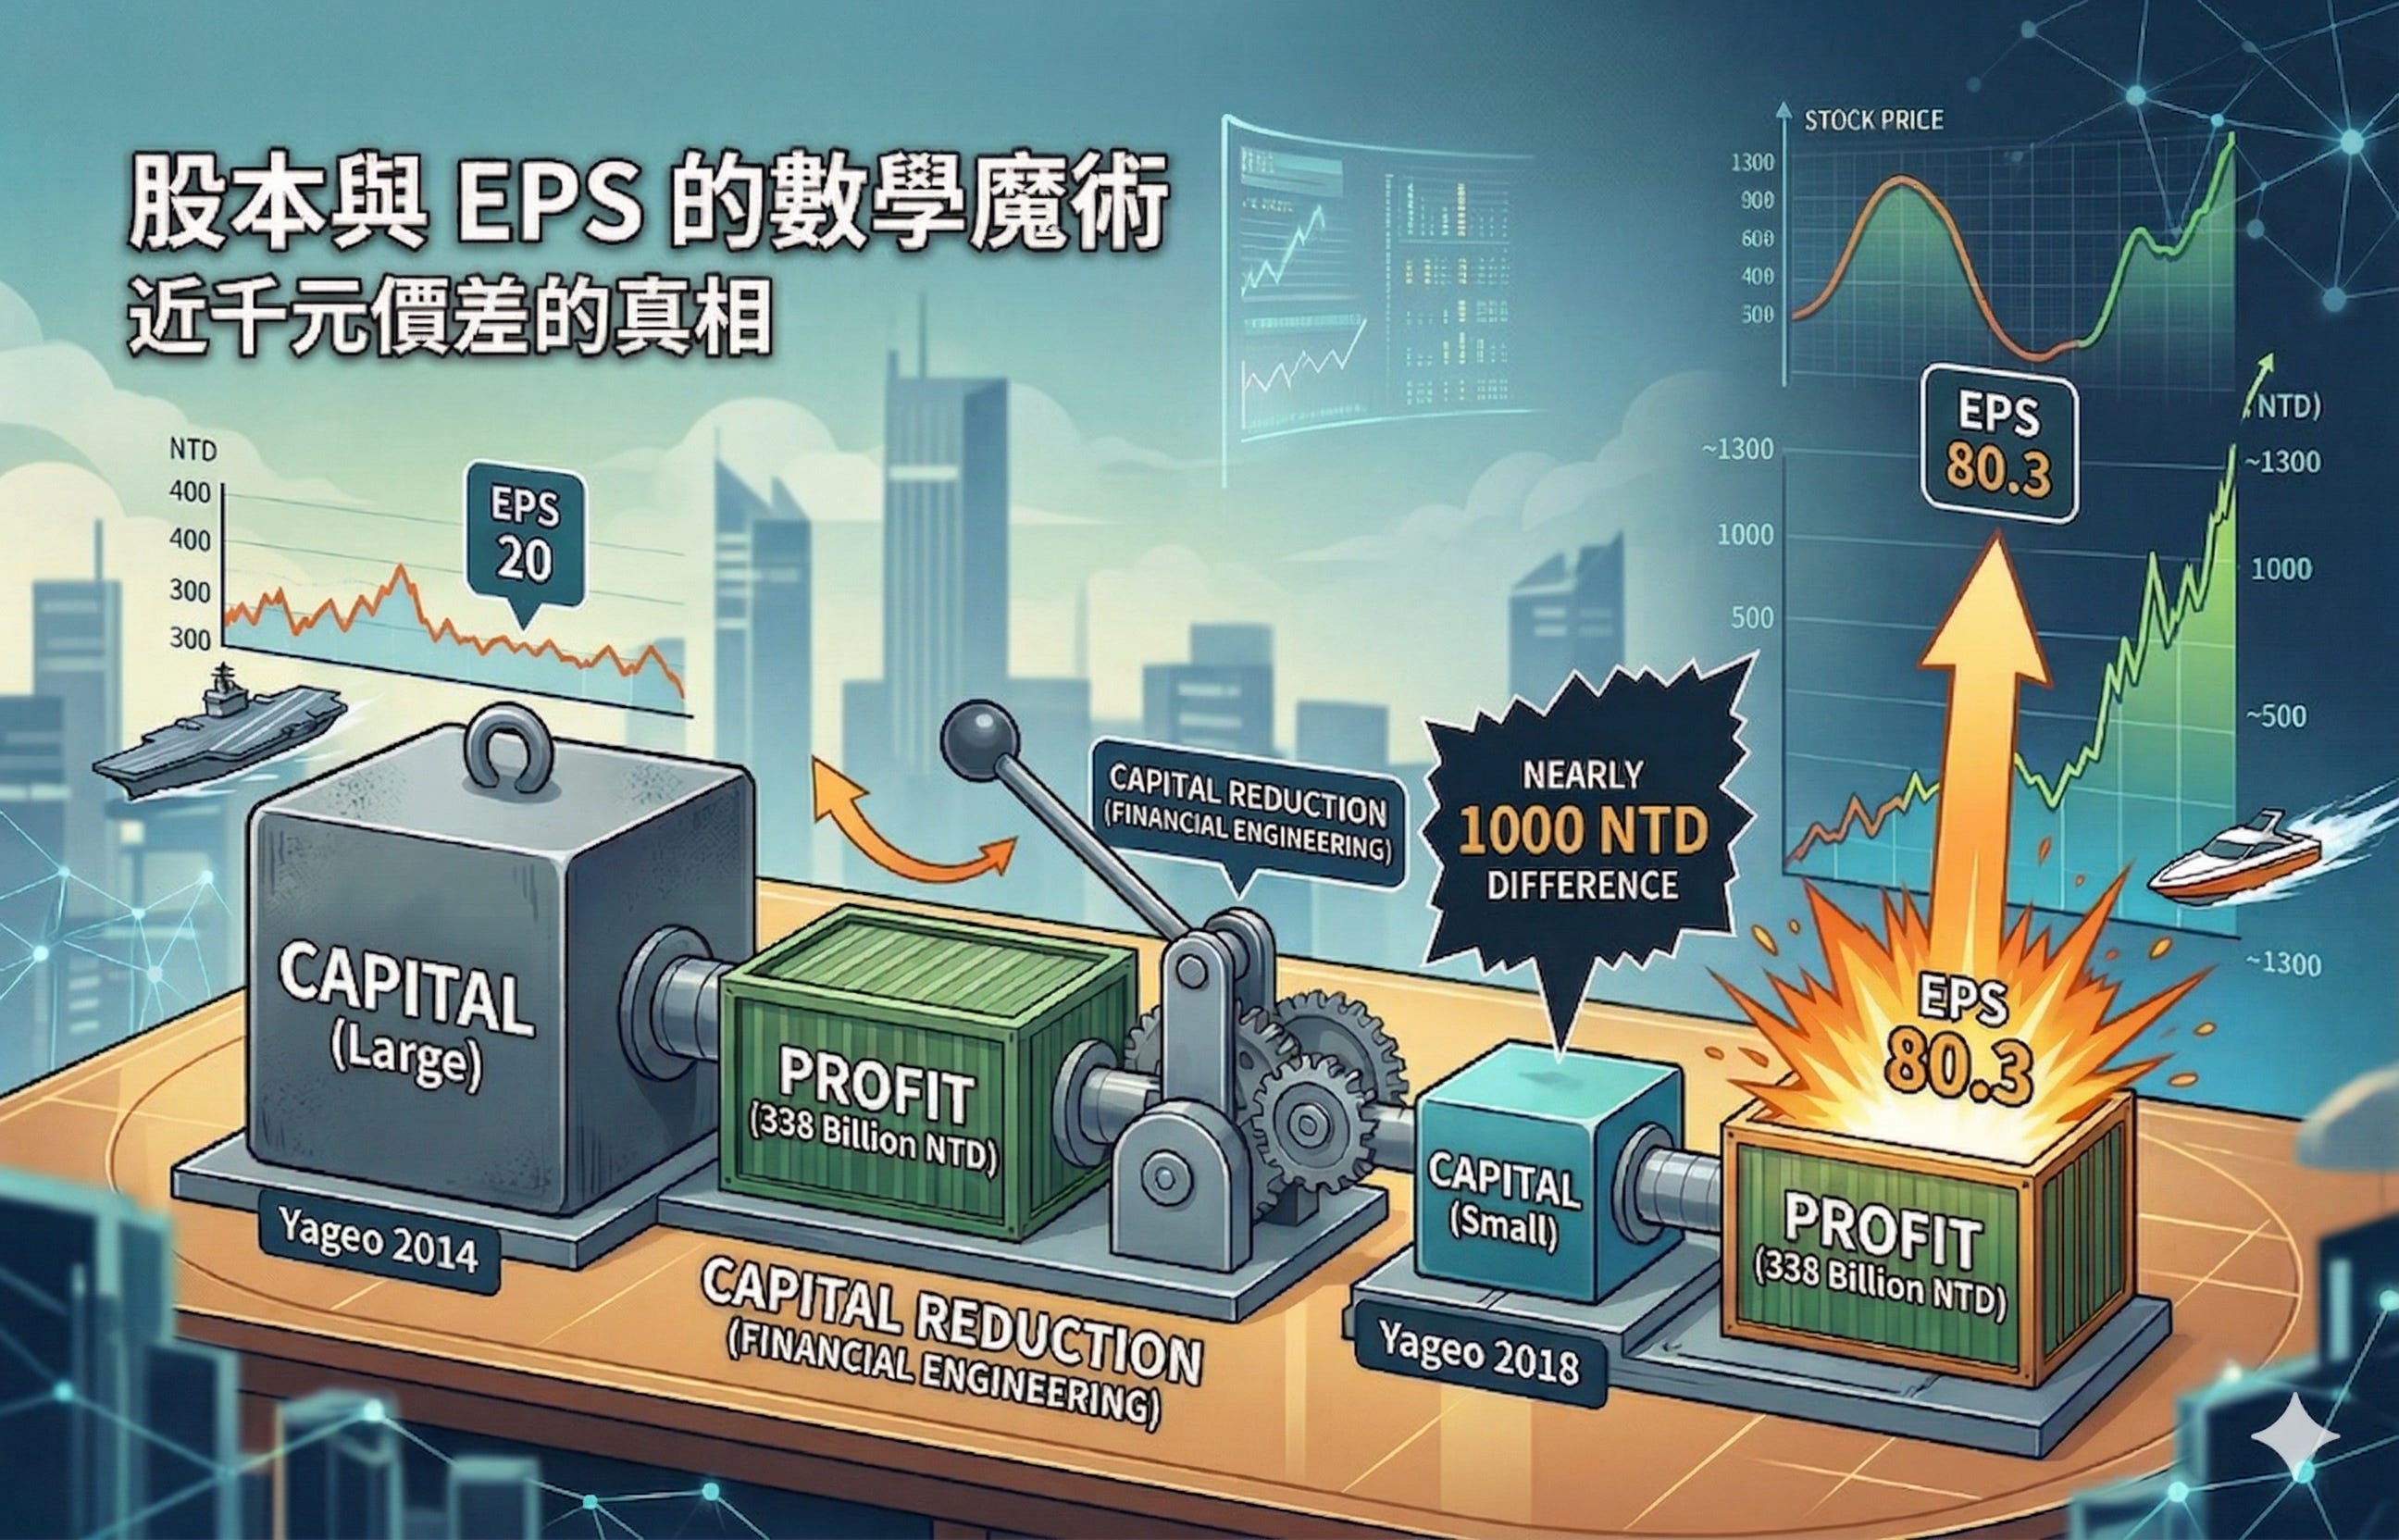
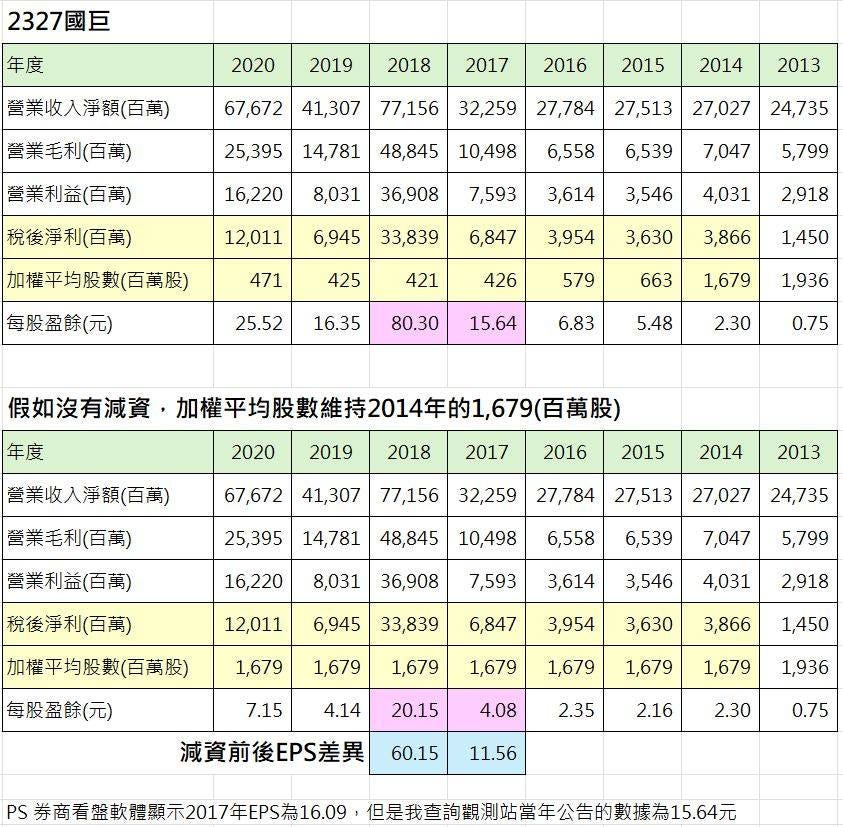
2018年因為當時MLCC價格暴漲,國鉅的稅後淨利高達338億元,這是一個非常驚人的數字。但是,如果國巨當年完全沒有減資。假設它一直維持著2014年股本,你知道會發生什麼事嗎?
(備註:EPS計算並非直接抓股本,而是採用「加權平均股數」)
數學告訴我們殘酷的真相
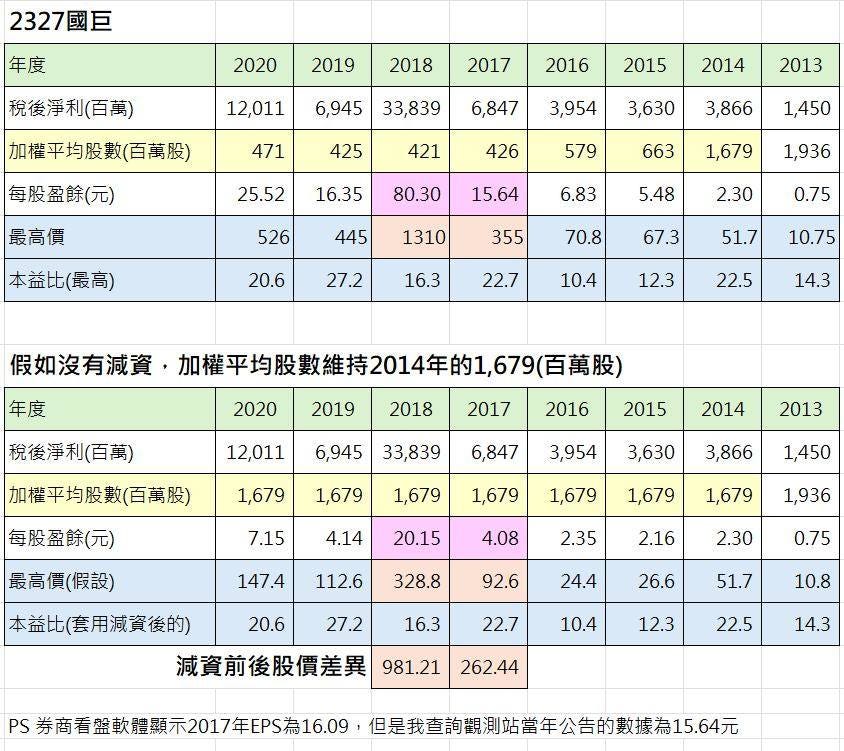
如果減資前的股本來,國巨2018年的EPS大約是20.15元,在台股,賺兩隻股本的公司當然很厲害算,股價給個15倍或20倍市盈率,股價大概就是在300元到400元之間震盪,這聽起來很合理,對吧。
但重點來了,因為陳董這幾年連續不斷地減資,到了2018年,國鉅的加權平均股數已經縮小到421百萬股,同樣是賺338億元,放在縮小後的本股,EPS瞬間跳升到80.3元,兩者之間的差距大約60元。
如果我們用同樣的市場估值,給它16倍左右的本比,20元的EPS對應的是300多元的股價,但80元的EPS對應的卻是1300元左右的股價,這中間差不多一千元的價差,其實就是股本變化帶來的化學反應。
這確實是很有趣的現象,公司還是那家公司,賺的錢也還是那338億,但是因為分母變小了,數值被放大了,市場的瘋狂跟著被點燃了。
股本大小與股價變動的關係
這也是我上週在整理訂閱資料時,在趨勢圖裡新增了「股本」資料後,突然產生了一個頓悟。
我發現股價的漲跌,真的跟股價本的大小有點關係,這不只是數學上的計算,更是市場心理學。
你可以把股本想成兩艘船的大小,股本很大,就像一艘航空母艦,它的優點是很穩定,但要加速,你需要里程碑巨大的能量。
如果你買的是幾千億股本的公司,要漲一倍,那得需要多麼龐大的資金進場才行。
但當股本越小,這艘搭載的船就變成了一艘快艇,它非常靈活,只要有一點點資金的推力,它就可以在海上飛速前進。
股本越小,股價的波動性就越大,這是一個無法被推翻的調查事實。
這對投資人來說,其實是一把雙面刃,有好處,也有壞處。好處是當行情來的時候,這種股票的爆發力會讓你驚訝地說不出話來,壞處當大環境不好的時候,的跌幅也同樣會讓你心驚肉跳。
重點在於,我們不能看透這層邏輯,並且學會如何運用它。
重新利用我自己的假設和前提
但我也要挑戰我自己文章的觀點,當我說「股本越小,波動性越大」時,這並不是過度簡化的結論。
雖然統計上看起來是這樣,但有可能,有些小股本公司的股價反而一潭死水,因為沒有人關注,因為流動性太差。
而且不要以為公司減資覺得會漲,減資有分很多種,有的是彌補虧損,有的是退還現金給股東。
我們不要把「減資」這件事看起來太神奇了,雖然上縮小分母會增加EPS,但真的增加了公司的價值嗎?如果MLCC當年沒有漲價,陳董就算再怎麼減資,EPS也不可能跳到80元。
所以,減資到底是一個“催化劑”,還是股價上漲的“主要原因”,我們必須分清楚這兩者之間的差異,過度強調數字計算,讓我們注意到產業循環與公司競爭的核心。
接下來,我們在討論2018年國鉅的千元股價時,我們用了16倍的市盈率來基礎,但市盈率是會隨著市場情緒而大幅波動的。
當市場瘋狂的時候,大家願意給20倍(就像現在櫃檯上一堆飆股),但當市場恐慌時,大家連8倍都不願意給,所以,純粹靠數學公式去推導股價,並不是被忽視的最難測的人性。
投資的道路沒有簡單的捷徑
這篇文章,不是要告訴你跟著減資股買就對了,而是希望我們能一起看穿數字背後的真相,投資這件事,最怕的就是只看表面,你看到了EPS,卻沒看到股本水了,你看到股價漲得很快,卻沒看到那是因為融資過度集中在少數人手中。
陳董的國巨傳奇,其實是結合了「產業大循環」與「財務精準操作」的完美案例,這種機會在市場上並不常有。
但當它出現的時候,如果你懂這層邏輯,就能比別人早一步發現機會,如果不懂,可能就會在股價破千的時候衝進去,然後被困在那裡座高高的山頂上。
投資是一場持續不斷的自我對話,我們觀察數據,我們必須建立假設,然後我們不斷挑戰自己的假設。
這就是為什麼我會在訂閱資料的趨勢圖上再拉出「股本」這個數據,因為我要在看圖的時候提醒自己,這家公司上漲的背後除了資金的推動,還要注意它的體量到底有按鈕。
本文分享的大概就在這裡,我花了很多時間思考這些數字背後的意義,也希望這些文字能對你有所啟發。
如果你對股市與股價有不同的看法,或者你對當年的國巨行情有不一樣的關係觀察,歡迎交流,我不覺得我的看法就是唯一正確的答案,在投資的世界裡,保持開放的心態比什麼都重要。
我也持續優化我的訂閱數據,我試著把更多像股本上漲這樣的股票資訊,
用更洞察的方式呈現出來,因為我相信,當我們更全面地掌握資訊時,我們的決策就會更理性。
這是一輩子的長跑,我們不求快,但求穩定,一起加油。
最後我想問你,除了股票本之外,你覺得還有哪些財務指標,是投資人最容易產生錯覺的呢?
以上簡單分享參考供參考^^
《從減資、漲價到大眾的籌碼真相》
https://www.facebook.com/share/p/1AZpctXii7/
免責聲明 : 文章與圖片所參考之個股結構案例說明之用,非投資建議與推薦。讀者應自行緩慢股價是否合理,評估並自行風險承受度,再堅持做出投資決策,自負投資損益責任。
小廣告 : 5月木桐台北現場講座_如何有效進行籌碼分析並應用
https://www.facebook.com/share/p/1CAW4ZE4om/


如想留言評分,請先 登入會員!