

為什麼我要回測2022的空頭年
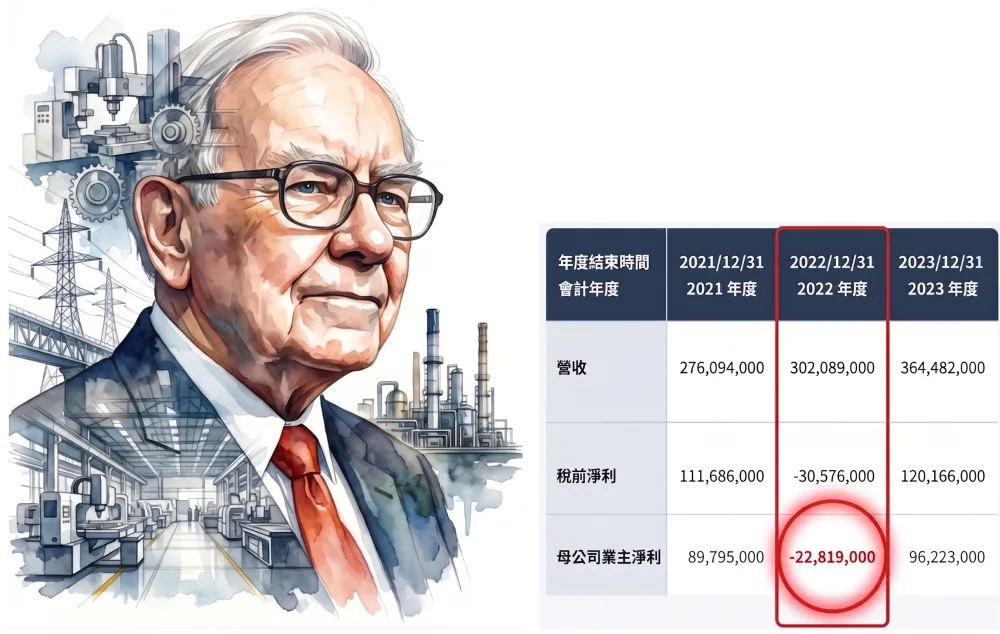
連巴老都虧了228億,我才想通一件事
2026 Apr 16 投資雞湯文
翻到那個數字的時候,我愣了一下
最近在撰寫巴菲特系列文,無意間翻到2022年波克夏的財報數字,GAAP淨利:負228億美元,前一年是正的897億,少了超過1000億美元。
我盯著那個數字看了大概十秒,就連他,遇到空頭年,帳面也是這樣,有點安慰,但同時有個東西,在心裡卡著,說不上來哪裡怪。
等等,巴老2022年根本沒輸
先把這個誤會解開,2022年波克夏的股價報酬是正4%,同一年,S&P500跌了19%,台灣加權指數跌了29%,納斯達克跌了33%。
他逆勢跑贏了所有人,那負228億是怎麼回事?
因為會計準則規定,波克夏持有的股票,就算一張都沒賣,也必須把未實現的虧損認列到淨利裡,那個負228億,說白了是「紙上的數字」。
他沒賣,他壓根不需要賣,這才是那個卡在心裡的東西。
2008年他虧了多少,你知道嗎?
金融海嘯那一年,巴老的個人淨資產,從620億美元跌到370億美元,一年250億美元消失了(換算台幣大概8000億),然後他撐過去了。
他剩下的370億,還是比地球上99.99%的人多,你知道這代表什麼嗎?
他可以在市場崩潰的時候,什麼都不做,在所有人恐慌拋售的時候,坐著喝可樂,他可以等,一年、兩年、三年,多久都可以等。
這不是心理素質的問題,是他有那個本錢,可以讓時間站在他那邊,我們呢?
我一直在寫他的系列,但心裡有個聲音
「這套東西,我用得上嗎?」,買好公司、長期持有、不理會波動,這整套邏輯,我認同。
但它有一個基本前提:你的資本,要夠厚。厚到你虧了一半,剩下的那一半還是很多,厚到你不需要在任何特定時間點賣出,厚到市場下跌的時候,你感受到的是「機會」,而不是「恐懼」。
巴老有這個條件,我一介上班族,暫時沒有。
一場德州撲克決賽,讓我想通了
最近我反覆看了一篇文章好幾次,講的是2007年世界德州撲克的決賽現場,Jerry Yang對上Tuan Lam。
最後一局,Jerry拿到一對8,勝率14%,Tuan Lam拿到兩對Q,勝率86%,然後,Jerry贏了。
我第一次看的時候,覺得只是「運氣好」,但那篇文章的作者點出一個關鍵:Jerry的籌碼是Tuan Lam的4倍,這才是真正的故事。
Jerry整場比賽的打法,是在Tuan Lam拿到好牌的時候就棄牌保存實力,在自己拿到好牌的時候才大力加注,一點一點,把Tuan Lam的籌碼磨光,等到Tuan Lam的籌碼撐不住,被迫All-in,他不是因為打得差才輸的,是他到最後,根本沒有選擇戰場的資格了。
巴老做的事,其實就是Jerry Yang,市場恐慌?他不動,別人被迫賣出?他等著,好機會出現?他加碼,他能這樣做,因為他的資本夠厚,而不夠厚的我們,可能就是那個Tuan Lam。
帳面開始虧,心裡開始動搖,撐了幾個月,在最低點的地方賣掉,然後看著市場在你賣出之後反彈,這不是你的意志力不夠,是你被逼到了那個位置。
所以我在想,也許可以學學蒙格
查理蒙格說過一句話,我覺得比大部分投資名言都還要接地氣,「如果我知道我會死在哪邊,不要去那裡就好了。」
聽起來很簡單,但真的做起來,方向完全不一樣,一般人問的是:「我怎麼樣才能賺到錢?」蒙格問的是:「什麼情況會讓我虧到撐不下去?」
對我來說,答案很清楚,就是空頭年,資本不夠厚、又遇到空頭年,就是最危險的組合。
如果2022年初,我能確認大概率是空頭,我可以選擇降低部位,持盈保泰,等著機會出現。
不需要預測底部在哪,不需要猜什麼時候會反彈,只需知道:現在是危險時刻,我先靠邊站。
「這不是事後諸葛嗎?」,所以才要做回測
這個問題我自己也問過自己,2022年初就能知道空頭年?說得輕巧。
這就是為什麼我要做回測,我想知道的是:如果根據某些在2022年初就已經可以觀察到的訊號,做出降低部位的決定,結果會長什麼樣。
這不是預言,也不是靠感覺,是在歷史數據裡,找出「哪些信號出現時,就要小心了」。
雖然巴老說過,大多數人買指數型基金、長期持有就好,不要試著擇時進出市場。但在我自己的2022年台股回測紀錄裡,當特定技術訊號出現降低部位的做法,比全程死守少虧了將近20%至25%。
加權指數在2022年跌了29%,如果少虧20%,你的資產大概縮水不到10%,而不是30%。
對資本夠厚的人,這個差距可能沒差,但對不夠厚的人,10%跟30%之間,可能就是能否撐到2023年反轉的分水嶺。
但我必須說一個不舒服的實話
回測有一個常見的陷阱,叫做過度優化,你找到一個在過去表現很好的策略,但那只是因為它剛好符合那段歷史走法,換到未來,不一定有用。
我自己的回測也不例外,我沒辦法保證下一次空頭年的信號,會跟2022年長得一樣。
2000年科技泡沫是一種死法,2008年是另一種,2022年又是另一種。
老實說,回測能做到的,只是讓我面對類似環境的時候,有一個「我曾經認真想過的判斷框架」。
讓我做決定的時候,是在問「這符不符合我事先想好的邏輯」,而不是在問「市場現在讓我感覺如何」,這個差距,在真正的大跌,非常重要。
內外盤:最誠實的確認指標
目前正著手整理全台股過去五年的數據,重點在於「納入內外盤因子的買賣盤力道」,特別是其在2022年空頭市場長相。
單看法人買賣超難道不夠嗎?實務上,法人籌碼有時會與股價走勢脫鉤;相較之下,內外盤數據代表的是,當下即時成交的「主動性動能」,是投資人掏出真金白銀拚殺出的結果。
雖然它並非領先指標,但在多空趨勢的「確認」上,具有蠻高的參考價值。
如果你也在研究空頭年的判斷方式,或者你有自己的一套做法,很好奇你怎麼想的。
【小廣告 : 5月木桐Bengo籌碼應用講座】
https://www.facebook.com/share/p/1HXNdvCNVy/
德州撲克大賽 2007最後決勝局(注意兩人的籌碼多寡)
https://www.youtube.com/watch?v=BzeQ-L45aEc



如想留言評分,請先 登入會員!