

2005年波克夏購併案背後的冷思考
2026 Mar 05 投資雞湯文
當大家在追逐泡沫,他在買無聊的生意
我們回頭看2005年,當時美股雖然只是小漲,但市場氣氛其實非常躁動。
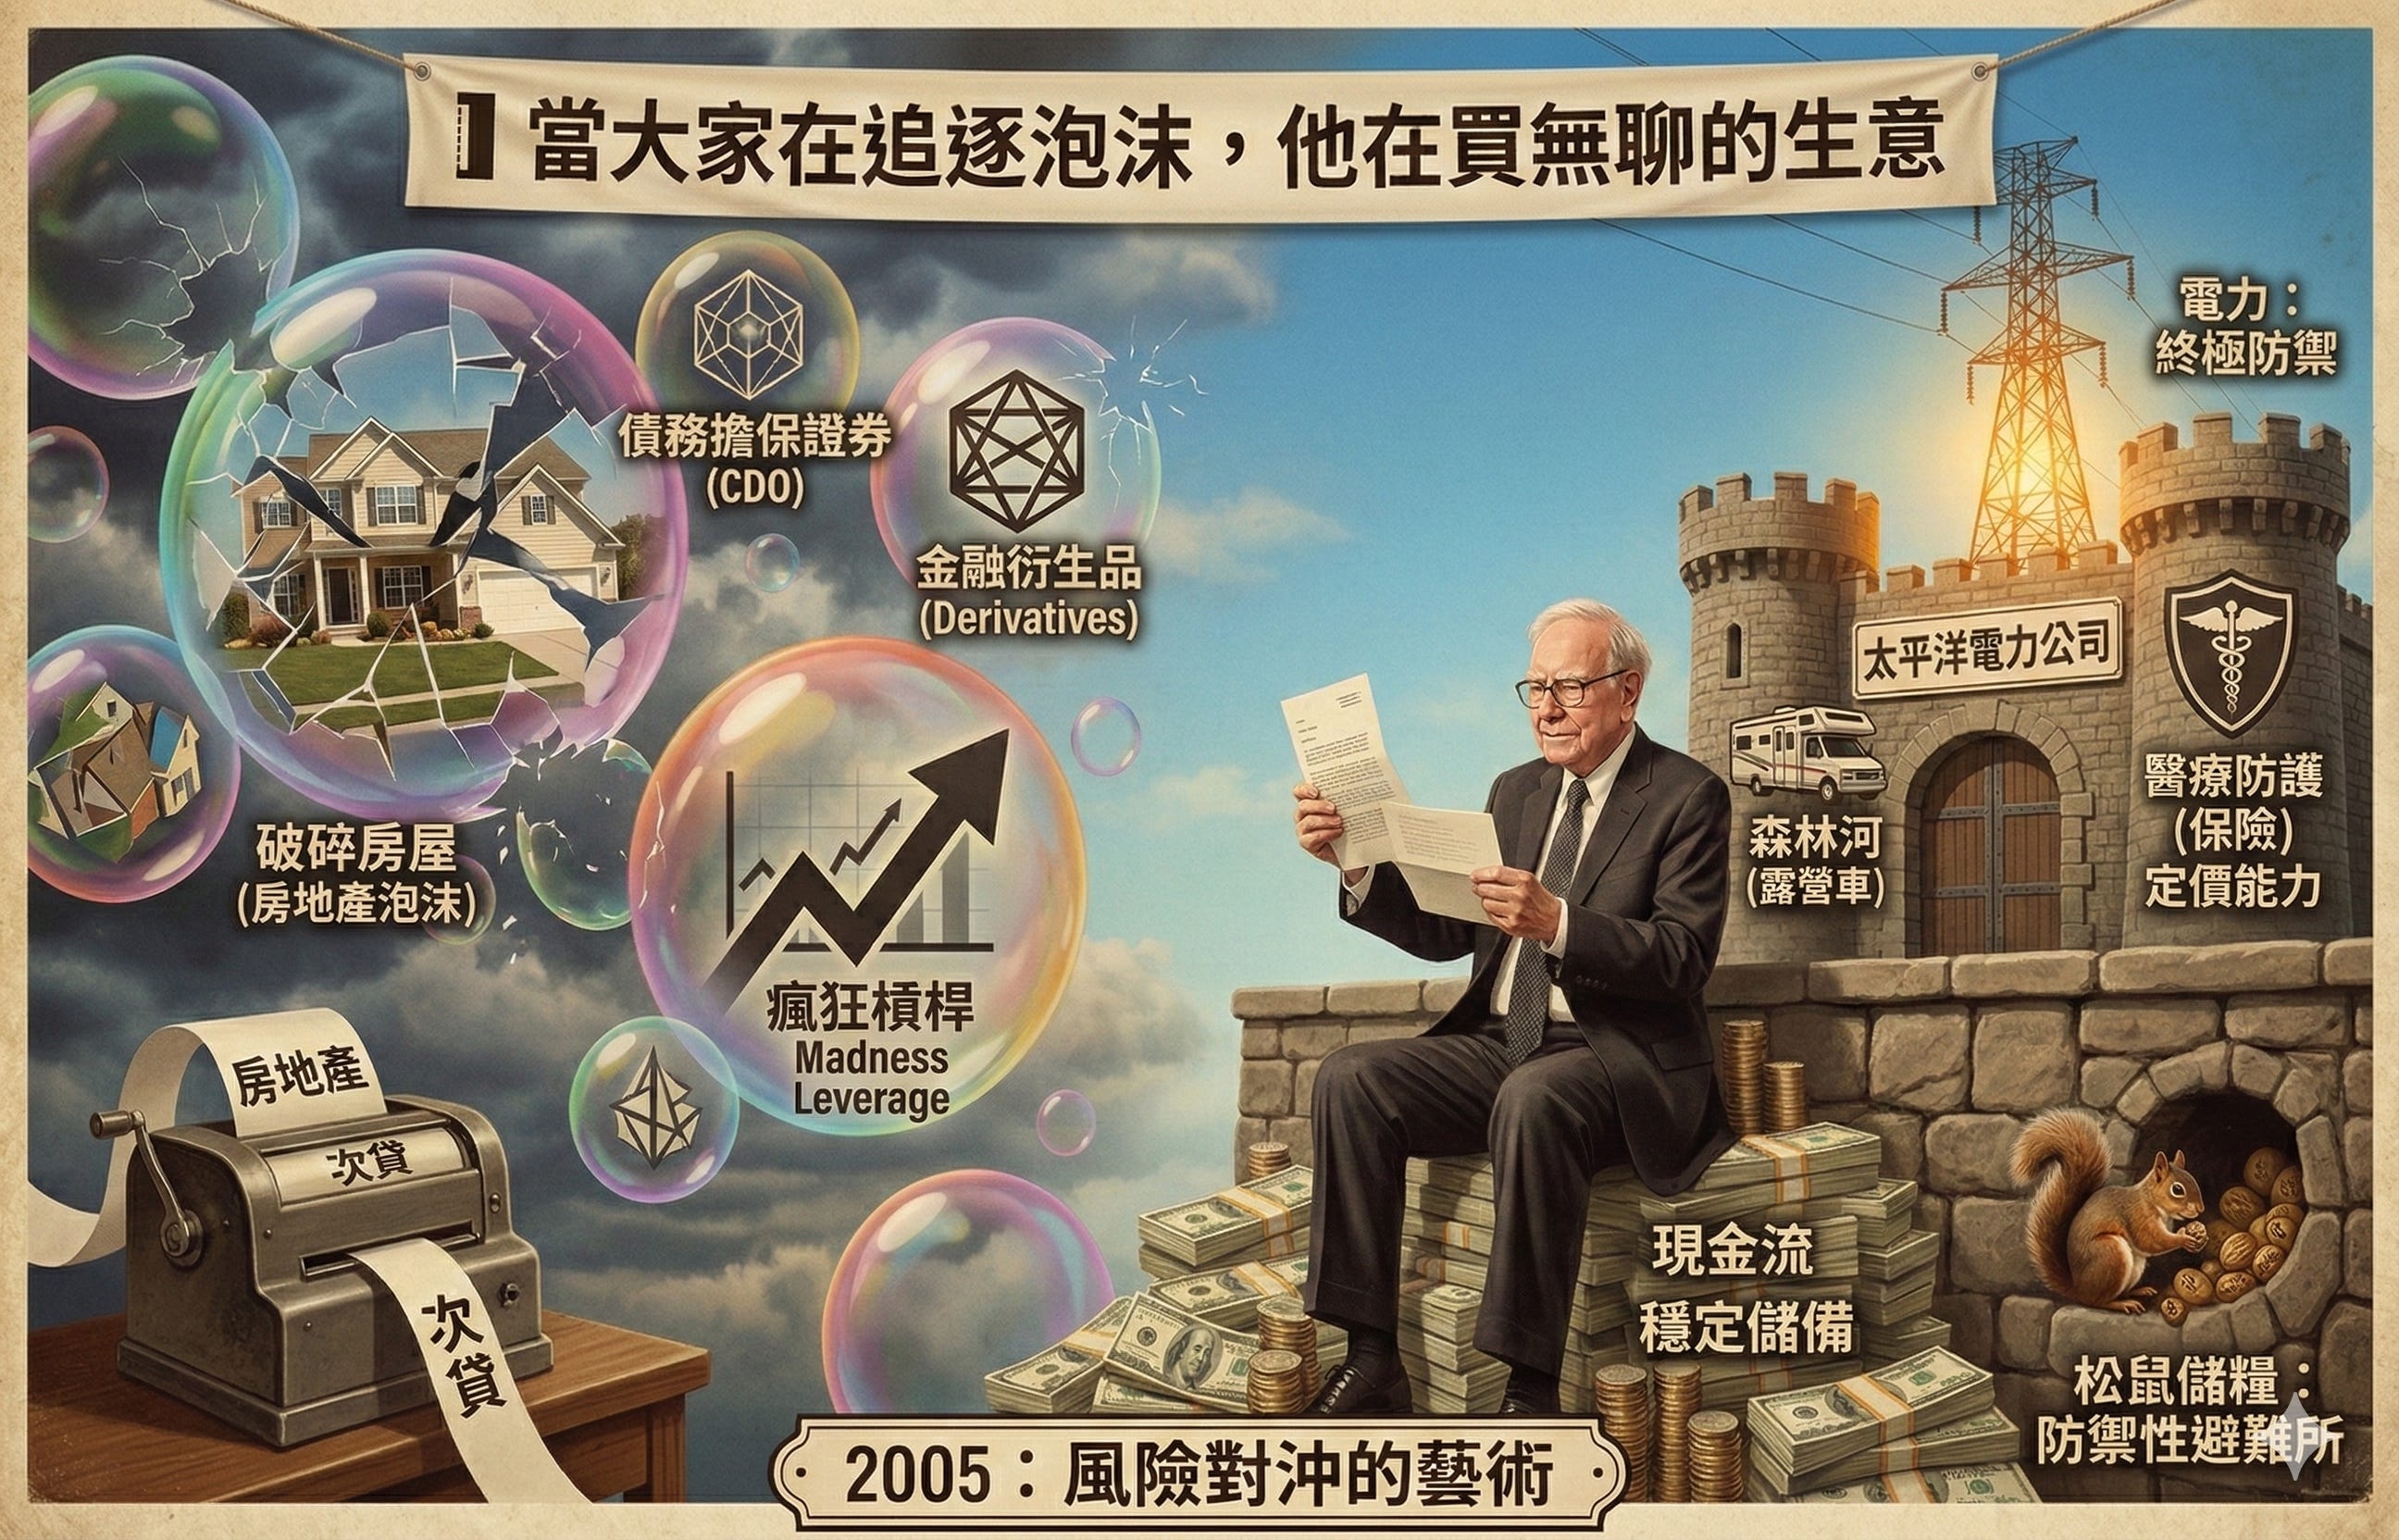
房地產熱得發燙,金融衍生性商品多到數不清。如果你手握幾百億美元現金,你會買什麼?是去追逐那些看起來獲利翻倍的次貸商品,還是去買跟「成長」沾不上邊的夕陽產業?
巴菲特在2005年做了一個大動作:他宣布以約51億美元現金,從蘇格蘭電力公司手裡買下了PacifiCorp(太平洋電力)。如果算上承擔的債務,這筆交易總額接近94億美元,這是波克夏少見的大型收購案。
很多人當時看不懂,覺得電廠這種受監管、利潤被鎖死、成長緩慢的公共事業,到底有什麼好買的?
但如果你仔細讀他那一年的致股東信,你會發現他的邏輯冷靜得可怕。他要的是那種「即便世界崩潰,大家還是得開燈、還是得繳電費的現金流」。
在房貸泡沫吹到最高點的時候,他選擇把錢投進最穩定的民生必需品,這就是他所謂的「在最差情況下也能安心入睡」。
看似雜亂的布局,其實全是風險對沖
除了電廠,巴菲特還收購了幾家公司,每一筆都很有意思。
他買下了 Medical Protective,這是一家專門做醫療疏失保險的公司。
為什麼買它?
因為當時很多保險公司法律訴訟賠到怕了,紛紛退出市場,但巴菲特看中它的專業定價能力和壟斷地位。
接著,他買下了 Forest River,這是一家專做露營車、公車和船的公司。巴菲特收到該公司創辦人Pete Liegl寄來的一封只有兩頁的信,介紹了公司的經營狀況。
巴菲特在沒去參觀工廠、沒見過管理團隊的情況下,僅憑財務報表就決定收購。他看中的不是露營車這個產業有多偉大,而是這家公司的創辦人Pete Liegl 極度精簡的管理風格。
這些購併案告訴我們一件事:巴菲特在2005年的策略是極度去中心化的。他不在乎這些產業之間有沒有綜效,他只在乎公司能不能持續產生健康現金流,並且由誠實能幹的人管理。
當別人在瘋狂槓桿時,他正在像松鼠儲糧一樣,把現金換成一個個堅固的防禦堡壘。
這兩筆收購案的補充
其實從2005年的那兩筆收購案,顯示巴菲特當時的投資策略正在轉型。
巴菲特只投資他「懂」的民生消費品?
Medical Protective涉及複雜的法律精算,而Forest River則面臨高度週期性的旅遊市場挑戰,這打破了他「只買可口可樂這種簡單生意」的迷思。
<>這只是「買股票」?
這兩筆都是100%全資併購,這代表波克夏從一個「投資基金」轉型為「控股集團」,他要的不再只是分紅,而是該公司產生的所有自由現金流。
真正的優勢是「資本結構耐力」
雖然2005年這兩筆交易看起來很成功,但Forest River對經濟變化極其敏感,在2008年金融海嘯中,旅遊行業遭受重創,這考驗了巴菲特「無視經濟週期」的進場假設,這家公司靠著波克夏強大的財務後盾撐過難關。
這證明了巴菲特的優勢,有時不在於「選對時機」,而在於「資本結構的耐力」。
關於那場美元匯率的教訓
既然要挑戰,我們就不能只看他的成功,2005年的巴菲特做了一個讓很多人跌破眼鏡的決策,而且回過頭看,報酬率其實不太好。
在那幾年,巴菲特一直非常看空美元,他在2005年持有大量的歐元、加幣,甚至墨西哥披索的遠期合約,金額高達214億美元,他認為美國的貿易赤字會導致美元崩盤。
結果呢?
2005年美元不但沒崩,反而因為利差交易和資金回流而走強,導致波克夏在匯率衍生性商品,出現了數億美元的帳面虧損。
這就是我想跟各位聊的,即便是股神,當他試圖去預測「宏觀經濟」或「匯率走勢」時,他的勝率並不比一般人高。
巴菲特的強項在於選股,在於評估企業的長期護城河,但當他跳出這個舒適圈去賭美元強弱時,他同樣也可能被市場修理。
投資需要不斷挑戰假設的勇氣
巴菲特對次貸產品的定義是「龐氏編局」,他在2005年的警覺性確實救了他,讓他避開了2008年的災難。
我個人一向重視數據,但我猜巴菲特那時候不是靠當下的數據,因為當時數據顯示違約率看似受控,而是靠對人性激勵機制與常識的判斷。甚至我猜他或許有懷疑數據的真實性,例如信評機構的收費模式導致了評等膨脹。
我們在讀巴菲特的故事時,不是要去讚嘆他有多厲害,而是去思考他為什麼這麼做,如此才能學習到他老人家的智慧精華。
最後我想問一下,如果今天我們要挑戰,『AI 將持續推升生產力』這個假設,你會從哪個數據切入?歡迎分享你的看法。
打個小廣告
-近期我推出全上市櫃「一頁檢視表」試用版申請,詳情請參考FB貼文(連結請點我),若有興趣可在該貼文留言168,我將寄送申請表單連結。
-2026年3月木桐台北現場講座已開放報名,歡迎支持小弟的講座,請參考以下連結


如想留言評分,請先 登入會員!