

從巴老2004年的「無聊」看台股的生存法則
2026 Mar 03 投資雞湯文
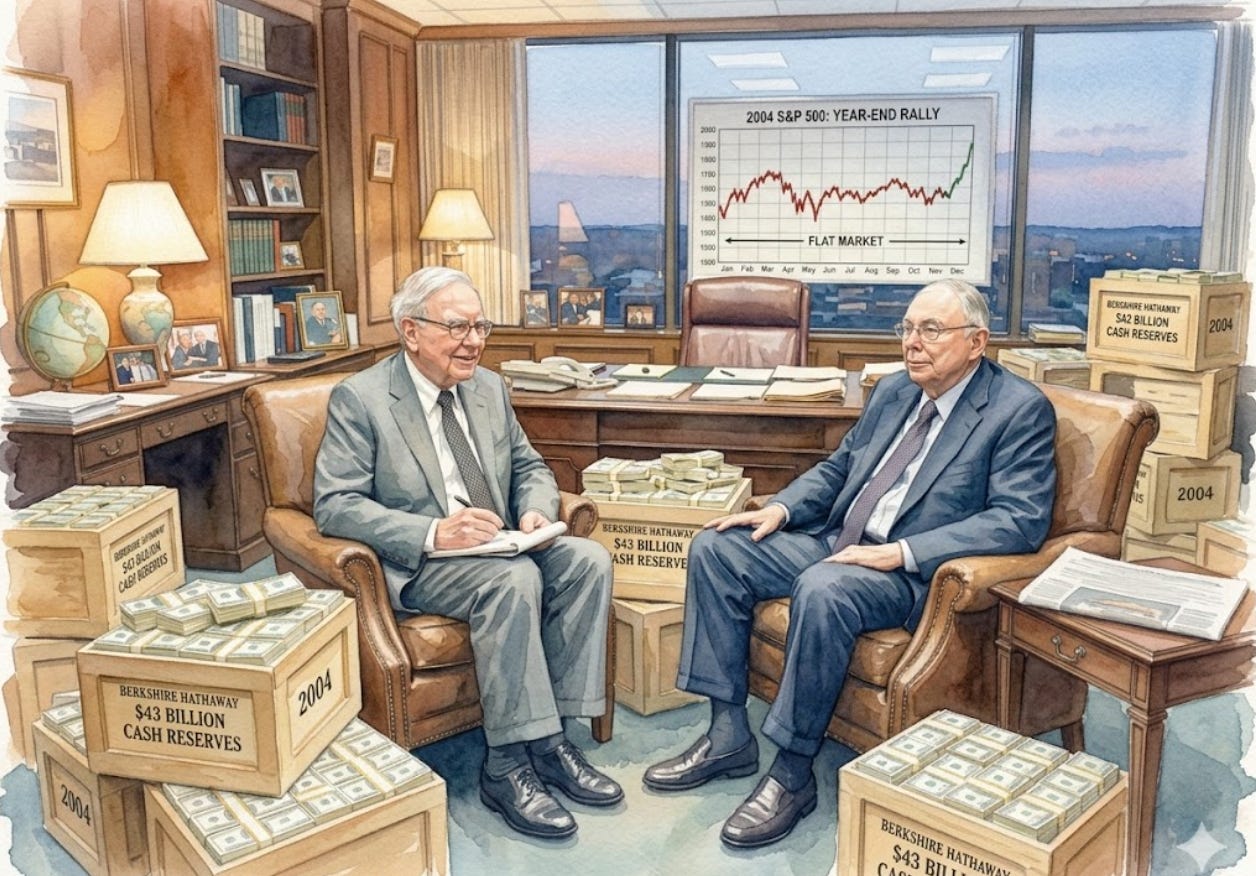
那些年他只是靜靜地待著
2004全球沒發生什麼驚天動地的大事,美股震盪了整整半年,最後才在年底勉勉強強拉高。
波克夏在那年的淨值增加了83億美元,每股帳面價值成長了10.5%,這個數字跟S&P 500幾乎一模一樣。這很有趣,對吧,身為世界股神,他那年的表現只跟大盤差不多。
他在信裡坦白承認,那年他沒談成幾筆數十億美元的併購案,也沒能顯著增加公司的盈餘能力。
更讓人驚訝的是,波克夏在2004年底累積了高達430億美元的現金,就那樣放在那裡,你是否覺得有點浪費。
但巴菲特跟蒙格他們在等待,而我們往往連等個三天都覺得痛苦。
投資者的三大死敵
當時巴菲特回顧過去35年,美國企業表現優異,但大多數投資者的績效卻慘不忍睹。他總結了三個原因,我想這套在現在的台股也完全適用。
第一個是交易成本過高,這包含了進出頻繁的手續費、交易稅,還有那些花在投資管理上的冤枉錢。
第二個是策略基於小道消息,很多人買股票是聽群組老師說,而不是基於理性量化的企業評價。
第三個是投資時點錯誤,說穿了就是在市場最高點的時候情緒激動買入,在低點的時候因為恐懼而賣出。
他在引用了彼得·林區的名言,建議大家投資簡單易懂的生意,如果一個生意需要天才才能經營,那它本身就是個風險。
巴菲特還算了一個數學給我看,如果一個決策只有一個變數,成功率是90%,那最終成功率就是90%。
但如果你把事情搞得很複雜,加進了10個變數,每個變數雖然也都有90%的成功率,最後相乘下來,你的成功機率會降到只有35%(90%的10次方)
我們在寫程式、跑回測的時候,最容易掉進這個陷阱,以為加入越多參數、越多過濾條件,模型就會越準。
結果往往是在追求完美的過程中,親手葬送了勝算。
台股實戰中的「簡單」真的夠嗎?
但我得在這裡挑戰一下巴老,雖然他說要投資簡單、變數少的生意,但在台股市場,單純的「簡單買入並持有」策略,在特定的景氣循環下,顯然不如加上「籌碼過濾」來得有效。
巴菲特喜歡那種變數少的生意,但在台股以半導體代工、電子零組件為主的淺碟市場。公司基本面跟著全球循環劇烈波動,如果你只看「簡單」的獲利數字,而不去觀察「籌碼」的變化」,很容易在基本面看起來最好的時候,買在主力撤退的高點。
台股的結構決定了我們不能只是,像巴菲特那樣坐在那裡看著草長大。
我的回測數據顯示,加入「大戶籌碼」這個變數,雖然增加了模型的複雜度。但它能有效地避開那種「帳面價值高、但主力已不玩了」的陷阱。這或許就是美股大型權值股跟台股中小型成長股的本質差異。
巴菲特可以握者430億美元等機會,但我們在台股如果錯過了資金的轉折,可能一等就是三五年才能解套。
關於外匯與那些讓你睡不著的衍生性商品
2004年波克夏持有214億美元的外匯(涵蓋12種外幣),這在當時是很罕見的,因為巴菲特向來不愛預測匯率。
他這麼做是因為他擔心美國當時的貿易政策會拖累美元價值,他強調這不是在唱衰美國經濟,而是對貿易赤字問題的擔憂。他希望看到強勢美元跟低通膨環境,即使這會讓他的外匯交易產生損失。
至於衍生性金融商品,蒙格在股東大會上講了一個故事, 他有一個朋友本來很有錢,住五百萬美元的豪宅,存摺裡有好幾百萬美元。
結果這個朋友開始研究衍生性金融商品,不斷地做多、做空,最後的結局是賠光了所有存款,不得不賣掉房子,最後在一家餐館打零工。
這故事聽起來很老掉牙,但每天都在市場上演,特別是在現在槓桿工具這麼發達的年代,大家總覺得自己是那個,能在浪潮退去前穿上褲子的人。
小結
過高的交易成本是大敵,這句話在2026年的今天依舊如此,巴菲特在2004年的那種「無聊」,其實是一種極致的紀律。
當市場沒有明顯機會時,他寧願抱著430億美元被嘲笑,也不願為了「感覺有在做事」而隨便進場。
我們在台股操作時,最難的不是選股,而是忍住不亂動。
你最近的交易還好嗎?或許我們可以聊聊,在看似機會很多、實則陷阱重重的2026,如何像2004年的巴菲特一樣,守住那份看似無聊、實則強大的平靜。
打個小廣告
-近期我推出全上市櫃「一頁檢視表」試用版申請,詳情請參考FB貼文(連結請點我),若有興趣可在該貼文留言168,我將寄送申請表單連結。
-2026年3月木桐台北現場講座已開放報名,歡迎支持小弟的講座,請參考以下連結




如想留言評分,請先 登入會員!