

穿越 1957:當 27 歲的巴菲特在熊市中擊敗市場
2025 Dec 17 投資雞湯文
如果告訴你,他的投資目標是「每年平均擊敗大盤 10%」,你可能會覺得這個人野心太小。在如今這個動向極力追求「翻倍」、「漲停」的台股市場,10% 的超額收益似乎微不足道。
但這正是27歲的巴菲特在1957年寫給合夥人信中的承諾。
偉大源自於承認「平凡」的目標
書中提到:「長期下來,我期待每年平均擊敗市場10%。」
這句話寫於1957年,當時巴菲特27歲。今年他已經95歲了,事實上檢視這68年的業績,他確實做到了(年均收益率約20%)。
很多投資人喜歡炫耀短期的高收益,甚至看不可忽視的增量的成長。但巴菲特告訴我們,真正的股神並非追求一夜致富,而是追求在長達半世紀的時間維度裡,穩定地贏指數。
他在信中定義了何謂勝利:“在乏味的年景擊敗指數,但在過熱時表現不如指數也可以接受。” 這是一種極端理性的風險管理思維:不追求在泡沫中當贏家,只求在長跑中不掉隊。
資訊落差與撿“煙蒂”的藝術
巴菲特在1957年演出了他早期最經典的投資風格「撿菸蒂」。
書中描述了他如何挖掘「美洲國家火災保險公司」的案例。這家公司並不是當時的熱門股票,而是巴菲特從《穆迪手冊》中翻出來的。這家公司的股票當時被握在一些不了解市場變化的農民手中。
這檔1919年發行的股票最高,伊斯坦堡股利高達29美元,但巴菲特以35美元到100美元的低價收購(甚至以價100美元買入,光靠現金股利4年就能回本。)
也許故事最精彩的地方有巴菲特的執行力。他不在辦公室下單,而是指我們派律師帶著現金,接待農夫的住處敲門收購。這提醒了我們:真正的價值投資,往往存在於那些「不擁擠」的地方。
在資訊依賴紙媒傳播的1950年代,勤奮翻閱手冊就是護城河;而在資訊過載的今天,我們的護城河變成了「過濾雜訊」與「深度解讀數據」的能力。
擁抱熊市的勇氣
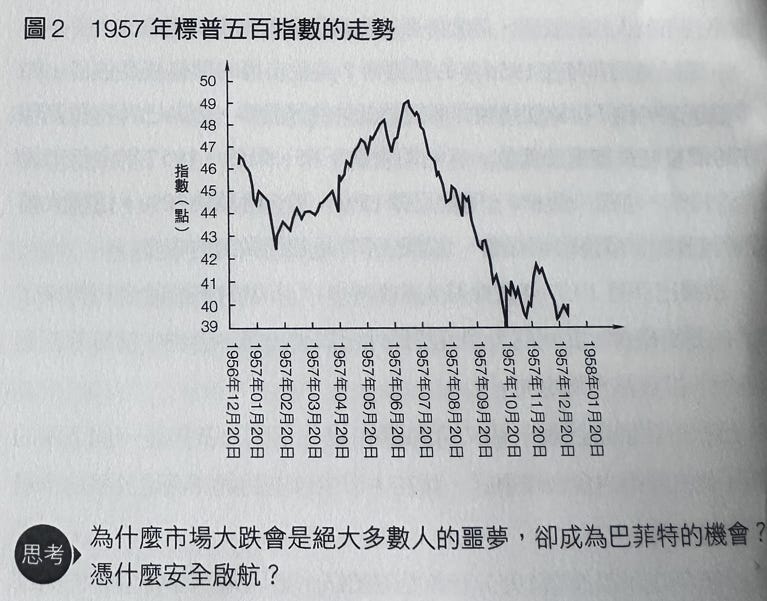
1957年的美股市場其實非常險惡。年初小跌,隨後反彈,接著一路暴跌20%,年底下跌13%。這樣的震盪走勢對大多數投資者來說是艱難的。
但巴菲特表示:“市場的下跌給公司帶來了巨大的投資機會。”
為什麼他能在大跌中獲利? 書中提到了兩個關鍵點:
-
防禦性配置:他在1965年預測市場高估值,因此獲得了火力。
-
特殊事件套利:他的利潤並非來自股價上漲,更多來自於公司的出售、完全合併、曼哈頓等活動。這些「不依賴大盤漲跌」的獲利來源,成為他穿越熊市的方舟。
這驗證了我一直堅信的原則:風險管理不是為了讓你少賺錢,而是為了讓你在別人恐慌的時候,還有子彈可以射擊。
(圖片來源:股市長贏之道)
打完18洞再說
書中最後有一段話特別打,“請不要每打一個洞就問我一次分數,打完18個洞後,我會給出一年一次的投資報告。”
我沒在打高爾書,但我小時候看過千葉徹彌的《新好小子》,知道高爾夫可能因為中間某個地方特別難打而讓自己失常,導致總桿數不如預期。
在那個沒有看盤軟體的年代,巴菲特就已經深知「關注報價」是投資效能的殺手。他刻意拉開與市場噪音的距離,專注於企業本身的價值。這對於全球圍攻手機看分時走勢圖的現代投資人來說,無疑是最高級的修練。
(圖片來源:https://www.byzhihuo.com/thread-66810-1-1.html)
一些反思
身為數據導向的投資者,在被巴菲特的智慧折服之餘,我也反思了指導策略在目前台股市場的適用性。
反思一:資訊落差的消失與「撿煙蒂」的失效
巴菲特在1957年能買到「4年回本」的股票,核心前提是「資訊傳遞效率極低」,農民不知道手上的股票值錢,也沒有網路查詢可以報價。
但2025年的網路時代,資訊是快速傳播的(尤其是人工智慧的問世),這樣的機會變得比以前更少。我們不能再期待像1957年那樣的嚴重靠「勤奮翻資料」就能找到極度低估的指數。雖然「掌握別人不知道的資訊」仍然有效,但要找到低估股票的關鍵可能來自「我覺得資訊的邏輯與你不同」,例如:更準確的財報解讀、更深度的產業洞察。
思考二:10%的目標對小資金適用嗎?
巴菲特追求年均擊敗市場10%,這是他的資金規模逐漸變大的目標(本大利小利不小)。
但對於資金規模數十萬或數百萬的散戶來說,如果只追求年化10-15%的收益,可能需要深入細緻的時間來改變生活階層,投資人是否應該完全複製巴菲特的「防禦型」策略?
在資產可能累積的情況下,我們需要承擔一點高一點的風險(在嚴格風控下),或者更注重提升本業收入以增加本金,而不僅僅滿足於擊敗大盤10%。
總結來說
閱讀這篇巴菲特1957年的筆記,不是要我們去修改他去鄉下收購股票,而是學習他「對抗市場情緒的定力」與「數據參照而不股價做決策」的底層邏輯。
以上簡單分享酌情供參考
打個小廣告:訂閱資料珍藏版申請,請參考以下連結說明
https://www.facebook.com/share/p/1JU8hSdDGC/
-《股市長贏之道》購書連結 https://reurl.cc/6bbgVr
-我的FB社團:笨狗的馬後砲回測,https://www.facebook.com/groups/476349050940019


如想留言評分,請先 登入會員!