

再聊BNSF收購,拆解波克夏基因突變的財務邏輯
2026 Mar 19 投資雞湯文
從「潛伏」到「閃擊」的收購過程
上禮拜聊到巴老在2007年買進BNSF約18%的股權,最終在2009年整個收購。那時全球金融海嘯的餘波還沒散去,但巴菲特卻默默掏出了440億美元,買下了看起來一點都不「科技」的北柏林頓聖塔菲鐵路公司,也就是BNSF。
很多人在當年看不懂這筆交易,覺得老巴是不是老了,開始買這種夕陽產業。但這不只是一次收購,它是波克夏從「輕資產、高毛利」轉向「重資產、公用事業化」的分水嶺。
老巴對鐵路股的關注並不是一時興起,他從2006年就開始觀察這個產業,當時他手握著BNSF、Union Pacific和Norfolk Southern這三家鐵路巨頭的零星股份。
到了2009年,巴老已持有BNSF約22.6%股份,當時市場還在爭論美國會不會陷入L型衰退。但老巴想的是,只要美國人還要吃飯、還要蓋房子、還要運物資,這條貫穿美國東西部的鐵軌,就是全世界最難被取代的護城河。
讓散戶也能參與的「拆股」策略
這筆交易最讓人震驚的不是價格,而是巴菲特同意將波克夏B股進行1拆50的分割。他以前對拆股是極度反感的,他認為高股價可以過濾掉那些短線投機客,之所以破例,是因為收購對價裡,有約106億美元是要用「發行新股」來支付。
當時波克夏B股一股要3300美元,對那些手裡只有幾張BNSF的散戶股東,如果不拆股,根本沒辦法完成「免稅換股」。
雖然老巴對外說是為了散戶,但從財務結構來看,這其實是一個非常聰明的融資手段。發行新股能讓BNSF股東跟波克夏站在一起,共同承擔海嘯後的復甦風險,這也順帶解決了流動性問題,讓波克夏隨後被納入S&P 500指數,吸引更多被動資金進場。
18倍本益比算「價值投資」嗎?
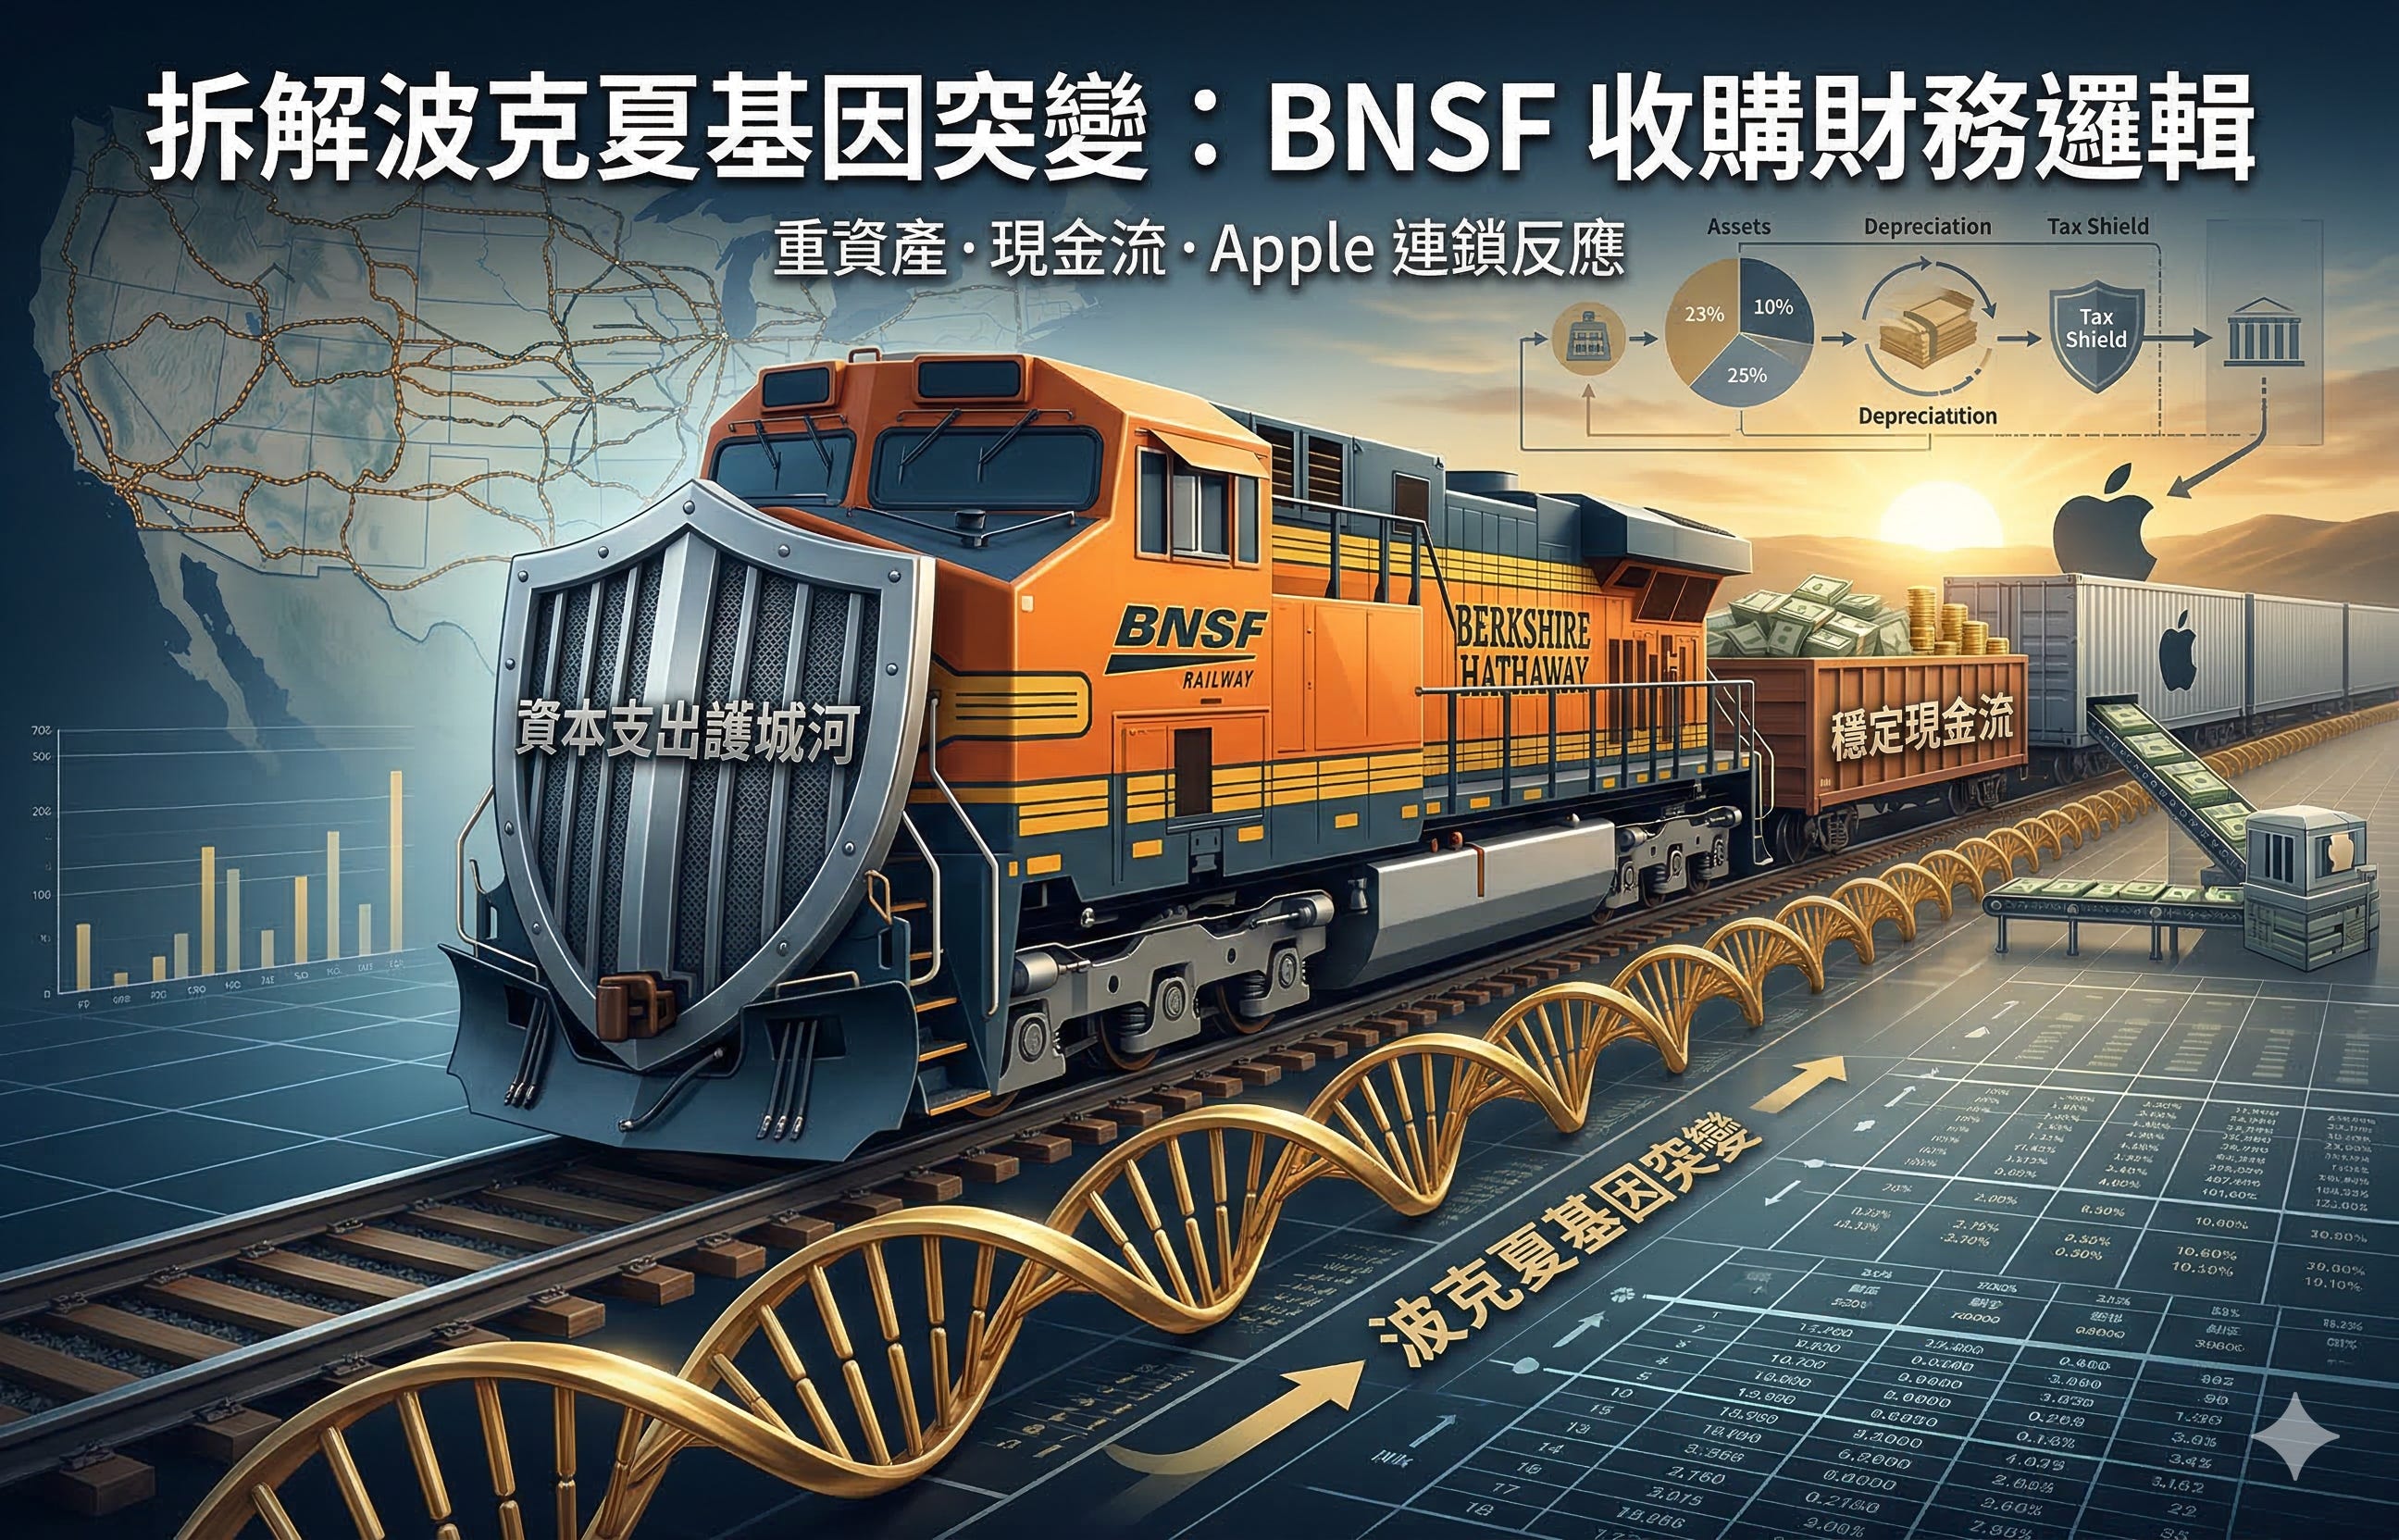
當時巴菲特的收購價是每股100美元,比當時市價溢價了31%,本益比大約在18倍左右。你可能會覺得老巴買貴了,但巴老看的是未來幾十年的穩定現金流,鐵路雖然是重資產,但它有一個隱形的財務武器,就是「稅務盾牌」。
因為鐵路需要不斷投入設備更新,產生的折舊和抵稅額度,剛好抵銷掉波克夏其他獲利部門的稅賦,這種跨產業的稅務規劃,才是大資金運作的精髓。
BNSF真的買對了嗎?看你從什麼角度想
但這裡我想挑戰一下巴菲特,2010年以前的美國鐵路業,那簡直是工會問題嚴重、設備老舊,而且獲利平平的產業代名詞。
我覺得巴老買的從來就不是「成長」,而是「生存」,他假設在未來的100年裡,人類依然無法發明出比鐵路更高效、更節能的長途物資運送方式。
但我必須說,如果考慮到「機會成本」,這筆投資在實戰中是有待商榷的,如果當年收購的錢投進納斯達克100(QQQ),現在的回報可能翻了好幾倍。
這就是為什麼我在做台股回測時,發現「長期持有壟斷型傳產」在台股市場未必是最佳策略。
巴菲特買的是「大資金的安全著陸」,但我們這種追求超額報酬的投資者,不一定要全盤照抄。
從BNSF到 Apple,投資邏輯的連鎖反應
鐵路是典型的「資本密集型」業務,巴菲特進場後,透過大規模資本支出(每年約 30-40 億美元)更新機車頭與軌道。
巴菲特在這裡運用了一個數學上的權衡:如果「投入資本回報率」穩定高於融資成本,且能持續產生超額現金流,那麼大規模的CapEx反而是延遲繳稅的儲蓄帳戶。
BNSF每年產生的現金流足以支撐其自身擴張,還能多出數十億美元上繳至波克夏總部,這成為巴菲特後來加碼Apple的重要彈藥。
許多人困惑巴菲特為何在2016年大買Apple,其實種子是在2010年收購 BNSF時種下的。
巴菲特意識到iPhone不只是手機,它是現代生活的「數位基礎設施」,這種「公用事業化」的思維,與經營鐵路如出一轍。
實戰反思:從巴老身上學到的配置思維
我在想,如果巴菲特的資金縮小一百倍,他還會買BNSF嗎?答案可能是否定的。
這筆交易教給我們專業投資者的,不只是怎麼計算現金流,而是當你的資產規模大到一定程度時,你必須放棄追求最高的回報率,轉而追求「最高的可預測性」。
如果你回過頭去看BNSF的財務數據,從2010年營收168億美元,到現在穩定的獲利成長。它確實完成了巴菲特的戰略使命:讓波克夏有源源不絕的現金流,讓巴老在往後的科技浪潮中加碼Apple。
這是一個從「買便宜貨」進化到「買壟斷基礎設施」的經典案例,但也請記住,理解大師的邏輯是為了拆解它,而不是為了盲從它。
每個市場都有它獨特的定價邏輯,在台股,我們有自己的「鐵道」要鋪。
如果你也對這種從財務架構,去拆解巨頭交易感興趣,可以進一步思考,如果未來利率升高,BNSF這種高負債、高支出的模型,會面臨什麼樣的壓力測試?這對我們判斷未來幾年的台積電或電力基礎設施股,會有非常大的啟發。(台積電亦屬於「高資本支出護城河」,但具備強力的技術競爭優勢)
投資從來就不是一張Excel表就能決定的事,它是數學、物理、與地緣政治的綜合博弈,這也是這份工作最有魅力的地方。
你認為台股中,除了台積電,還有哪家公司具備這種『難以跨越的物理護城河』?歡迎您留言分享。
打個小廣告
小弟專職台股投資,參考的是自己每天整理的價量籌碼與財報資訊,也有推出訂閱服務,歡迎點選本網站的訂閱服務。


如想留言評分,請先 登入會員!