

2014年,一筆20億美元的錯誤,巴菲特說是他自己造成的
2026 Apr 06 投資雞湯文
先說結論
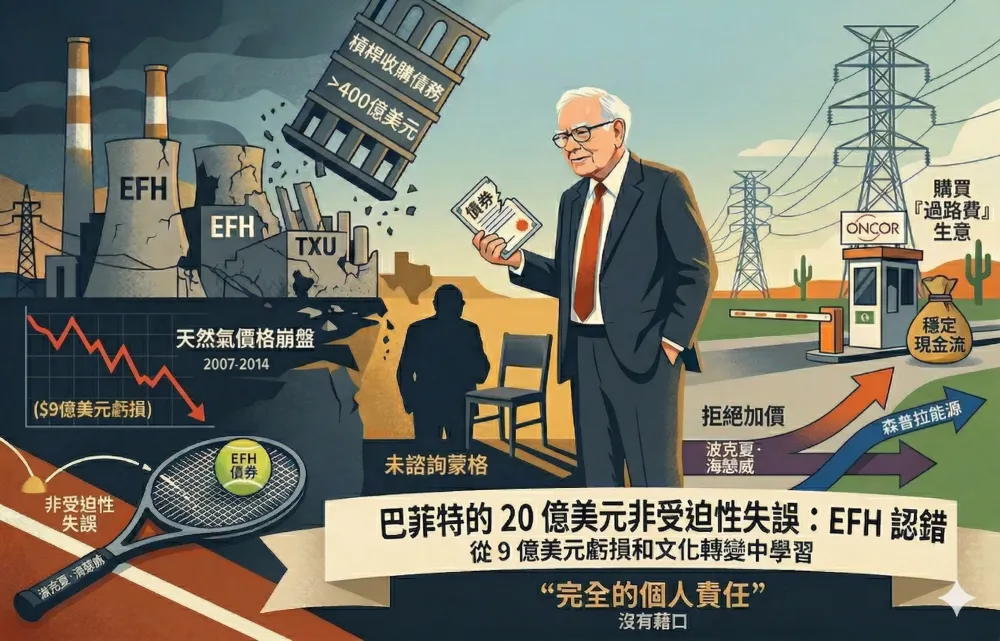
巴菲特在2007年買了一家德州電力公司債券,結果虧了將近9億美元,他自己在股東信裡說,這叫「非受迫性失誤」。
借用網球術語,就是那種明明沒人逼你,自己把球打出界的失誤,我第一次讀到這段,心裡只有一個念頭:連他都會這樣?
故事要從2007年「史上最大槓桿收購」說起
2007年,KKR、TPG、高盛聯手,用450億美元買下德州最大電力公司TXU,改名叫Energy Future Holdings,簡稱 EFH。巴菲特沒買股票,他買的是債券,約20億美元的次級債券,利率超過10%。
對一個電力公司來說,這個殖利率很迷人,電力公司有穩定現金流,有特許經營,不是那種說倒就倒的生意。
他的邏輯很清楚:天然氣價格會維持高位,甚至繼續漲,德州電價跟天然氣高度掛鉤。EFH有便宜的煤電廠和核電廠,成本固定,天然氣貴,電價高,EFH賺多多,輕鬆還債,聽起來很合理。
然後頁岩氣出現了
交易完成後沒多久,美國頁岩氣革命爆發了,水力壓裂技術突破,天然氣的供給量暴增,價格從每百萬英熱約10到13美元,直接崩到2到3美元,整個邏輯的地基,就這樣消失了。
電價跟著跌,EFH的煤電廠沒有競爭力,400多億的債務利息根本付不出來。
2010年,波克夏認列了約10億美元減值,2014年,EFH正式聲請破產,波克夏最終稅前損失約8.73億美元。
他在信裡說了一件很誠實的事
2013年的股東信裡,巴菲特說:他決定買這20億美元的債券前,沒有去問查理蒙格。他說,如果他問了查理,查理一定會用冷幽默把他罵醒,這錢就不會虧掉了,這段話很多人拿來當笑話講。
但我覺得他想說的不只是「問搭檔」這麼簡單,他想說的是:大型決策需要有人來反駁你,不是來支持你的。你最需要的那個人,往往是那個會讓你不舒服的人,很多人在做投資決定的時候,只找會說「對對對」的人聊,這個習慣,成本有時候是9億美元。
但我想停一下,挑戰一下他自己的說法
巴菲特把部分失誤歸咎於「沒問蒙格」,可是說真的,就算蒙格當時說了不,兩個人真的就能看穿頁岩氣革命嗎?
2007年,水力壓裂技術的成熟速度,是全球能源分析師都沒有預測到的事,這不是巴菲特個人的認知缺口,而是整個時代對破壞性技術的集體低估。
蒙格很厲害,但他也是人,所以我覺得,「沒問蒙格」這個解釋,是一個誠實但不完整的答案。
真正的核心問題,是整個投資建立在一個對能源產業結構的過時假設上,而這個假設在2007年看起來非常合理。
還有另一個他沒說清楚的事
他說債券比股票安全,理論上沒錯,債權人優先受償,股東才是最後一個拿到錢的。
但EFH這個案例的結構是,槓桿收購,負債超過400億,在這種極端槓桿的情況下,次級債券的性質其實已經非常接近股票了。公司資產一旦縮水超過一定比例,「優先受償」四個字根本救不了你,回收率可以趨近於零。
巴菲特當時用傳統「債券比較安全」框架,去評估一個非常規的高槓桿結構,這個判斷跳躍,是值得認真看待的。
他後來做了一件很有意思的事
EFH破產後,巴菲特沒有放棄這個故事,2017年,他試圖以90億美元收購EFH旗下的Oncor,Oncor是負責「電網輸送」的公司。
這個生意跟EFH的發電業務完全不同,不管德州是用煤電、天然氣還是風電,電要送到你家,就一定要經過Oncor的電網。
這是壟斷性特許,不受天然氣價格波動影響,他從「賭商品價格」,轉向「買過路費生意」,這個轉變,是他從上次失敗裡學到的具體體現。
可惜他沒買到
但後來Sempra Energy 出價94.5億,比他多了4.5億,截胡成功,巴菲特拒絕加價,他一貫的原則是:設定好價格,不參與競價。
很多人說他做對了,堅守紀律,但我每次想到這裡都有點複雜,波克夏當時坐擁的現金是幾千億等級,4.5億的差價,在這個脈絡裡,真的是「太貴」嗎?
Oncor這種資產,在德州的基礎建設裡,是長達數十年的穩定現金流機器,如果從複利的角度來算,那個「堅持不追價」的決定,長期的機會成本到底是多少?
巴菲特常說,投資最大的錯誤,有時候不是做了什麼,而是沒做什麼。
最後說一個我覺得最值得記住的事
整個故事巴菲特說得最準的話,其實是這個:「這是我自己造成的,完全沒有人逼我這麼做。」
他沒有說是市場太難預測,沒有說是頁岩氣不可能預見,沒有說是KKR誤導了他,他說,這是他自己的錯。
這種態度,才是他真正厲害的地方,不是因為他不會犯錯,是因為他在犯錯之後,第一個動作不是找藉口,而是把錯誤解剖清楚,放在幾百萬人面前看,這比那個 20 億的投資,更值錢。
你有沒有過類似的經驗,明明邏輯清楚,結果還是錯了?不用是投資,生意、職涯、感情都算,歡迎留言分享,你的「非受迫性失誤」是什麼。
【小廣告 : 5月木桐 Bengo籌碼應用講座】


如想留言評分,請先 登入會員!